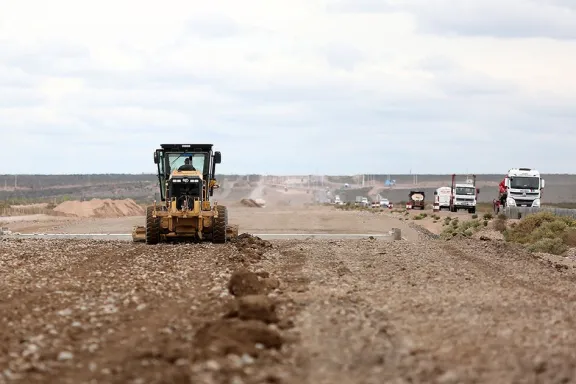
La Legislatura ratificó acuerdo con 15 operadoras para pavimentar 158 km en rutas estratégicas del polo petrolero.

 Redacción
El desarrollo del no convencional argentino, particularmente en Vaca Muerta, representa hoy uno de los pilares más críticos de la estrategia energética nacional y de la recuperación fiscal del país. YPF, como operador mayoritario en la formación de Vaca Muerta y productor integrado de petróleo y gas, enfrenta presiones simultáneas: maximizar inversiones en un entorno de tasas altas, competir con operadores internacionales de mayor escala financiera, garantizar rentabilidad para justificar capital ante accionistas y gobiernos, y demostrar capacidad de crecimiento productivo en un contexto macroeconómico volátil. La magnitud del desafío trasciende a YPF como empresa: es una cuestión de viabilidad energética para Argentina y de sostenibilidad fiscal para Neuquén, donde los hidrocarburos no convencionales representan ya más del 70% de la producción petrolera provincial.
Desde 2012, cuando YPF retomó control accionario de Repsol en la cuenca neuquina, la empresa ha transitado distintas fases en su aproximación al no convencional. Entre 2012 y 2017, bajo la gestión de Miguel Galuccio, la compañía priorizó la acumulación de información geológica y ensayos piloto en Vaca Muerta, invirtiendo cerca de 3.500 millones de dólares en ese período. Luego, con la presidencia de Javier Apezteguia (2018-2019), los planes se desaceleraron debido a restricciones de acceso a divisas y presión sobre márgenes. Con la llegada de Guillermo Nielsen (2020-2022) y la posterior administración de Horacio Marín (desde 2022), YPF reorientó su estrategia: enfoque selectivo en pozos de mayor productividad, alianzas con operadores internacionales para compartir riesgo capital, y optimización de eficiencia operacional. Para 2026, YPF opera aproximadamente 6.000 pozos productivos en Vaca Muerta, con una tasa de declinación natural entre 35% y 45% anual según sector de la formación. La producción no convencional de YPF alcanzaba en septiembre de 2026 cerca de 110.000 barriles de petróleo equivalente diario (bep/d), distribuyéndose entre gas natural (aproximadamente 55.000 bep/d) y petróleo crudo (cerca de 55.000 bep/d).
A octubre de 2026, YPF mantiene en ejecución un plan de inversiones que ronda los 3.800 millones de dólares anuales en toda la compañía, con aproximadamente 55-60% destinado al segmento upstream de no convencional. La empresa opera bajo un modelo de costos muy ajustado: el costo de extracción de petróleo no convencional en Vaca Muerta ha descendido a USD 32-38 por barril en los sectores más maduros (como Loma Campana), mientras que el gas mantiene costos competitivos en USD 4-6 por millón de BTU incluido processing. YPF también ha profundizado asociaciones: con Shell en el desarrollo de la Formación La Amarga y en estudio de viabilidad de proyectos de Hidrógeno Verde; con Equinor en el bloque Bandurria Sur, donde ambas operan con participaciones paritarias; y con Petronas en acuerdos de exploración conjunta en áreas complementarias. En términos de reservas certificadas, YPF reporta al cierre de 2025 un equivalente de 1.850 millones de bep, de los cuales aproximadamente 45% corresponde a recurso no convencional en Vaca Muerta. La razón reserves/production (R/P) de YPF alcanza 13 años en el no convencional, por debajo de estándares globales pero competitivo dado la naturaleza de la cuenca.
Los desafíos que enfrenta YPF en el no convencional argentino son de naturaleza multidimensional. Primero, el costo del capital: con tasas de referencia en Argentina que rondan el 25-30% nominal anual, el hurdle rate exigido para proyectos de YPF supera comúnmente el 15% real, lo que limita la cartera de proyectos viables económicamente. Segundo, la volatilidad de precios internacionales de petróleo y gas: un barril a USD 50-55 (rango donde operó el mercado entre agosto y octubre 2026) reduce significativamente los márgenes operacionales en Vaca Muerta, cuya curva de rentabilidad comienza a deteriorarse por debajo de USD 55 por barril. Tercero, restricciones de acceso a dólares y remesas de utilidades: aunque el régimen actual permite mayor flexibilidad que períodos anteriores, la volatilidad de oferta de divisas genera incertidumbre sobre la capacidad de financiar inversiones futuras sin depender exclusivamente de cash flow. Cuarto, infraestructura de evacuación: aunque Vaca Muerta cuenta con gasoductos que alimentan los mercados nacionales e internacionales (Gasoducto Néstor Kirchner y Gasoducto Miguel Ramírez), la capacidad de transporte sigue siendo factor limitante para aumentar producción gaseosa. YPF debe competir internamente por volumen con otras operadoras como Shell, TotalEnergies y Equinor. Quinto, el desafío ambiental y regulatorio: normativas sobre emisiones, monitoreo de metano, y estándares de sustentabilidad exigen inversión continua en tecnologías de captura y reducción, incrementando costos operacionales en 3-5% según estimaciones de la industria.
La perspectiva de YPF en no convencional para los próximos tres años pivotea sobre decisiones de inversión que se toman hoy. La compañía proyecta alcanzar 150.000-160.000 bep/d de producción no convencional para 2028-2029, asumiendo continuidad de inversión en torno a USD 2.200-2.400 millones anuales dedicados específicamente a Vaca Muerta. Esto requiere: (i) estabilidad macroeconómica que mantenga accesibilidad a divisas y tasas competitivas; (ii) precios internacionales sostenidos en USD 55-65 por barril de petróleo y USD 8-12 por millón BTU para gas; (iii) claridad regulatoria en materia de regalías, derechos de importación y régimen tributario; (iv) avances en proyectos de licuefacción de gas (GNL) que YPF estudia en colaboración con Shell, potencialmente destinados a mercados asiáticos; y (v) consolidación de alianzas con operadores internacionales que aporten capital y expertise tecnológico. La decisión más transcendente está en la expansión de capacidad de transporte de gas: si Argentina logra activar proyectos de infraestructura vial y energética que incrementen evacuación de gas desde Vaca Muerta (ya sea por expansión de gasoductos o desarrollo de plantas de liquefacción), YPF tendría margen para incrementar producción gaseosa 30-40% adicional. Sin esa infraestructura, el crecimiento se vería restringido a mercado local o exportaciones por GNL en pequeña escala. Para Neuquén y el país, YPF representa hoy el 35-40% de la producción no convencional, lo que la ubica como actor indispensable en cualquier escenario de crecimiento energético. Su estrategia de inversión selectiva, aunque más conservadora que planes precedentes, refleja realismo sobre restricciones locales y volatilidad externa.