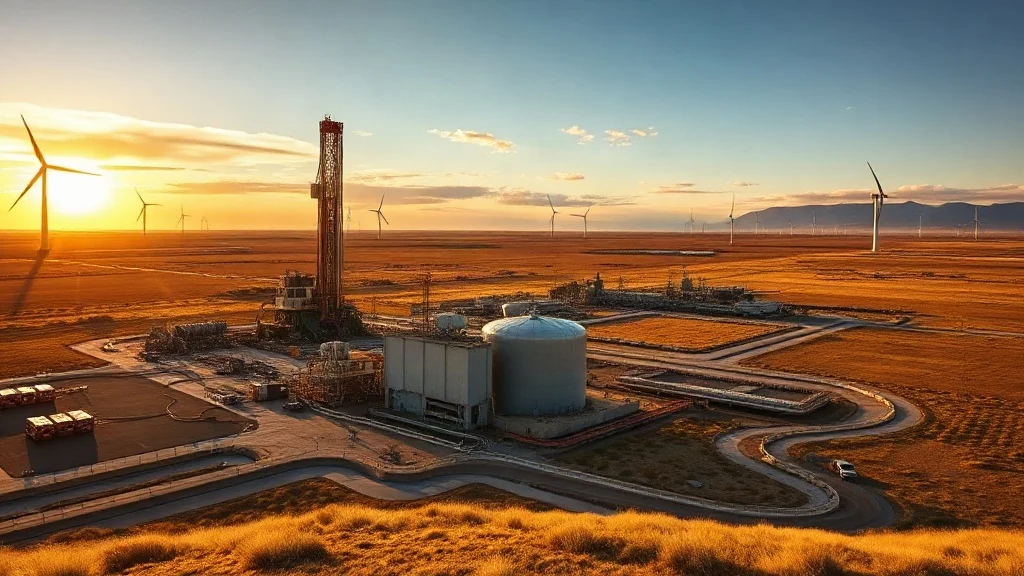
Energía solar y eólica avanzan en la Patagonia como pilares de diversificación productiva y estabilidad energética nacional.

 Redacción
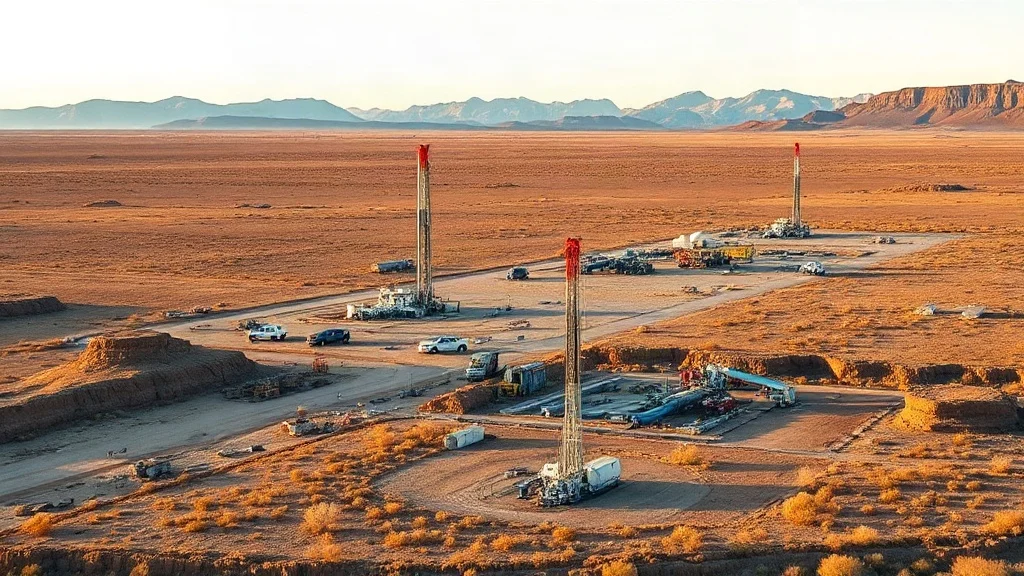
Vaca Muerta representa hoy el epicentro de la estrategia energética argentina y una de las apuestas más relevantes del país para estabilizar sus cuentas externas y reducir la dependencia de importaciones de energía. A octubre de 2026, el yacimiento ubicado en Neuquén continúa consolidándose como el segundo depósito no convencional más grande del mundo, solo superado por el Permian Basin en Texas, con reservas comprobadas que rondan los 300 millones de barriles de petróleo equivalente distribuidos entre gas y crudo. La importancia estratégica de Vaca Muerta trasciende lo estrictamente energético: representa una prueba de fuego para la capacidad de Argentina de atraer inversión extranjera en un contexto de volatilidad macroeconómica, de reformar su marco regulatorio energético y de diversificar su matriz exportadora más allá de commodities tradicionales como la soja.
Los primeros pozos exploratorios en el área fueron perforados hace poco más de dos décadas, pero la explotación comercial comenzó de manera significativa recién hacia 2014-2015, cuando YPF y sus socios iniciaron operaciones con tecnología de fractura hidráulica (fracking). Desde entonces, la producción ha oscilado según ciclos de inversión, precios internacionales y cambios de política energética. Entre 2015 y 2018, Argentina experimentó un primer boom exploratorio impulsado por YPF, Chevron, Shell y Petrobras, alcanzando picos de 50.000 barriles diarios de petróleo crudo y 5 millones de metros cúbicos diarios (m³/día) de gas. Sin embargo, la producción se contrajo durante la pandemia y entre 2022-2023, cayendo a niveles de 35.000-40.000 barriles/día y 3,5 millones m³/día debido a restricciones de divisas, pausa en inversiones y limitaciones operativas. Este ciclo dejó una lección clara: Vaca Muerta requiere reinversión sostenida y acceso a dólares para mantener y expandir la producción, factores que condicionaron toda la década pasada.
Hacia octubre de 2026, la producción total de Vaca Muerta se estima en torno a 55.000-60.000 barriles de petróleo equivalente diarios, distribuidos aproximadamente en 38.000-42.000 barriles de crudo y 7-8 millones m³/día de gas natural. Los principales operadores siguen siendo YPF (con participación mayoritaria en varios bloques), Shell (Cuenca del Neuquén norte), TotalEnergies (Aries y Fenix), Pampa Energía y PanAmerican Energy, con participaciones menores de empresas como Surcos y otros actores independientes. La inversión acumulada desde el inicio de operaciones supera los 20.000 millones de dólares, aunque el flujo anual se ha mantenido volátil. En 2024-2025, se registraron inversiones reales estimadas en 1.200-1.500 millones de dólares anuales, inferior a lo requerido para explotar plenamente el potencial del yacimiento. El número de pozos activos operados suma aproximadamente 850-900 pozos, con una tasa de decline natural estimada en 25-30% anual, lo que implica que se requieren entre 200-300 nuevos pozos anuales solo para mantener producción constante.

Entre los principales desafíos que enfrenta Vaca Muerta a octubre de 2026 destacan cuatro: restricción de divisas y financiamiento —las operadoras enfrentan dificultades para girar ganancias y reinvertir localmente, limitando la tasa de reinversión—; infraestructura de exportación insuficiente —aunque hay proyectos de ampliación de gasoductos como Newen Mapu y Integración Neuquina, la capacidad de transporte sigue siendo un cuello de botella para monetizar toda la producción—; volatilidad regulatoria y tributaria —cambios en regalías petroleras (actualmente rondan 12% en Neuquén), retenciones a exportación, y cambios en decretos de promoción han generado incertidumbre inversora—; y dimensión ambiental —creciente presión social y regulatoria respecto a consumo de agua, monitoreo de metano, y compatibilidad con objetivos de transición energética global, especialmente relevante considerando compromisos climáticos de Argentina y demandas de mercados importadores como Europa y Asia.
Las oportunidades, sin embargo, son sustanciales. El gas natural de Vaca Muerta tiene demanda garantizada a nivel regional (Chile, Brasil, Uruguay) y global (mercados spot de GNL en Asia), con precios que han oscilado entre 3-12 dólares por millón de BTU (BTU) en el período 2024-2026, significativamente superiores a los precios spot históricos de Argentina. Una expansión acelerada de Vaca Muerta podría permitir a Argentina exportar 30-40 millones de metros cúbicos diarios adicionales de gas en el plazo de 5-7 años si se logra resolver la ecuación de inversión y se ejecutan proyectos de transporte. Esto representaría ingresos por divisas estimados en 3.000-4.500 millones de dólares anuales (asumiendo precios de 5-7 dólares/BTU) y contribuiría de manera significativa al equilibrio fiscal y externo. Además, la producción local de gas reduce presiones sobre importaciones de energía, liberando divisas y mejorando márgenes del sector eléctrico nacional. La integración de energías renovables (solar y eólica) en Neuquén también abre oportunidades de reducir consumo local de gas e incrementar exportables.
A la hora de proyectar el futuro de Vaca Muerta hacia 2030, convergen tres escenarios. El escenario base (más probable) supone una producción que se estabiliza entre 65.000-75.000 barriles equivalentes/día, con inversiones anuales de 1.500-2.000 millones de dólares, limitadas por restricciones de financiamiento pero sostenidas por demanda regional y precios relativamente firmes. En este caso, el aporte fiscal y de divisas sería importante pero no transformador. El escenario alcista, condicionado a resolución de restricciones macroeconómicas, acceso a crédito del exterior, y ejecución de proyectos de transporte (Newen Mapu, Integración Neuquina), permitiría alcanzar 100.000-120.000 barriles equivalentes/día hacia 2030, con inversiones de 2.500-3.500 millones anuales, transformando Vaca Muerta en un actor global en gas natural y generando rentas significativas. El escenario pesimista, vinculado a deterioro macroeconómico prolongado, restricciones de divisas, o cambios regulatorios adversos, mantendría producción estancada o en decline, con inversiones por debajo de 1.000 millones anuales, lo cual erosionaría competitividad y permitiría que productores rivales (Guyana, Brasil en el Pressal) ganen participación de mercado regional.
Las decisiones críticas para los próximos 12-24 meses incluyen: reformas tributarias y regulatorias que brinden certidumbre a operadores sobre regalías, retenciones e impacto ambiental; acceso a financiamiento de largo plazo, ya sea mediante deuda soberana, asociaciones público-privadas o garantías de inversión extranjera; ejecución acelerada de infraestructura de transporte, en particular gasoductos que permitan monetizar gas en mercados regionales; y armonización ambiental que permita operaciones sostenibles sin frenar crecimiento productivo. La ventana de oportunidad es temporal: la competencia global en no convencionales es intensa, y retrasos prolongados podrían significar pérdida de cuota de mercado irrecuperable. Vaca Muerta sigue siendo la apuesta más importante de Argentina para fortalecer su posición energética en la próxima década, pero su realización depende tanto de decisiones empresariales como de marcos institucionales claros y estables que Argentina aún necesita consolidar.