Vaca Muerta: producción de gas y petróleo no convencional en Argentina, tendencias y perspectivas
Redacción
Energía07/10/2026Análisis de la evolución productiva, inversiones y desafíos del yacimiento más importante de Sudamérica en 2026.

 Redacción
Las energías renovables en Neuquén ya no son un debate ideológico ni una expectativa futura: se han convertido en una necesidad operativa y estratégica para la provincia. A mediados de 2026, con Vaca Muerta consolidado como principal motor de ingresos y con desafíos claros en la matriz energética argentina, las provincias patagónicas—especialmente Neuquén—deben articular un modelo energético dual donde petróleo y gas convivan con capacidad renovable significativa. No se trata de reemplazar hidrocarburos, sino de construir resiliencia energética, generar ingresos adicionales y posicionar a la región como hub exportador multidimensional en el cono sur.
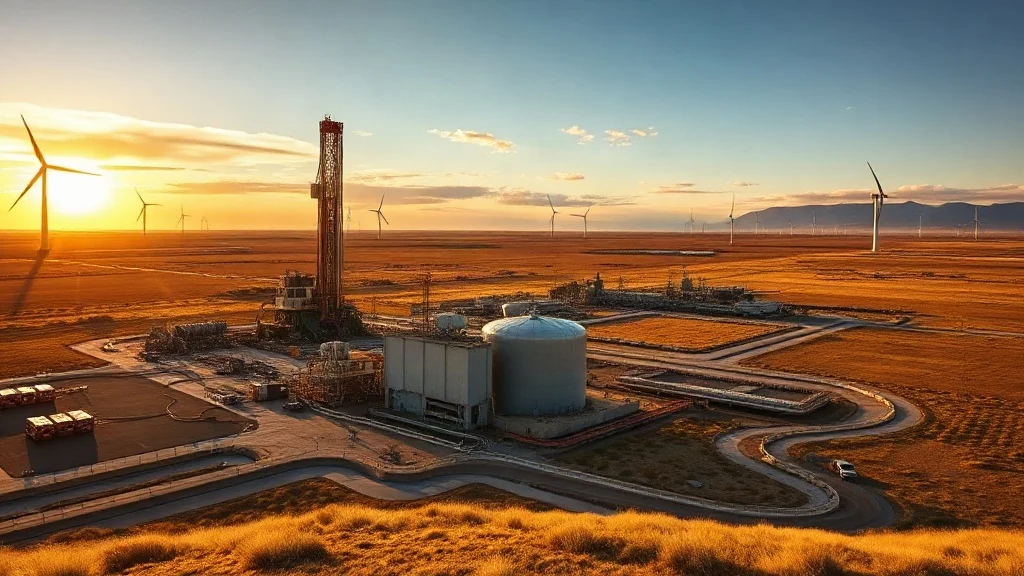
Neuquén dispone de condiciones geográficas excepcionales para ambas tecnologías. La estepa patagónica concentra velocidades de viento de 8 a 10 metros por segundo sostenido, comparable con zonas de producción eólica de Dinamarca o Alemania. Simultáneamente, recibe irradiancia solar directa entre 5 y 6 kWh/m²/día, cifra que posiciona al territorio en el tercil superior mundial. Históricamente, estas ventajas fueron ignoradas: entre 2008 y 2018, la inversión en renovables en toda la Patagonia fue marginal, inferior a 200 millones de dólares acumulados. El parque eólico de Loma Blanca (Ley XVII-72 de Neuquén, 2016) representó el hito inicial relevante con 110 MW de potencia instalada. Desde entonces, y especialmente entre 2022 y 2025, la velocidad de proyectos escaló: el gobierno neuquino identificó un potencial técnico de 3.500 MW eólicos viables y 1.200 MW solares en áreas no conflictivas con producción agropecuaria.
Hacia octubre de 2026, Neuquén cuenta con aproximadamente 420 MW de capacidad renovable operativa o en fase final de construcción. El parque Loma Blanca sigue siendo el mayor; se han sumado plantas solares en El Chocón (38 MW, completada en 2024) y dos proyectos eólicos colaborativos licitados a finales de 2024: uno de 50 MW en Piedra del Aguila y otro de 80 MW adjudicado a consorcio mixto. Las inversiones acumuladas en estos emprendimientos superaron los 540 millones de dólares. Paralelamente, YPF y compañías menores comenzaron a integrar energía renovable en sus operaciones de perforación y compresión en Vaca Muerta, reduciendo consumo de diésel y gas con paneles solares y mini aerogeneradores. Esta integración operativa interna suma aproximadamente 25 MW de capacidad distribuida en yacimientos. Los actores institucionales claves incluyen al gobierno provincial (a través de su Secretaría de Energía y el Instituto de Promoción Económica), CAMMESA como coordinador de red, y asociaciones empresariales como la Cámara de Generadores de Energía Renovable de la Patagonia, fundada en 2023 con participación de operadores locales e internacionales.

Los desafíos son estructurales y no triviales. Primero, la red de transmisión neuquina fue diseñada para consumo local y exportación de hidroelectricidad hacia Buenos Aires; no está preparada para absorber inyección masiva de generación intermitente sin inversión significativa en almacenamiento o redes inteligentes. Las obras de refuerzo en la línea Chocon-Bahía Blanca (iniciadas en 2024, presupuestadas en 180 millones de dólares) representan apenas el comienzo. Segundo, la intermitencia inherente de viento y solar exige o baterías de largo plazo (tecnología aún costosa a escala regional) o integración con hidroelectricidad del sur (Río Negro, Santa Cruz), cuya capacidad es limitada. Tercero, el financiamiento. Si bien los bonos verdes y líneas de crédito multilaterales (BID, CAF) mejoraron después de 2023, las tasas de financiamiento siguen siendo elevadas para proyectos menores a 50 MW, lo que desalienta a PyMEs locales. Cuarto, la competencia por territorio: presiones de actividad ganadera, conservacionismo ambiental y demandas de poblaciones indígenas sobre tierras generan fricción regulatoria. Proyectos solares en zonas de estepa sensible enfrentan resistencias que en 2024-2025 retrasaron licencias ambientales hasta 18 meses.
Sin embargo, las oportunidades superan los obstáculos. Neuquén puede posicionarse como productor de hidrógeno verde para exportación hacia Chile, Brasil y mercados globales. Proyectos como el de Río Negro de HyEx (iniciativa de Fortescue y socios locales) generan interés en la región. La producción de amoníaco verde—fertilizante en demanda mundial—es otro nicho. Más inmediatamente, el acoplamiento de renovables con infraestructura de gas (plantas de compresión, separación criogénica) permite reducir costos operativos de GNL y mejorar márgenes de exportación, atrayendo inversión verde de petroleras. A nivel laboral, la instalación de 1 MW solar emplea 0,5 personas-año; 1 MW eólico requiere 0,7 personas-año. Los 420 MW actuales representan aproximadamente 250-300 empleos directos en construcción y operación, cifra que puede triplicarse hacia 2030 con expansión a 1.200 MW. Para la provincia, esto significa diversificación de ingresos por regalías: mientras que hidrocarburos concentran renta en pocas grandes operadoras, renovables fragmentan propiedad entre cooperativas, pequeños operadores e inversores locales, redistribuyendo ingresos.
La hoja de ruta provincial (actualizada en 2025 por la administración Figueroa) proyecta 800 MW de renovables operativos para 2028 y 1.500 MW para 2032. Esto requerirá inversión acumulada de aproximadamente 1.800-2.000 millones de dólares. El Estado neuquino planea co-financiar 400 millones mediante bonos verdes y fondos de garantía. Las decisiones centrales ya en curso son tres: primera, reforma de la Ley XVII-72 para simplificar tramitología ambiental y de conexión a red sin debilitar estándares ambientales—borradores circulan en la legislatura desde 2025. Segunda, licitación de derechos de acceso a red con horizonte de 15 años para bajar riesgo regulatorio de inversores privados. Tercera, integración vía gasoducto Néstor Kirchner hacia Chile: si se concreta (negoziaciones activas con Santiago), Neuquén no solo exportará electricidad renovable sino también gas en horarios de demanda pico, arbitrando precios y mejorando viabilidad financiera de ambas industrias. El mercado internacional de energía espera que Argentina, con su dotación de gas y radiación solar/eólica, sea productor neto de energía limpia para la región. Neuquén, como corazón energético argentino, es donde esa transformación toma forma.