El gobernador proyecta eliminar deuda de infraestructura para 2028 y multiplica ingresos por expansión de GNL y petróleo.

 Redacción
Por qué importa este tema hoy en Argentina y en Neuquén
Las exportaciones de gas natural licuado (GNL) representan para Argentina una oportunidad estratégica de primer orden en un contexto de volatilidad energética global. Con la crisis energética europea aún latente, la demanda asiática en expansión y los precios internacionales del gas fluctuando entre 8 y 15 dólares por millón de BTU, posicionar al país como exportador confiable de GNL podría generar ingresos en divisas superiores a los 2.000 millones de dólares anuales en regime operativo completo. Neuquén, epicentro de la producción no convencional argentina, es el territorio donde convergen los yacimientos de shale gas de Vaca Muerta, la infraestructura de procesamiento y la cadena logística que hace posible esta ambición. Para el gobierno provincial y nacional, transformar gas en GNL exportable es equivalente a transformar recursos subterráneos en ingresos fiscales, empleo calificado y atracción de inversión extranjera directa en la próxima década.
Contexto y antecedentes: números y hitos recientes
Argentina produjo en 2025 aproximadamente 1.550 millones de metros cúbicos de gas natural diarios (Mm³/d), de los cuales Vaca Muerta aportaba cerca de 350 Mm³/d. Históricamente, el país fue autosuficiente en gas hasta 2008, cuando comenzó a importar desde Bolivia y luego de otros orígenes. Durante 2024-2025, las importaciones de GNL representaron entre el 40 y 50% del consumo total, reflejando un déficit estructural. Sin embargo, el eje ha girado hacia la exportación: en 2023, Argentina logró exportar volúmenes piloto de GNL desde la terminal de Excelerate en Bahía Blanca, inicialmente dirigidos a compradores spot en Brasil y el Caribe, con volúmenes menores a 100.000 toneladas anuales. Para 2025-2026, esas exportaciones iniciales se consolidaron en torno a 300.000-400.000 toneladas anuales, equivalentes a aproximadamente 2-3 buques de tamaño estándar (155.000 m³ cada uno). El precio promedio realizado en ese período rondó los 11 dólares por millón de BTU, con márgenes reducidos debido a costos de licuación de aproximadamente 3-4 dólares por millón de BTU. El hito más importante fue el acuerdo entre YPF, Shell y TotalEnergies en 2023-2024 para desarrollar la capacidad de licuación modular en Punta Colorada, Bahía Blanca, con inversión estimada en 500 millones de dólares en la primera fase y potencial de expansión hacia 5.000-8.000 toneladas diarias (1,8-2,9 millones de toneladas anuales) a 2030.
Estado actual: actores, inversiones y proyectos en curso
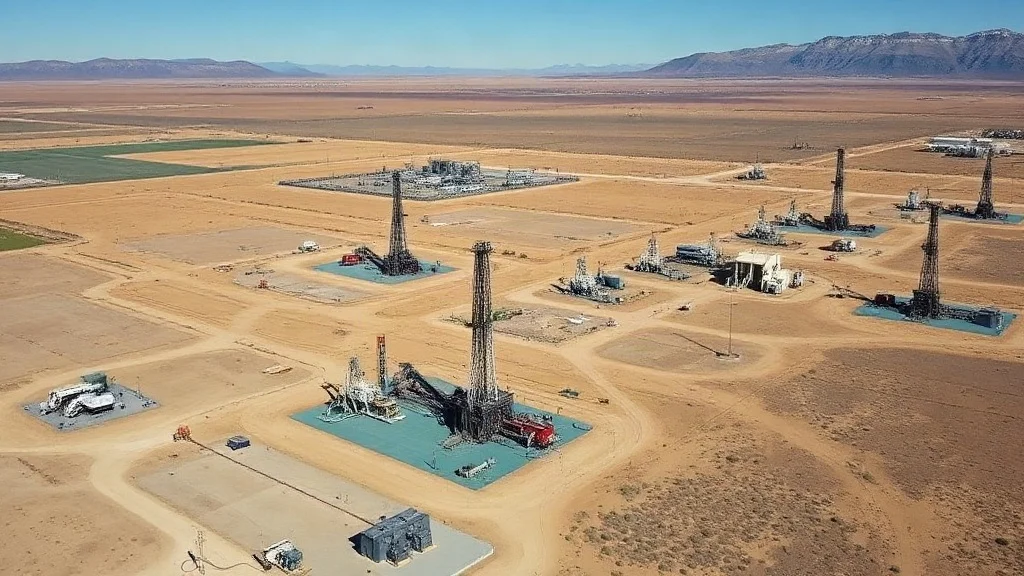
El panorama operativo de Argentina en GNL a noviembre de 2026 está dominado por tres dinámicas convergentes. Primero, la infraestructura existente: la terminal Excelerate en Bahía Blanca opera bajo un modelo de regasificación-licuación híbrida que permite procesar gas desde Vaca Muerta a través del gasoducto Presidente Néstor Kirchner (ampliado en 2024 con una segunda línea paralela). La capacidad operativa actual es de aproximadamente 500.000-600.000 toneladas anuales, con tasa de utilización entre 65-75%. YPF, operador mayoritario, invirtió 150 millones de dólares en 2025 en upgrades de equipos criogénicos. Shell mantiene participación del 25% y ha aportado expertise operativo; TotalEnergies opera como socio industrial con visibilidad en mercados europeos y africanos. Segundo, proyectos de expansión: el proyecto Punta Colorada, en fase de ingeniería de detalle durante 2025-2026, busca instalar cuatro módulos de licuación de 1.000 toneladas/día cada uno (4 MTPA aproximadamente) con inversión total estimada en 2.500 millones de dólares. Estudios de viabilidad completados en 2025 validaron la rentabilidad con precios promedios de largo plazo superiores a 8 dólares por millón de BTU. YPF prevé decisión de inversión final (FID) para finales de 2026 o primer trimestre de 2027. Tercero, cadena de suministro de gas: la producción de Vaca Muerta fue de 365 Mm³/d en octubre de 2026, con proyección a 500 Mm³/d para 2027 según inversiones de YPF, Pluspetrol y Equinor en perforación y completaciones. El Presidente Néstor Kirchner transporta actualmente 2.100-2.200 Mm³/d con capacidad máxima de 2.400 Mm³/d; una tercera línea está en etapa de licencias ambientales, con ejecución posible en 2027-2028. Inversión acumulada en transporte anunciada es de 800 millones de dólares para 2026-2029. Neuquén colecta regalías por exportaciones de GNL del 12% sobre el valor FOB, lo que a precios de 11 dólares/MMBTU genera ingresos provinciales estimados en 40-60 millones de dólares anuales en regime actual, proyectables a 200-300 millones en regime expandido.
Desafíos y oportunidades: obstáculos y potencial
Argentina enfrenta una ecuación compleja en su ambición exportadora de GNL. Desafíos técnicos y económicos: los costos de licuación en Bahía Blanca siguen siendo 1-1,5 dólares por millón de BTU superiores a competidores como Australia, Catar o Rusia en contextos normales, derivado de economías de escala menores, costos de energía local elevados y depreciación del peso que impacta importación de tecnología. La baja tasa de utilización de la terminal actual (65-75%) refleja volatilidad de suministro: cortes programados en gasoductos, restricciones estacionales de demanda doméstica en verano, y competencia de importaciones sudamericanas baratas durante ciclos de excedente regional. Desafíos regulatorios y políticos: la asignación de gas a exportación versus demanda doméstica es controversial. Argentina mantiene compromisos de suministro a generadores eléctricos, industria y consumo residencial; durante inviernos fríos, priorizar exportaciones genera presión social. El marco regulatorio de regalías fue modificado en 2024 (aumento a 12-15% según volumen exportado), pero inversores demandan estabilidad fiscal de 15-20 años. Tensiones políticas entre el gobierno nacional y neuquino sobre distribución de ingresos persisten. Desafíos geopolíticos y de mercado: la posición de Argentina en LNG es de entrada tardía. En un mercado global con capacidad instalada cercana a 400 MTPA (Catar 77 MTPA, Australia 90 MTPA, EE.UU. 50 MTPA, Rusia suspendida), lograr placement para 1-2 MTPA adicionales requiere contratos long-term competitivos (10-15 años) a precios attractivos o acceso a spot markets volátiles. Los compradores tradicionales (Asia) tienen contratos asegurados; los nuevos (Europa) buscan diversificación pero exigen garantías de suministro. Oportunidades concretas: la demanda global de GNL crecerá a 2-3% anual hasta 2035, impulsada por retiros de carbón en Europa y transición a gas en Asia-Pacífico. Argentina puede capturar nicho de exportación spot y flexible, ventajoso para compradores no vinculados a Catar. El diferencial de precio regional (Latam) frente a Europa es de 1-2 dólares/MMBTU, margen que justifica operación en regime variable. Proyectos de integración energética con Chile (tanto gas como electricidad) abren mercado de 25-50 Mm³/d adicionales. Neuquén y Bahía Blanca pueden posicionarse como hub energético sudamericano, con potencial de licuación de gas boliviano a largo plazo.
Perspectiva: proyecciones y decisiones estratégicas en juego
Para 2027-2030, Argentina tendrá que ejecutar decisiones críticas. La FID de Punta Colorada es la más urgente: si se aprueba en Q1 2027, operación comercial podría iniciarse en 2029, sumando 4 MTPA a las 0,6 MTPA actuales. Con producción de Vaca Muerta en 500+ Mm³/d y exportaciones domésticas de gas comprimido a Chile estabilizadas en 50-70 Mm³/d, habría margen físico para licuación. El escenario base proyecta exportaciones de GNL de 1,5-2,0 MTPA en 2030 versus 0,4 MTPA en 2026, generando ingresos brutos de 2.000-2.500 millones de dólares anuales. Escenario alcista: si se desarrollan módulos adicionales o se amplía Punta Colorada a 8 MTPA, ingresos podrían alcanzar 4.000-5.000 millones de dólares anuales, comparable a exportaciones petroleras totales actuales. Escenario bajista: retraso en inversión, cortes en producción de Vaca Muerta o caída de precios globales por debajo de 7 dólares/MMBTU erosionarían viabilidad, limitando volumen a 0,5-0,8 MTPA. Variables de riesgo alto: estabilidad macroeconómica argentina (inflación, tipo de cambio), disponibilidad de crédito para inversión en infraestructura post-endeudamiento 2024-2025, y dependencia de capex en dólares en contexto de restricción fiscal. Decisiones políticas clave: (1) Aprobar la tercera línea del gasoducto Néstor Kirchner con financiamiento multilateral. (2) Mantener predictibilidad en regalías y regímenes tributarios para horizontes de 20 años. (3) Negociar contratos LNG long-term con compradores asiáticos y europeos antes de FID de Punta Colorada, mitigando riesgo comercial. (4) Coordinar con gobiernos provinciales sobre prioridades de suministro doméstico versus exportación. Para Neuquén, posicionar GNL como motor de diversificación más allá del petróleo crudo, garantizando captura de valor agregado y empleo local.