La provincia desarrolló jornadas con el PNUMA para fortalecer capacidades en gestión de emisiones del sector Oil & Gas.

 Redacción
Por qué importa hoy: Vaca Muerta en la encrucijada política y productiva
Vaca Muerta representa el corazón energético de Argentina en 2026, en un momento en que el país debate simultáneamente su modelo fiscal, la atracción de inversión extranjera y su rol en los mercados globales de energía. La formación neuquina no convencional es responsable de aproximadamente el 25% de la producción petrolera nacional y del 15% del gas natural total del país, cifras que crecen año a año pero que enfrentan presiones regulatorias, fiscales y de infraestructura. Para Neuquén, Vaca Muerta representa más que un polo de desarrollo: es la base de sus ingresos por regalías y la garantía de empleo directo e indirecto en una región donde el sector hidrocarburífero concentra más del 40% de la actividad económica. Las decisiones que se tomen en 2026 sobre política tributaria, inversión estatal complementaria en infraestructura y regulación ambiental definirán si Vaca Muerta logra duplicar su producción hacia 2030 o si entra en un plateau de estancamiento relativo.
Antecedentes: de la promesa shale a la producción real (2010-2026)
Cuando YPF descubrió las dimensiones comerciales de Vaca Muerta en 2010, se estimaba que contenía reservas de 16.200 millones de barriles de petróleo equivalente. Dieciséis años después, la realidad operativa es más matizada. La producción acumulada ha alcanzado aproximadamente 1,2 millones de barriles de petróleo equivalente por día (bbl/d equivalentes), con un mix de 400.000 barriles de crudo y 800.000 metros cúbicos de gas por día. YPF mantiene una posición dominante con el 42% de la producción, seguida por Shell (28%), TotalEnergies (20%) y operadores más pequeños como Equinor, Petronas y Surcos (10% combinado).
Entre 2016 y 2023, la producción creció exponencialmente bajo administraciones que priorizaron la atracción de capital privado. YPF invirtió más de 15.000 millones de dólares; Shell y TotalEnergies aportaron conjuntamente otros 20.000 millones. Estos volúmenes permitieron que Argentina pasara de importador neto de gas a exportador esporádico de GNL a través de Quintero (Chile) hacia fines de 2023. Sin embargo, la volatilidad del tipo de cambio, la inflación acumulada (que redujo rentabilidad de proyectos en dólares nominales) y los cambios de gobierno generaron ciclos de incertidumbre que frenaron nueva inversión de riesgo después de 2023.
Estado actual: producción, operadores y flujo de inversión (2024-2026)
En noviembre de 2026, Vaca Muerta opera con capacidad instalada cercana a su máximo histórico. La producción de gas alcanza los 800.000 metros cúbicos diarios (m³/d) en promedio, aunque con volatilidad estacional significativa. La producción petrolera se mantiene estable en 400.000 barriles por día. Este nivel productivo requiere un gasto operativo anual de aproximadamente 3.500 millones de dólares entre las cuatro operadoras principales, distribuido en perforación, completación, compresión y transporte.
YPF, con control mayoritario, enfrenta una presión dual: maximizar retorno de accionistas locales y mantener competitividad fiscal frente a otras jurisdicciones (Uruguay, Brasil, Perú tienen propuestas tributarias más agresivas). Shell ha moderado sus inversiones de expansión, enfocándose en optimizar producción de campos ya desarrollados. TotalEnergies mantiene una estrategia selectiva: invertirá en proyectos con tasa interna de retorno superior al 20% nominal. Los operadores más pequeños actúan como tomadores de precio, buscando nichos operacionales de menor costo.
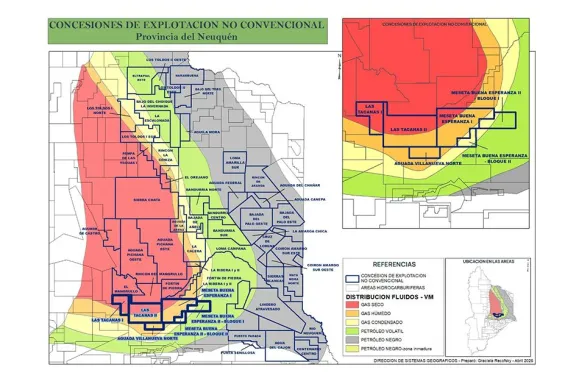
Las inversiones de capital anunciadas para 2025-2026 rondan los 2.800 millones de dólares, cifra un 35% inferior a los picos de 2021-2022. Este descenso refleja tanto ciclos de negocios como incertidumbre regulatoria. YPF ha comprometido 1.100 millones para expansión del Pozo Coiron Sur y desarrollo del área Aguada Pichana Este, dos de los proyectos con mayor rendimiento por pozo. Shell destina 800 millones a optimización de compresión en Aguada Federal. TotalEnergies reserva 600 millones para trabajos de reparación y estimulación de pozos existentes.
Desafíos operativos, fiscales y de infraestructura
La producción de Vaca Muerta enfrenta cuatro nudos críticos que limitan su expansión hacia 2030. Primero, la infraestructura de transporte: el gasoducto Presidente Néstor Kirchner (1.000 km, 9.000 millones de m³/año de capacidad), habilitado parcialmente en 2023, opera al 75% de su capacidad diseñada. Su ampliación requiere inversión estatal de 800 millones de dólares, fondos que el Tesoro nacional debate con urgencias de otras prioridades. Sin esa ampliación, la producción de gas se topa con un techo físico hacia 2027-2028.
Segundo, la carga fiscal: Neuquén cobra regalías del 3% sobre el valor del crudo y el 3% sobre el gas, tasas inferiores al promedio provincial argentino (5-6%) pero cercanas a las de Uruguay y Brasil. El gobierno nacional debate un impuesto a la ganancia extraordinaria en hidrocarburos de entre 15% y 20%, que reduciría rentabilidad de nuevos proyectos. YPF y Shell han advertido que tal gravamen desincentivaría inversión adicional. Este es el debate regulatorio más tenso de Neuquén en 2026.
Tercero, la gestión ambiental: Vaca Muerta genera aproximadamente 180.000 toneladas anuales de dióxido de carbono equivalente por sus operaciones y es responsable del 8% de las emisiones de metano detectadas en la región patagónica según monitoreos satelitales. Los operadores han implementado sistemas de captura y quema de metano, pero aún quedan 150-200 pozos sin tecnología de control de emisiones. La presión ambiental internacional, especialmente de inversionistas europeos, obliga a TotalEnergies y Shell a acelerar inversión en monitoreo y reducción de huella de carbono, con costo adicional de 50-80 millones de dólares anuales.
Cuarto, la logística de exportación: sin gasoductos a Chile o Paraguay con capacidad disponible, la única ruta de exportación de GNL sigue siendo Quintero en Chile, limitada a entre 2-5 millones de metros cúbicos diarios según disponibilidad de buques. Proyectos de nuevos gasoductos internacionales, como la línea a Brasil, avanzan lentamente en diseño y requieren negociaciones bilaterales que se extienden más allá de 2026.
Oportunidades: demanda global, diferencial de precios y consolidación técnica
Paradójicamente, los desafíos coinciden con oportunidades concretas. La demanda global de gas natural sigue creciendo: Asia paga premios de 3-5 dólares por BTU sobre el gas europeo; Europa busca reemplazar gas ruso, generando demanda estructural de largo plazo. Argentina podría capturar una porción mayor de ese mercado si logra ampliar capacidad de exportación, particularmente mediante GNL. Un proyecto de 5-8 millones de toneladas anuales de GNL (equivalente a 7-10 mil millones de m³/año de gas) requeriría inversión de 15.000-18.000 millones de dólares, pero abriría mercados en Japón, Corea del Sur e India con márgenes de ganancia superiores a 50% sobre costos.
En segundo lugar, la madurez técnica de Vaca Muerta ha reducido costos de perforación y completación. Un pozo en 2024-2025 cuesta 7-8 millones de dólares contra 12-14 millones en 2018. Esta curva de aprendizaje abre espacio para rentabilidad en proyectos con precios de gas más bajos. Si el precio del gas se mantiene en 3-4 dólares por BTU, la mayoría de los operadores siguen siendo rentables sin subsidios.
En tercer lugar, la transferencia tecnológica desde operadores internacionales a contratistas neuquinos ha generado un ecosistema de servicios locales que reduce dependencia de importaciones. Empresas como Surcos Energía, Tecpetrol y consortios de servicios regionalizados emplean hoy a más de 8.000 personas en valor agregado local, con potencial de crecimiento a 12.000-15.000 en caso de expansión productiva.
Perspectiva: 2027-2030, escenarios y decisiones pendientes
El horizonte de Vaca Muerta hacia 2030 depende de tres decisiones críticas que deben definirse antes de fin de 2026. Primero, la política fiscal: si Argentina mantiene regalías provinciales del 3% y no impone nuevos gravámenes nacionales, la inversión incremental se mantiene en línea con anuncios actuales (2.500-3.000 millones anuales). Si se implementan impuestos extraordinarios, esa cifra caería a 1.200-1.500 millones, desacelerando expansión.
Segundo, la inversión estatal en infraestructura: el Estado debe decidir si amplía el gasoducto Néstor Kirchner (decisión que requiere 800 millones de dólares) o si permite que el sector privado diseñe soluciones alternativas. La ampliación estatal garantiza viabilidad técnica pero consume recursos fiscales. Las alternativas privadas (nuevas líneas internacionales) tienen rentabilidad más lenta pero no requieren presupuesto nacional inmediato.
Tercero, la integración regional: proyectos como el gasoducto Argentina-Brasil o exportación de GNL coordinada con Uruguay y Paraguay generarían economías de escala que multiplicarían valor agregado. Estas integraciones requieren negociaciones diplomáticas simultáneas que apenas comienzan.
El escenario base considera que Vaca Muerta alcanza 1,6 millones de bbl/d equivalentes hacia 2030 (600.000 barriles de crudo, 1.000 millones de m³/d de gas), con inversión acumulada de 20.000 millones de dólares entre 2026 y 2030. Este volumen posiciona a Argentina como el tercer productor de shale de América del Sur tras Estados Unidos y Brasil, con capacidad de generar 4.000-5.000 millones de dólares anuales en ingresos por exportaciones de energía.
Un escenario alcista, si se amplía gasoducto, se atrae inversión en GNL y se mantiene estabilidad fiscal, podría ver producción de 1,9 millones de bbl/d equivalentes y 25.000-28.000 millones de inversión acumulada.
Un escenario pesimista, con nuevos gravámenes, infraestructura insuficiente y demora en integración regional, mantendría producción flat en 1,2 millones de bbl/d equivalentes, con inversión limitada a reemplazo y mantenimiento.
Neuquén y YPF apuestan por el escenario base con tendencia alcista. Las decisiones regulatorias y de inversión pública de los próximos seis meses serán determinantes.