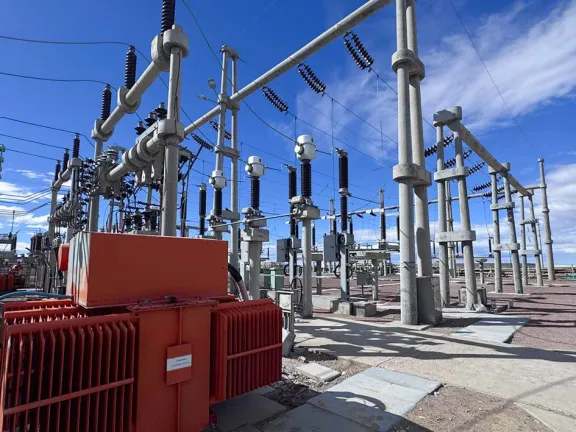
EPEN licita equipamiento para ampliar capacidad de la Estación Transformadora y acompañar expansión del parque solar regional.

 Redacción
La política energética argentina enfrenta en 2026 un dilema estratégico sin precedentes: consolidar la independencia energética mediante la explotación masiva de Vaca Muerta o acelerar la transición hacia renovables en un contexto donde el gas sigue siendo el pilar fiscal y macroeconómico del país. Esta tensión no es meramente ideológica; determina inversiones por decenas de miles de millones de dólares, empleo en regiones como Neuquén, y la posición argentina en mercados globales que están replanteándose profundamente.
Desde 2018, cuando comenzó la explotación comercial acelerada de Vaca Muerta, Argentina pasó de importar 9.000 millones de dólares anuales en energía a proyectar autosuficiencia en gas y petróleo antes de 2025. Los números fueron rotundos: la producción de shale gas en Neuquén alcanzó 42 millones de metros cúbicos diarios en 2024, representando casi el 55% de la producción gasífera nacional. La inversión acumulada superó los 20.000 millones de dólares, principalmente de operadores como Shell, TotalEnergies, Chevron y YPF. En 2023, Argentina exportó por primera vez GNL desde la terminal de Bahía Blanca, generando ingresos por 3.800 millones de dólares en concepto de ventas de energía. Sin embargo, este éxito energético convivió con señales contradictorias a nivel global: la Agencia Internacional de Energía proyectaba que el pico de demanda de petróleo llegaría entre 2030 y 2035, mientras que inversores institucionales comenzaban a desinvertir masivamente en combustibles fósiles.
Hoy, a octubre de 2026, el sector energético argentino opera en un contexto fragmentado. La producción de gas de Vaca Muerta se aproxima a los 50 millones de m³/día, con planes de operadores para alcanzar 80-100 millones de m³/día hacia 2030 si se confirman las inversiones. YPF mantiene su rol como productor principal con una participación del 40% en la cuenca, mientras que Shell, TotalEnergies y Chevron concentran el 45% restante. Las regalías petroleras rondan el 12% de los ingresos fiscales provinciales en Neuquén, generando un ciclo de dependencia política que complica cualquier transición apresurada. En petróleo, la producción nacional alcanzó 540.000 barriles diarios en 2025, manteniendo a Argentina como productor relevante en Sudamérica, aunque por debajo de Colombia y Perú. Simultáneamente, la capacidad renovable instalada creció a 15.000 MW (principalmente eólica en La Pampa y Patagonia, y solar distribuida), representando el 15% de la matriz eléctrica, pero sin desplazar significativamente la demanda de gas en generación térmica.
Los desafíos que enfrenta la política energética argentina son múltiples e interconectados. Primero, existe una brecha de inversión en renovables: mientras Vaca Muerta atrae anualmente 2.500-3.000 millones de dólares en capex, las inversiones en energías limpias no superan los 1.200 millones anuales. Segundo, la infraestructura de transporte y distribución de electricidad está saturada en zonas como la cuenca del Plata, lo que limita la absorción de generación renovable sin inversiones paralelas en redes. Tercero, el costo fiscal de subsidios energéticos sigue siendo significativo: aunque se redujeron desde máximos de 12.000 millones de dólares anuales (2022-2023), aún representan 4-5% del presupuesto nacional. Cuarto, existe incertidumbre regulatoria: cambios en legislaciones ambientales, presión por reducción de emisiones de metano (el gas está sometido a auditorías cada vez más estrictas sobre fugas), y volatilidad en precios internacionales generan cautela entre inversores de largo plazo. Finalmente, la competencia regional por mercados de gas y GNL es creciente: Perú, Colombia y Bolivia disputan clientes en Asia, erosionando márgenes de exportación argentinos.
Las oportunidades, sin embargo, no son triviales. Argentina posee el segundo yacimiento de shale gas más grande del mundo (Vaca Muerta), con recursos estimados en 308 billones de pies cúbicos, equivalentes a más de 80 años de producción a tasas actuales. Esta riqueza, si se desarrolla con estándares ambientales rigurosos, puede financiar la transición energética en lugar de obstaculizarla: las ganancias por exportación de gas y GNL podrían destinarse deliberadamente a infraestructura renovable, integración regional (interconexiones con Uruguay, Paraguay, Brasil), y tecnologías de transición como el hidrógeno verde. De hecho, operadores como Shell y TotalEnergies anunciaron proyectos piloto de hidrógeno en el sur neuquino, viendo oportunidades en exportar hidrógeno (producido a partir de gas natural con captura de carbono) hacia mercados europeos para 2030-2035. Además, la generación eólica patagónica es de clase mundial: factores de capacidad superiores al 45% en zonas de La Pampa y Río Negro permiten producción competitiva sin subsidios, especialmente si se resuelven cuellos de botella de transmisión.
La perspectiva hacia 2030 dependerá de decisiones que se toman ahora. Si el gobierno nacional prioriza maximizar ingresos por energía fósil sin paralelamente invertir en descarbonización, Argentina corre el riesgo de quedar con activos varados cuando la demanda global colapse (escenario pesimista post-2035). Si, contrariamente, adopta una estrategia de transición justa—explotando Vaca Muerta pero canalizando parte de sus ganancias en renovables, investigación en tecnologías limpias e integración eléctrica regional—puede posicionarse como proveedor energético de baja emisión hacia mercados que pagarán premium por ello. Las decisiones inmediatas son tres: (1) autorizar nuevas etapas de desarrollo en Vaca Muerta (actualmente bloqueadas parcialmente por resistencias ambientales y presupuestarias), (2) invertir en líneas de transmisión de alta tensión desde el sur hasta el área metropolitana, y (3) actualizar la regulación ambiental para permitir auditoría de metano pero sin paralizar operaciones. El próximo lustro determinará si Argentina aprovecha su ventana de oportunidad energética o la desaprovecha por indecisión.