Argentina entre el gas y la transición: el dilema del autoabastecimiento energético
Redacción
Energía14/11/2026Neuquén y Vaca Muerta enfrentan la presión de mantener producción mientras avanzan objetivos climáticos globales.

 Redacción
La cuenca neuquina se posiciona hoy como un actor estratégico en la geografía energética sudamericana, enfrentando un escenario de competencia regional intensificada pero con ventajas estructurales que le permiten defender su participación en los mercados globales. A mediados de 2026, mientras Argentina negocia su inserción en cadenas energéticas internacionales y la región patagónica experimenta un ciclo de inversión renovado, entender la posición competitiva de Neuquén es fundamental para evaluar tanto el futuro de la provincia como las implicancias para la economía nacional y el balance energético sudamericano.
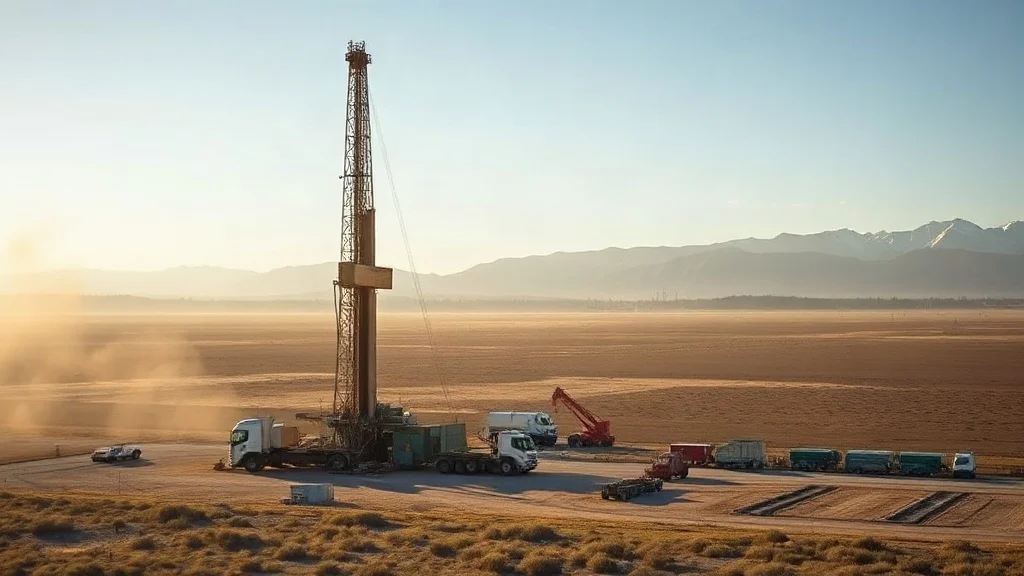
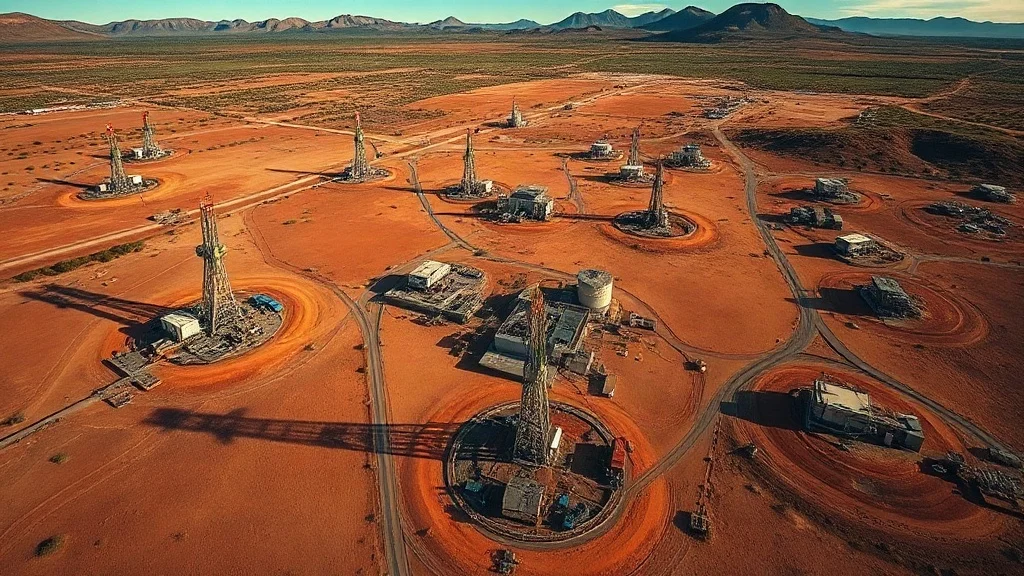
La cuenca neuquina representa la mayor concentración de reservas probadas de petróleo y gas no convencional de Argentina, con Vaca Muerta como su máxima expresión. Desde el descubrimiento de este yacimiento en 2008 y su explotación comercial a partir de 2011, la cuenca neuquina ha modificado la matriz energética argentina. En 2025, la región contribuía aproximadamente el 55% de la producción nacional de petróleo (alrededor de 420.000 barriles por día) y cerca del 60% del gas natural (alrededor de 1.200 millones de metros cúbicos diarios). Históricamente, Neuquén fue la base de la industria petrolera argentina desde los años 1970, pero el surgimiento de la producción no convencional transformó su relevancia. La inversión acumulada en Vaca Muerta desde 2012 superó los 28.000 millones de dólares, con aproximadamente 12.000 millones invertidos en la última década. Estos números posicionan a la cuenca no solo como un activo estratégico nacional sino como un destino relevante de inversión internacional en el sector upstream de América Latina.
En el contexto actual de 2026, la cuenca neuquina opera bajo condiciones de mayor estabilidad regulatoria respecto a años previos, aunque con presiones competitivas crecientes. Los principales operadores—YPF, Shell, TotalEnergies, Equinor, Pan American Energy y Wintershall Dea—mantienen carteras activas de exploración y desarrollo. YPF, como operador mayoritario, gestiona proyectos que generan ingresos por exportación de crudo y condensados que representan una fuente crucial de divisas. En términos de infraestructura, la cuenca cuenta con gasoductos troncales como el Sistema Transpatagónico (Gasoducto Néstor Kirchner), completado en 2023 con capacidad de 37 millones de metros cúbicos diarios, que conecta producción neuquina con mercados en Buenos Aires y potencialmente con exportación. La capacidad de refinación en la región sigue siendo limitada; las refinerías operativas procesan volúmenes menores comparado con plantas costeras. Según datos del Instituto Argentino del Petróleo y del Gas, la producción bruta de petróleo neuquino en octubre de 2026 alcanzaba 432.000 barriles por día, mientras que el gas natural rondaba los 1.240 millones de metros cúbicos diarios, con tendencia a estabilizarse dado el nivel de inversión sostenido.
Las ventajas estructurales de la cuenca neuquina en el mapa regional radican en varios factores clave. Primero, el tamaño de los recursos: Vaca Muerta posee recursos técnicamente recuperables estimados en 16.000 millones de barriles de petróleo equivalente, de los cuales apenas se ha producido alrededor del 3-4% acumulativamente. Segundo, la calidad del recurso: el shale neuquino presenta características de productividad por pozo superiores a muchas opciones competitivas en América Latina, con decline curves más suaves que permiten flujos de caja prolongados. Tercero, la proximidad a mercados de exportación: a diferencia de yacimientos en el interior de Sudamérica, Neuquén está a 1.200 kilómetros de puertos patagónicos (Bahía Blanca, Puerto San Julián) y a distancias competitivas de refinación costera. Cuarto, la acumulación de expertise: tres décadas de operación petrolera han construido una base técnica, logística y laboral que reduce riesgos operacionales comparado con nuevas cuencas. Quinto, los costos: aunque superiores a los de hace una década, el break-even promedio de nuevos pozos en Vaca Muerta ronda los 35-45 dólares por barril, inferior a muchas alternativas no convencionales en regiones competidoras.
Sin embargo, la cuenca neuquina enfrenta desafíos significativos que erosionan su posición competitiva. La competencia regional es real: Colombia aumentó producción de crudo a 800.000 barriles diarios en 2025-2026, Brasil expande su oferta deepwater con costos operacionales menores, y Perú potencia sus reservas de gas. En el plano regulatorio, el debate permanente sobre regalías, impuestos a la exportación y estabilidad fiscal genera incertidumbre inversora. La presión climática global reduce demanda de nuevo petróleo; los principales operadores internacionales ajustan carteras hacia transición energética. La capacidad de procesamiento y exportación sigue siendo un cuello de botella: la refinación local es escasa y la exportación de crudo requiere competir en mercados spot de precios volátiles. La cuestión ambiental—monitoreo de emisiones de metano, gestión de agua, impacto en comunidades locales—se ha vuelto crítica para la aprobación de nuevos proyectos. Además, la inflación argentina y la volatilidad cambiaria encarecen costos operacionales locales comparado con operadores en otros países.
Las perspectivas para los próximos tres a cinco años dependen de decisiones regulatorias, ciclos de inversión global y evolución del precio de hidrocarburos. Si Argentina consolida un marco fiscal predecible y atrae capital para desarrollo brownfield (expansión de campos existentes), la cuenca neuquina puede mantener producción estable e incremental sin requerir megaproyectos. La oportunidad de integración energética regional—Argentina como exportador confiable de gas a vecinos, o como proveedor de crudo a refinerías brasileñas—abre nuevos mercados. Simultáneamente, el desarrollo de energías renovables en la Patagonia (parques eólicos, plantas solares) complementa la matriz neuquina, creando un portafolio energético robusto. La pregunta estratégica para las autoridades provinciales y nacionales es si Neuquén evolucionará hacia un modelo de producción sostenida y diversificado, o si perderá cuota de mercado por falta de inversión. La competencia regional no descansa, y los capitales internacionales buscan jurisdicciones con estabilidad clara. En este contexto, la cuenca neuquina conserva ventajas sólidas pero no irreversibles.