
Argentina entre el gas y la transición: el dilema del autoabastecimiento energético
Redacción

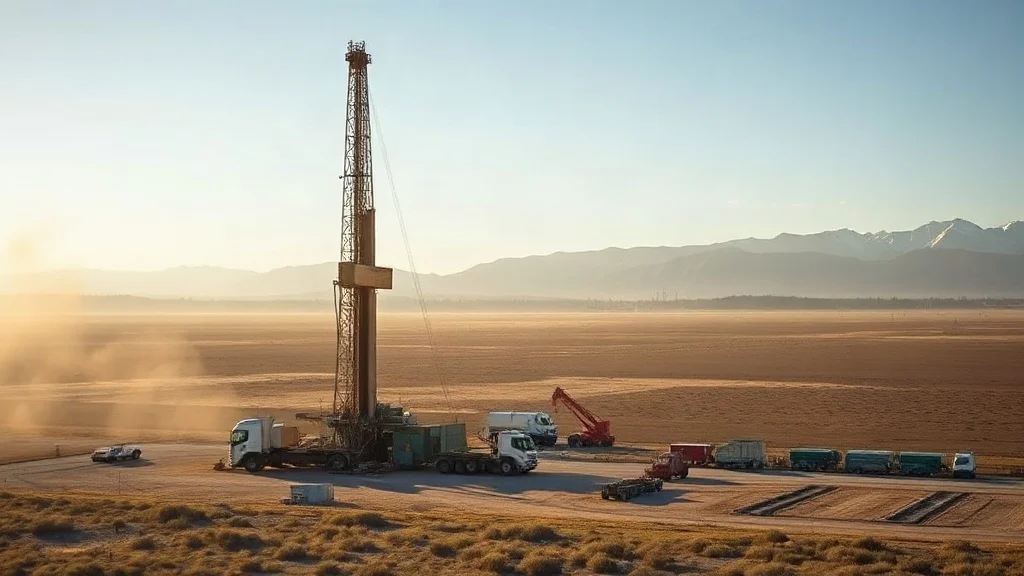
La política energética argentina atraviesa un punto de inflexión crítico en 2026. El país que importó gas licuado por más de una década busca recuperar el autoabastecimiento mientras enfrenta compromisos internacionales de reducción de emisiones y presiones de inversionistas globales para acelerar la transición hacia energías renovables. Neuquén, epicentro de esta tensión, concentra el 80% de la producción hidrocarburífera nacional y alberga a Vaca Muerta, el segundo yacimiento no convencional más grande del mundo. Esta geografía política y productiva convierte a la provincia patagónica en el tablero donde se juega no solo el futuro energético argentino, sino también las contradicciones inherentes entre seguridad energética y ambición climática.
Argentina llegó a importar 8.000 millones de metros cúbicos de gas natural licuado en 2022, el pico de una crisis que costó más de 2.500 millones de dólares anuales en divisas. Este quiebre en el abastecimiento fue resultado de la falta de inversión en exploración durante dos décadas, la caída de reservas convencionales en la cuenca neuquina y la incapacidad del Estado de mantener precios que atrajesen capital privado. Vaca Muerta emergió como respuesta: con 308 billones de metros cúbicos de gas y 26.000 millones de barriles de petróleo (estimaciones del US Geological Survey), el yacimiento ofreció una salida matemática al déficit. Para 2024, la producción nacional de gas había recuperado 38 millones de metros cúbicos diarios, casi el 70% del consumo interno. Este rebote derivó de perforaciones aceleradas por YPF, Shell, TotalEnergies y Wintershall Dea en Neuquén, que invirtieron en conjunto más de 8.000 millones de dólares en los últimos cuatro años. El precio regulado del gas en boca de pozo—limitado a 3,5 dólares por millón de BTU entre 2020 y 2024—cambió a un esquema gradual que alcanzó 6 dólares hacia 2025, mejorando rentabilidad pero generando conflictos con el consumidor residencial e industrial.
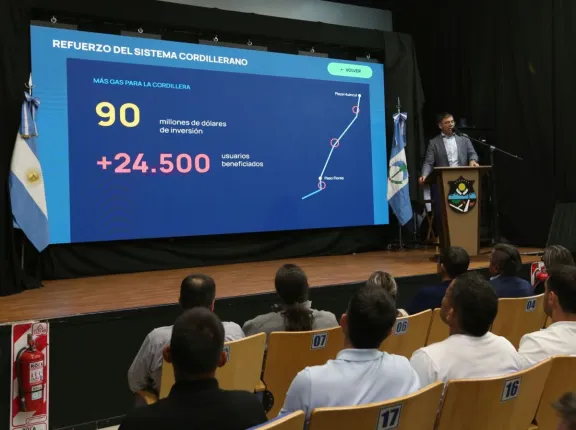
En el presente, la producción nacional de gas oscila entre 38 y 41 millones de metros cúbicos diarios, suficiente para cubrir demanda invernal y acumular stock para exportación. YPF aporta el 38% de esa producción, seguida por Shell (26%), TotalEnergies (18%) y operadores medianos como Petronas, Vista Oil & Gas y Surgutneftegaz. La inversión extranjera directa en hidrocarburos ronda 2.200 millones de dólares anuales, concentrada en Vaca Muerta. Pero aquí aparece la paradoja: mientras el sector privado apunta a expandir reservas, el gobierno nacional debate aumentar la capacidad de procesamiento de gas a través de nuevas plantas de compresión y ampliar ductos como el Gasoducto Central Neuquino (en construcción) y el futuro Gasoducto Planificación Transportista (GPT) que alcanzaría 5.000 millones de metros cúbicos diarios de transporte. Estos proyectos requieren inversión pública estimada en 3.500 millones de dólares y tardan 3 a 5 años en ejecución. Simultáneamente, Argentina instaló en 2024 y 2025 más de 900 megavatios de capacidad eólica y solar, alcanzando el 13% de la matriz eléctrica, un crecimiento anual de 22% en renovables. Esto representa una señal de diversificación, pero está lejos de desplazar la dependencia del gas para generación eléctrica—que sigue siendo el 45% de la matriz.

El desafío tiene múltiples capas. En lo regulatorio, Argentina enfrenta presión internacional: en 2021 firmó el Compromiso por la Metanización Empresarial, acordando reducir emisiones de metano en 40% hacia 2030 desde niveles 2020. Vaca Muerta tiene factores de emisión de 1,2 a 1,8 toneladas de CO2 equivalente por barril de petróleo (incluyendo metano fugas), superior a campos convencionales. Auditorías recientes de TotalEnergies han instalado monitoreo con satélites SENTINEL-5P para detectar emisiones fugitivas; las empresas reportan índices de captura del 95%, pero ONG ambientales cuestionan la metodología. En paralelo, la demanda energética argentina crece a 1,8% anual, con proyecciones de alcanzar 145 GWh para 2030, insuficiente para los renovables existentes sin mantener generación térmica con gas. El sector industrial, responsable del 32% del consumo de gas, negocia precios diferenciales. Bariloche, capital administrativa neuquina, y localidades como Zapala dependen económicamente de la renta petrolera: los royalties provinciales sumaron 780 millones de dólares en 2024 (11% del presupuesto provincial). Reducir producción para cumplir objetivos climáticos amenaza financiamiento público local. Luego está el financiamiento: bancos multilaterales como BID y CAF limitaron crédito a expansión petrolera; proyectos como la Fase 3 de Vaca Muerta (que requeriría 2.500 millones de dólares adicionales) enfrentan dificultades de estructuración financiera en mercados globales que giran hacia ESG.
La perspectiva para los próximos 18 a 24 meses es de consolidación sin ruptura: Argentina no abandonará gas, pero acelerará diversificación. Las decisiones críticas serán tres. Primero, el ritmo de aprobación de nuevos proyectos en Vaca Muerta—YPF propone perforar 200 pozos anuales de aquí a 2028 para mantener meseta de 45 millones de metros cúbicos diarios. Esto requiere aprobaciones ambientales provincialesaceleradas. Segundo, la inversión en infraestructura: si el GPT se concreta antes de 2029, permitirá exportar gas a Chile; si se demora, perderá ventana competitiva frente a Australia y Qatar. Tercero, la redefinición del marco tributario para hidrocarburos—con presión fiscal que alcanza el 34% en Neuquén (regalías 12% + impuestos a ingresos brutos 3% + derechos de exportación variable), la rentabilidad marginal de nuevas áreas es cercana al punto de equilibrio. El gobierno busca balancear captura de renta con atracción de inversión. Organismos como EPEN (Ente Provincial de Energía de Neuquén) debaten transiciones ordenadas, pero sin herramientas de planificación integral. La pregunta subyacente es si Argentina puede ser un productor energético responsable globalmente mientras financia desarrollo local. Las inversiones en renovables, correctas estratégicamente, no reemplazan ingresos de hidrocarburos antes de 2032 a escala provincial. Este desfase temporal es el verdadero nudo de la política energética argentina en 2026: la transición no es técnica ni financiera, es política.


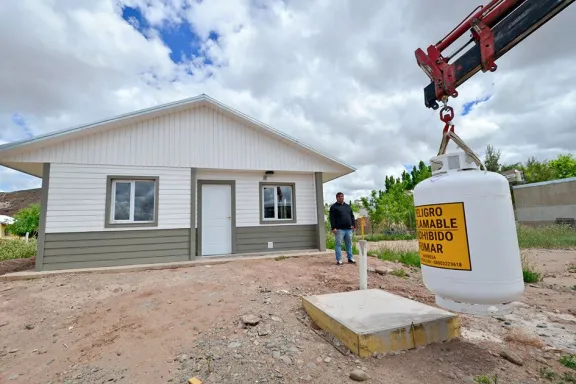
Quili Malal inicia transición energética con GLP: primer paso de la escalera de Figueroa


Perforación no convencional en Neuquén: tecnología y eficiencia en tiempos de costos ajustados