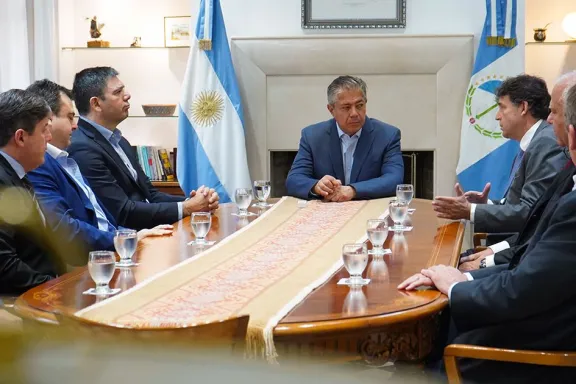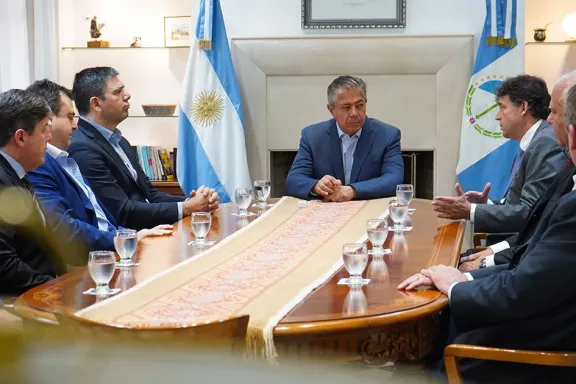
El gobernador recibe a empresas brasileñas para evaluar cooperación en mercados de largo plazo para el gas neuquino.

 Redacción
Por qué importa hoy este tema en Argentina y Neuquén
El mercado eléctrico argentino atraviesa una encrucijada crítica en 2026. Después de años de déficit energético, tarifas reguladas que no reflejaban costos reales, y una matriz fuertemente dependiente de combustibles fósiles, el país se ve obligado a repensar su estrategia de generación y distribución. En este escenario, Neuquén—históricamente centrada en la producción de hidrocarburos—emerge como un actor estratégico que puede contribuir significativamente a la estabilización del sistema interconectado nacional. No se trata solo de agregar megavatios; se trata de diversificar fuentes, reducir vulnerabilidades y crear un equilibrio entre generación térmica, renovable e hidráulica que el país no ha logrado mantener de manera sostenible.
Contexto y antecedentes: la evolución reciente del sector eléctrico argentino
Argentina ingresó a los años 2020 con una matriz eléctrica profundamente desequilibrada. Hacia 2020, las energías renovables apenas representaban el 10% de la generación total, mientras que el gas natural representaba aproximadamente 55% y la hidroelectricidad un 25%. Esta dependencia de combustibles fósiles—particularmente gas—generó vulnerabilidades tanto macroeconómicas como ambientales. El régimen de tarifas congeladas entre 2002 y 2017, y luego los congelamientos parciales posteriores, desincentivó la inversión privada en generación nueva y permitió que el déficit estructural se profundizara. Para 2023-2024, Argentina enfrentaba cortes de energía recurrentes y demandas crecientes de potencia que el sistema no podía satisfacer plenamente. A esto se sumó una sequía hídrica que afectó severamente a los grandes complejos hidroeléctricos del Litoral y Cuyo, reduciendo la oferta de energía de bajo costo durante cruciales meses de invierno. El precio spot de la electricidad se dispuso hacia niveles que ningún régimen de subsidios podía sostener fiscalmente. Neuquén, mientras tanto, mantuvo un rol marginal en la matriz nacional: su generación propia—proveniente de pequeñas plantas hidráulicas y térmicas—apenas alcanzaba los 300-400 MW de capacidad instalada, cuando la demanda provincial rondaba los 700-900 MW en períodos pico. La provincia históricamente importaba el grueso de su energía desde el Centro y Cuyo, a través de débiles interconexiones.
Estado actual: actores, inversiones y proyectos en marcha
Desde 2024, el panorama comenzó a cambiar tangiblemente. El gobierno nacional impulsó reformas regulatorias que permitieron aumentar las tarifas eléctricas hacia niveles más cercanos a costos reales, abriendo espacio para nuevas inversiones privadas. Neuquén, aprovechando su geografía y su tradición energética, se posicionó como hub de diversificación. Actualmente, la provincia cuenta con tres líneas de desarrollo: energías renovables, integración hidroeléctrica complementaria, y respaldo térmico flexible. En materia de renovables, proyectos eólicos en la Patagonia neuquina han comenzado a materializarse. La Empresa Provincial de Energía de Neuquén (EPEN) ha liderado inversiones en parques eólicos en zonas de alto potencial como Cutral-Có y Zapala, con una capacidad combinada que rondaría los 150-200 MW operativos a fines de 2026. Empresas privadas también han expresado interés en desarrollar parques adicionales. En paralelo, se avanzó en la expansión de la central hidroeléctrica Alicurá—una de las pocas represas eficientes de la provincia—con mejoras en turbinería que permitieron incrementar su output de ~150 MW a ~165 MW. Más ambicioso es el proyecto de interconexión de alta tensión que uniría Neuquén con el resto del sistema nacional. La línea de 500 kV que conectaría Neuquén con Cuyo y luego con el Centro representaría un salto cualitativo: permitiría flujos bidireccionales de electricidad, facilitando que la provincia exporte energía renovable cuando la produzca en exceso y que importe con mayor eficiencia cuando lo requiera. Esta infraestructura, financiada parcialmente con fondos del Banco Interamericano de Desarrollo (BID) y aportes provinciales, tiene estimado un costo cercano a USD 280 millones y se espera que esté operativa en 2027-2028. Por el lado de generación térmica flexible, Neuquén aprovecha su cercanía a los yacimientos de gas natural. Proyectos de ciclo combinado de mediano porte (100-150 MW) están en evaluación, destinados a proporcionar respaldo en horas pico y servir como complemento de fuentes intermitentes como la eólica. YPF y empresas privadas han expresado interés en desarrollar esta capacidad aprovechando gas que hoy se produce localmente en Vaca Muerta.
Desafíos y oportunidades: la ecuación compleja del sector
La transición de Neuquén hacia un rol más activo en la matriz nacional enfrenta obstáculos concretos. Primero, la infraestructura de transmisión sigue siendo insuficiente. Aunque la línea de 500 kV representa un avance, el sistema de distribución intraprovincial aún requiere inversiones significativas para evacuar energía desde zonas de generación hacia centros de demanda. Segundo, el financiamiento de proyectos de envergadura resulta complejo en un contexto macroeconómico inestable. Si bien hay appetite de inversores internacionales para proyectos renovables en Argentina, las expectativas de rentabilidad requieren marcos regulatorios claros y estables a plazo largo—algo que el sector energético ha visto cuestionado frecuentemente por cambios de administración. Tercero, existe tensión entre el desarrollo de renovables y la continuidad de gas natural como fuente principal. Neuquén produce gas de Vaca Muerta, y la industria local históricamente ha dependido de esa actividad para empleo y rentas fiscales. Transitar hacia una matriz más renovable sin desmantelar precipitadamente la cadena de gas resulta políticamente sensible. Por otro lado, las oportunidades son tangibles. La eólica patagónica es uno de los recursos renovables de menor costo del mundo—con factores de capacidad superiores a 45% en zonas seleccionadas de Neuquén, comparado con promedios globales de 35%. Esto significa que proyectos eólicos pueden generar electricidad a costos competitivos sin subsidios permanentes, una vez que la inversión inicial está recuperada. La hidroelectricidad complementaria de Neuquén—especialmente Alicurá, Piedra del Águila y proyectos menores—aporta estabilidad y permite atenuar la intermitencia de fuentes renovables. Además, la ubicación geográfica de Neuquén como puente entre Cuyo y el Centro le confiere valor estratégico: puede actuar como corredor de transmisión y como centro de generación diversificado. Si se logra ejecutar inversiones por USD 500-800 millones en los próximos 3-4 años, Neuquén podría aportar entre 500-700 MW netos adicionales al sistema nacional, una cifra significativa considerando que la capacidad instalada total argentina ronda los 45.000 MW.
Perspectiva: hacia dónde va el mercado eléctrico neuquino y nacional
Para 2028-2030, se proyecta que Neuquén contribuya con aproximadamente 15-18% más de generación de la que aporta hoy—crecimiento que provendría principalmente de renovables y mejoras en eficiencia hidráulica. A nivel nacional, esto implica que la participación de renovables en la matriz podría alcanzar 22-25%, un avance significativo comparado con el 10-12% de hace cinco años. Sin embargo, el éxito de esta trayectoria depende de decisiones que están en juego ahora. En el corto plazo, es crítico que el gobierno nacional y provincial mantengan señales consistentes respecto a la rentabilidad de invertir en generación renovable: marcos regulatorios estables, tarifas que reflejen costos reales, y certidumbre legal sobre concesiones de tierra y acceso a la red. Internacionalmente, empresas como Shell y TotalEnergies—ya presentes en Vaca Muerta por gas—han explorado oportunidades en renovables en la región; su participación en proyectos eólicos neuquinos podría acelerar la expansión. En paralelo, es necesario que la provincia gestione la transición social de empleos dependientes del gas hacia sectores de renovables, asegurando que trabajadores y comunidades locales no queden rezagadas. Finalmente, la integración del mercado eléctrico regional con Chile—que avanza paralela—abre perspectivas de comercio transfronterizo de electricidad. Neuquén, cercana a la frontera, podría beneficiarse de flujos de energía complementarios. En síntesis, Neuquén transita de ser un consumidor importador neto de electricidad a un proveedor neto con capacidades diversificadas. Ese cambio no es automático: requiere capital, regulación clara y paciencia con ciclos de construcción prolongados. Pero si se ejecuta adecuadamente, beneficiará tanto a la provincia como al país, reduciendo costos sistémicos, mejorando la confiabilidad del suministro y alineando la matriz eléctrica argentina con objetivos de descarbonización que cada vez más mercados internacionales demandan.