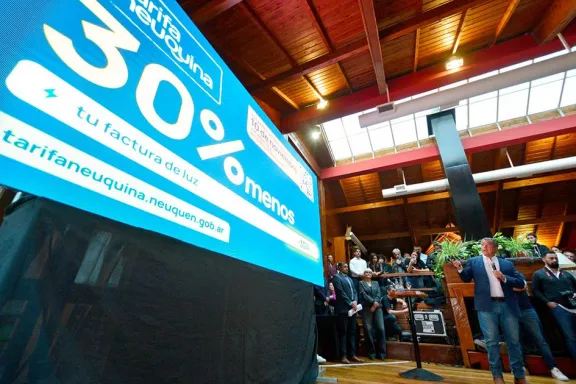
Tarifa Neuquina: 96.000 hogares neuquinos ahorran hasta 60 mil pesos por mes
Redacción
Energía09/11/2026El EPEN aplica descuentos de hasta 30% en luz. Figueroa respalda política de reducción tarifaria para usuarios residenciales.

 Redacción
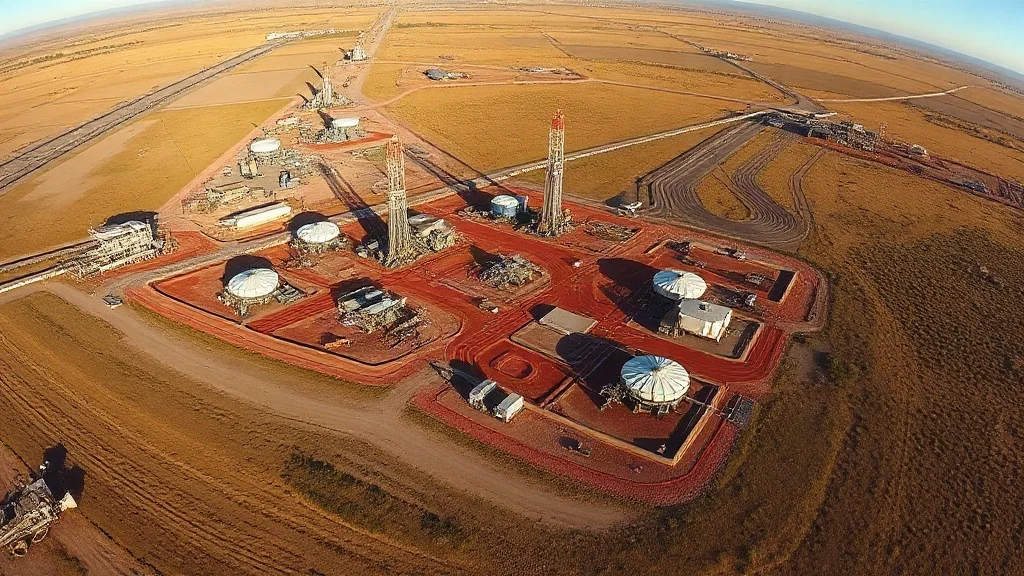
La inversión extranjera en Vaca Muerta ha alcanzado un punto de inflexión en 2026. Después de años de volatilidad macroeconómica argentina, incertidumbre regulatoria y ciclos de precios de hidrocarburos, operadoras globales de primer nivel están comprometiendo capital significativo en el yacimiento no convencional más productivo de América del Sur. Este movimiento representa no solo una apuesta por los recursos, sino también una lectura empresarial sobre la estabilidad institucional y las perspectivas de rentabilidad en Argentina tras los cambios regulatorios y fiscales de los últimos 18 meses.
Vaca Muerta, ubicada en Neuquén entre los ríos Limay y Neuquén, es la segunda cuenca de shale gas más grande del mundo y la tercera en shale oil, según datos de la Agencia de Información Energética estadounidense. Su potencial fue reconocido desde 2011, pero la magnitud de la inversión industrial requería estabilidad macroeconómica que Argentina no brindaba consistentemente. Entre 2014 y 2022, la formación acumuló exploraciones piloto pero no despegó a escala comercial masiva. YPF, operadora estatal, comenzó produciéndola sola pero su capacidad de inversión fue limitada por restricciones fiscales. En 2023 y 2024, cambios en la política de tipos de cambio, desgravaciones impositivas y una mayor confianza en instituciones llevaron a operadoras multinacionales a revalorar la oportunidad. Actualmente, Vaca Muerta produce aproximadamente 480.000 barriles equivalentes de petróleo por día (BOE/d), lo que representa cerca del 25% de la producción de hidrocarburos convencionales y no convencionales del país combinadas. Hace apenas tres años, esa cifra era 220.000 BOE/d.
Shell es la operadora extranjera con mayor presencia accionaria en Vaca Muerta a través de su participación mayoritaria en Vaca Muerta S.A., joint venture con YPF. Shell inyectó USD 9.500 millones entre 2016 y 2024, pero la velocidad de desembolsos se aceleró en 2025-2026 con aprobación de fases de expansión que alcanzarán producción de 350.000 BOE/d en el sitio operado para 2028. TotalEnergies, a través de su control accionario en Wintershall Dea Argentina (que opera el área de Fortín de Piedra), ha comprometido USD 3.200 millones adicionales con objetivo de triplicar producción en su área de influencia hacia 2030. Petronas, operador de Tecpetrol en el bloque Fortín de Piedra Sur, anunció en septiembre 2026 inversión por USD 2.100 millones para perforación de 300 pozos en los próximos 36 meses. Eni, con participación minoritaria pero estratégica, sostiene aportes menores pero consistentes. YPF mantiene operación conjunta con Shell pero también desarrolla proyectos propios con capacidad financiera fortalecida por ingresos de regalías y arrendamientos, con presupuesto de inversión de USD 1.800 millones anuales en Vaca Muerta específicamente.
Los desafíos que enfrentan estas operadoras son estructurales. Primero, la volatilidad macroeconómica argentina: aunque ha mejorado, cualquier cambio en política fiscal o cambiaria impacta la rentabilidad de proyectos de largo horizonte. Una depreciación súbita o reintroducción de restricciones cambiarias reduce ingresos en moneda local. Segundo, la infraestructura de exportación: Vaca Muerta produce gas y petróleo, pero canalizar volúmenes requiere gasoductos, plantas de tratamiento y acceso a puertos o mercados regionales. El gasoducto Troncal Sur, clave para evacuar gas, requiere USD 3.500 millones en inversión y aún no cierra financiamiento completo. Tercero, la competencia global: precios WTI en USD 70-80/barril por barril (cifra de octubre 2026) presionan márgenes operativos si costos no escalan proporcionalmente. Vaca Muerta requiere inversión en completamiento, estimulación y logística que eleva costo operativo a USD 45-55 por BOE en promedio, dejando margen ajustado. Cuarto, regulación ambiental y social: Neuquén y comunidades originarias han exigido estándares de monitoreo de metano, agua subterránea y gases en aire. Cumplimiento requiere inversión tecnológica adicional (monitoreo remoto, inyección de residuos) estimada en USD 120-150 millones por operador.
Las oportunidades, sin embargo, son sustanciales. Demanda global de gas natural permanece resiliente pese a transición energética, especialmente en Europa y Asia donde se revalúa seguridad de suministro. Argentina puede posicionarse como proveedor de GNL (gas natural licuado) si proyectos de licuefacción en Bahía Blanca o plantas flotantes avanzan. Una planta con capacidad de 10 millones de toneladas anuales (Mtpa) generaría ingresos de exportación de USD 5.000-7.000 millones anuales a precios actuales. Segundo, integración regional: gasoductos hacia Chile, Uruguay y Paraguay ofrecen mercados cautivos con demanda creciente. Tercero, reducción de importaciones: Argentina importó GNL por USD 1.800 millones en 2023; producción propia de Vaca Muerta puede eliminar esa erogación en 3-5 años. Cuarto, empleo local: operaciones de Vaca Muerta generan aproximadamente 45.000 puestos directos e indirectos en Neuquén, con multiplicador económico que estimula comercio, construcción y servicios. Quinto, recaudación fiscal: regalías y retenciones sobre ventas representaron USD 890 millones para provincia y Nación en 2025; proyecciones al 2028 superan USD 1.500 millones anuales.
La proyección hacia 2027-2028 depende de decisiones institucionales en varios frentes. En materia regulatoria, certidumbre sobre regímenes de estabilidad tributaria y acceso a divisas es crítica. En infraestructura, financiamiento del gasoducto Troncal Sur y plantas de procesamiento es bloqueante. En geopolítica, acuerdos de suministro de GNL con Asia y Europa pueden justificar inversiones de USD 8.000-12.000 millones en licuefacción. En tecnología, adopción de técnicas de reducción de emisiones de metano (captura, combustión in-situ, inyección) determinará competitividad ante presión de mercados europeos y asiáticos con estándares de carbono. Operadoras privadas señalan que invertirán según robustez de señales macroeconómicas y previsibilidad regulatoria, no por ciclos políticos. Shell y TotalEnergies, con experiencias en 20+ países, calibran riesgo país como moderado-alto; eso explica por qué solicitan protecciones legales y tasas de retorno de 12-15% anual mínimo. YPF, como actor estatal, tiene flexibilidad pero también presión política para maximizar producción rápidamente. Petronas, con cartera global competitiva, prioriza eficiencia operacional y costos bajos; Vaca Muerta es atractiva porque geology y tecnología logran costos en rango competitivo globalmente.
En síntesis, la inversión extranjera en Vaca Muerta en 2026 refleja confianza cautelosa en Argentina como destino energético. Operadores globales ven oportunidad genuina, pero monitorean constantemente riesgos macroeconómicos. El próximo paso crítico es materializar inversión en infraestructura de exportación y estabilizar señales de política económica. Si eso sucede, Vaca Muerta podría duplicar producción antes de 2030 y consolidarse como activo de relevancia geopolítica para América del Sur, comparable a yacimientos en Brasil o México en impacto económico y escala.