Plan Calor: Neuquén invierte USD 130M en gasoducto para Rincón de los Sauces
Redacción
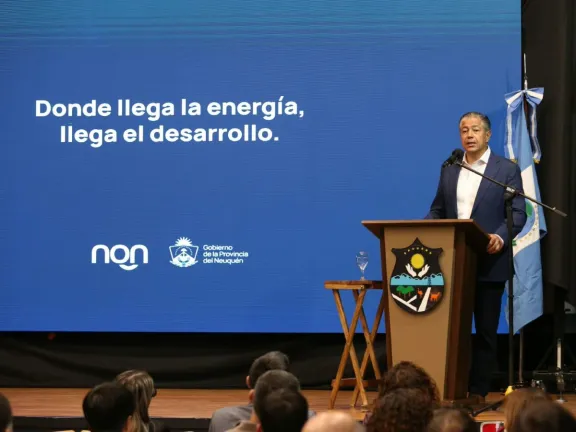
Energía06/11/2026Figueroa presenta estrategia energética integral con expansión de infraestructura de gas y electricidad en localidades aisladas de la provincia.

 Redacción
La infraestructura de gasoductos en Argentina representa el sistema circulatorio del sector energético nacional. Sin una red moderna y suficientemente dimensionada, la producción de gas de Vaca Muerta, los yacimientos convencionales y la generación térmica quedan limitadas en su capacidad de llegar a mercados. Hoy, en 2026, el país enfrenta un punto de inflexión: la red de transporte opera cercana a su saturación, las inversiones se han ralentizado, y las decisiones regulatorias del próximo trienio determinarán si Argentina puede consolidar su rol como potencia energética o quedará rezagada frente a competidores globales. Esta realidad impacta directamente en Neuquén, epicentro productor, donde cada barril y cada metro cúbico de gas dependen de tuberías que conectan yacimientos con refinería, plantas de licuefacción y mercados domésticos e internacionales.
La historia reciente de los gasoductos argentinos está marcada por períodos alternos de inversión e inacción. Durante los años 2000 y la primera década del 2010, se ejecutaron proyectos significativos como el Gasoducto del Noreste Argentino (GNEA) y ampliaciones del troncal rioplatense. Sin embargo, entre 2015 y 2023, la inversión en nueva capacidad de transporte se contrajo notablemente. La sanción de la Ley de Incentivo a Grandes Inversiones (Ley 27.541) en 2020 abrió una ventana para proyectos de mayor escala, pero la materialización fue lenta. Según datos de la Secretaría de Energía, la red troncal argentina de transporte de gas alcanza aproximadamente 13.600 kilómetros de tuberías de largo recorrido, más 14.000 kilómetros de gasoductos de distribución. Esa infraestructura mueve actualmente entre 130 y 150 millones de metros cúbicos diarios (MMm³/d) en temporada alta, un volumen que contrasta con los 110-120 MMm³/d promedio anual. La capacidad teórica instalada ronda los 160-170 MMm³/d, pero el envejecimiento y las restricciones operativas reducen el disponible real.
En el presente, la red de gasoductos de Argentina es un mosaico de operadores: Transportista de Gas del Sur (TGS) controla el troncal central y sur; Transportista de Gas del Norte (TGN) maneja el eje norte y conexiones hacia Bolivia; Empresa Transportista de Gas del Neuquén (EPEN) opera infraestructura provincial clave en la región productora. A ello se suman miles de kilómetros de distribución municipal y provincial. La producción neuquina de Vaca Muerta, que ronda 50-55 MMm³/d según operador, converge en puntos de agregación cercanos a Tratayén y desde allí fluye hacia los gasoductos principales. En paralelo, la construcción del Gasoducto Néstor Kirchner (GNK), con una inversión de aproximadamente 9.200 millones de dólares, representa la iniciativa más ambiciosa en dos décadas. Este proyecto, liderado por YPF con participación de Shell y TotalEnergies, suma 430 kilómetros de tuberías de 34 pulgadas que conectan Vaca Muerta directamente con el Gran Buenos Aires, aumentando la capacidad en 40 MMm³/d adicionales. La obra, cuya finalización está prevista para 2027, representa un cambio de paradigma: permite derivar gas de la región productora sin pasar necesariamente por los nudos de congestión actuales, reduciendo costos de transporte y flexibilizando rutas comerciales.
Los desafíos que enfrenta la infraestructura de transporte de gas en Argentina son múltiples y entrelazados. Primero, el envejecimiento de la red existente: tuberías instaladas hace 30 o 40 años requieren mantenimiento creciente y limitaciones operativas, especialmente en invierno cuando la demanda térmica explota. Segundo, el financiamiento: la inversión en gasoductos es intensiva en capital, de largo plazo de retorno y requiere marcos regulatorios estables. La rentabilidad de nuevas líneas depende de tarifas de transporte predecibles, pero Argentina ha tenido volatilidad regulatoria. Tercero, la coordinación federativa: Neuquén, Buenos Aires, Santa Fe y otras provincias tienen jurisdicción sobre segmentos de la red; desajustes en criterios regulatorios generan ineficiencias. Cuarto, la competencia con alternativas: la expansión de energías renovables y la presión por descarbonización mundial reduce la demanda de gas a largo plazo en muchos mercados, lo que impacta inversión en infraestructura de transporte. Sin embargo, existen oportunidades claras. La demanda global de gas natural licuado (GNL) sigue firme; Argentina tiene crecimiento de producción propia y potencial exportador en la cuenca del Golfo San Jorge y Vaca Muerta. La integración con Chile, mediante gasoductos reversibles, abre mercados alternativos. Y la descarbonización industrial genera nichos específicos de demanda de gas como combustible de transición. Proyectos como el Gasoducto Austral, de menor escala pero estratégico para conectar yacimientos del sur de Neuquén con plantas de licuefacción, representan micromundos de oportunidad.
La perspectiva para los próximos dos a cuatro años dependerá de decisiones clave en materia de regulación, inversión y política energética. El gobierno nacional y los gobiernos provinciales enfrentan la disyuntiva entre mantener esquemas tarifarios que desalienten inversión privada o crear condiciones más atractivas con riesgo de menor acceso para usuarios residenciales e industriales pequeños. La finalización del Gasoducto Néstor Kirchner en 2027 será un test case: si logra operatividad plena, captura de márgenes por YPF, Shell y TotalEnergies, y mayor competencia en el mercado de transporte, el modelo puede replicarse. Si enfrenta sobrecostos, retrasos o problemas regulatorios, enviará señales negativas a nuevos inversores. En paralelo, la integración regulatoria en el MERCOSUR y las negociaciones comerciales bilaterales con Chile incidirán en si Argentina prioriza exportación de gas licuado o priorizará consumo doméstico. Finalmente, la descarbonización industrial y los compromisos de reducción de emisiones de metano en upstream pueden impactar operación de tuberías: sistemas de monitoreo satelital y reportes de fugas se vuelven requisitos operativos, encareciendo costos pero mejorando eficiencia sistémica. La infraestructura de gasoductos es, en esencia, la pregunta sobre si Argentina puede convertir sus recursos naturales en ventaja competitiva sostenible o si quedará atrapada en ciclos de inversión insuficiente y mercados cautivos.