YPF y el no convencional: estrategia de inversión en transición energética
Redacción
Energía05/11/2026Análisis de la estrategia de YPF en Vaca Muerta, inversiones, producción y desafíos regulatorios en 2026.

 Redacción
La exportación de gas natural licuado (GNL) representa hoy la oportunidad más estratégica para Argentina en la próxima década. Con reservas probadas de 369 billones de pies cúbicos en Vaca Muerta y capacidad productiva que puede alcanzar los 300 millones de metros cúbicos diarios, el país cuenta con los recursos necesarios para convertirse en proveedor relevante en mercados globales. Sin embargo, el camino desde la producción en Neuquén hasta los puertos de exportación requiere decisiones de inversión, regulatorias e institucionales que definen la competitividad argentina frente a proveedores establecidos como Qatar, Australia y recientemente Estados Unidos.
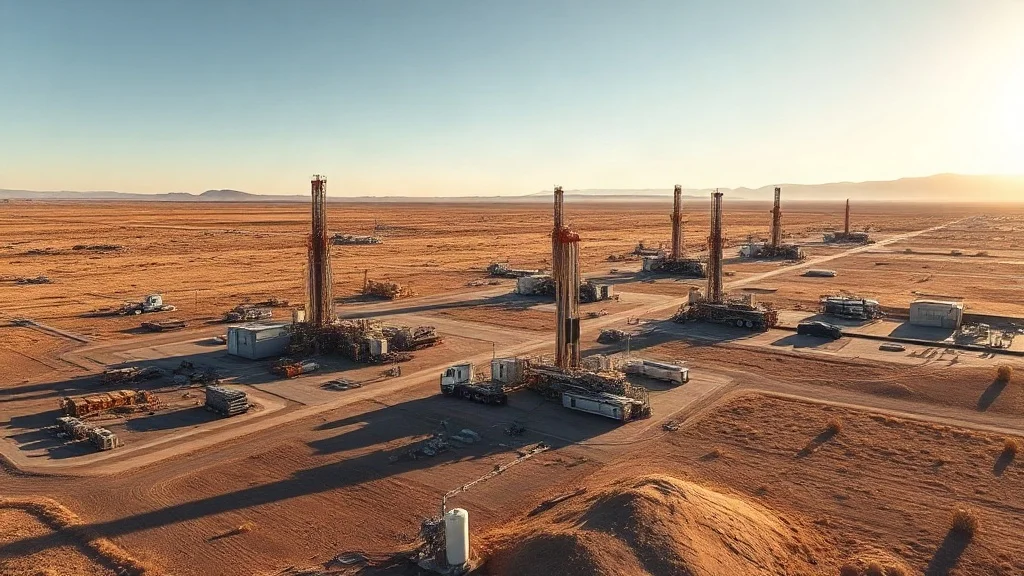
Argentina produjo gas natural durante más de un siglo, pero siempre orientado al mercado doméstico. En 2010, la producción nacional era de aproximadamente 41 millones de metros cúbicos diarios y cubría completamente la demanda interna. Hacia 2015, con el agotamiento de reservas convencionales en la cuenca Austral, la producción cayó a 37 millones de m³/día. El descubrimiento comercial de Vaca Muerta en 2011 marcó un punto de inflexión: la formación de lutita en la provincia de Neuquén contiene entre 300 y 500 billones de pies cúbicos de gas asociado. En 2016, YPF perforó el primer pozo horizontal con producción de 7 millones de metros cúbicos diarios. Para 2020, con inversiones que rondaban los 5.000 millones de dólares, Vaca Muerta alcanzaba 40 millones de m³/día. Hoy, la producción de gas no convencional de Neuquén representa aproximadamente 55% de la producción nacional total, con una tendencia creciente. Este crecimiento exponencial contrasta con la lentitud de las infraestructuras de exportación: Argentina aún no cuenta con una planta de licuefacción de gas operativa, a diferencia de Brasil, que exporta GNL desde la bahía de Guanabara desde 2008.
Actualmente, tres proyectos principales definen el escenario de exportaciones de GNL en Argentina. El primero es Edificio de Gas Licuado Argentino (BDLA), promovido por YPF, Shell y TotalEnergies en consorcio con capital privado. El proyecto prevé una capacidad inicial de 10 millones de toneladas anuales de GNL, equivalente a 13.700 millones de metros cúbicos diarios de gas. La inversión estimada ronda los 25.000 a 30.000 millones de dólares, con cronograma inicial de inicio de operaciones en 2029. Sin embargo, la obra se ha enfrentado a retrasos en la obtención de permisos ambientales y financiamiento. El segundo proyecto es Puma Energy and Petronas, que planteaba una planta de 12 millones de toneladas anuales en Bahía Blanca, pero fue descartado en 2024 por falta de viabilidad económica y regulatoria. El tercero es Integración Energética Sudamericana, un proyecto binacional con Chile que busca exportar GNL desde puertos del Pacífico, aprovechando la geografía y la infraestructura existente en Atacama. Este último requiere tránsito transfronterizo de gas desde Neuquén a través de gasoductos por cordillera, una operación técnicamente viable pero regulatoriamente compleja. En cuanto a volúmenes reales, Argentina exportó en 2025 aproximadamente 1,2 millones de toneladas de GNL (equivalente a 1.600 millones de metros cúbicos), principalmente a través de cargas puntuales desde la planta flotante de regasificación en Bahía Blanca. Este volumen es marginal comparado con Qatar (más de 110 millones de toneladas anuales) o Australia (80 millones de toneladas), pero marca un punto de partida.
Los desafíos son múltiples y complejos. Financiero: una planta de licuefacción requiere inversión de 25.000 a 35.000 millones de dólares en Argentina, con ciclos de retorno de 15 a 20 años. Los fondos internacionales exigen estabilidad macroeconómica, protección de inversiones y claridad regulatoria. La volatilidad cambiaria argentina, los riesgos políticos percibidos y la inflación histórica desalientan a inversores globales. Shell y TotalEnergies han invertido en Vaca Muerta desde 2016, pero sus compromisos adicionales para licuefacción permanecen condicionados a garantías fiscales y de estabilidad. Regulatorio: el control ambiental en Neuquén ha generado conflictos con comunidades indígenas y ambientalistas. El permiso ambiental para BDLA fue otorgado en 2022, pero enfrenta impugnaciones. La gobernadora Arabela Carreras ha alternado entre apoyo y exigencias de mayor fiscalización. Infraestructura: exportar GNL requiere gasoductos adicionales desde Neuquén hacia puntos de embarque. El gasoducto Vaca Muerta-Tecnópolis suma 500 km y fue completado en 2021 con inversión de 1.400 millones de dólares. Pero se necesitan ampliaciones en capacidad de transporte hacia el sur: una opción es ampliar la conexión hacia Punta Colorada (en Río Negro), otra es usar puertos existentes en Bahía Blanca. Ambas opciones requieren nuevas inversiones entre 3.000 y 5.000 millones de dólares. Competencia internacional: el GNL de Argentina tendría un costo de extracción y transporte de aproximadamente 8 a 11 dólares por millón de BTU (British Thermal Unit), competitivo con América del Norte, pero superior a Qatar (4-6 dólares) aunque inferior a Australia (10-12 dólares). En mercados spot, el GNL se cotizaba en noviembre 2026 alrededor de 12-15 dólares/millón BTU, con márgenes atractivos para productores. Sin embargo, la volatilidad de precios genera incertidumbre sobre rentabilidad futura de proyectos de gran escala con amortización larga.
Las oportunidades son igualmente significativas. Demanda global creciente: Europa depende hoy de GNL tras la ruptura de suministros rusos en 2022; Asia mantiene demanda firme por crecimiento industrial. Proyecciones de la Agencia Internacional de Energía (AIE) indican que el comercio de GNL alcanzará 600 millones de toneladas anuales en 2030, versus 420 millones en 2022. Argentina podría capturar 3-5% de ese volumen con dos plantas de licuefacción operativas. Integración regional: un gasoducto Neuquén-Atacama permitiría a Argentina exportar a través de puertos chilenos del Pacífico, reduciendo tiempo de tránsito a mercados asiáticos respecto a la ruta por el Atlántico (15 días versus 35 días). Ingresos fiscales y divisas: la exportación de 20 millones de toneladas anuales de GNL a precio promedio de 13 dólares/millón BTU generaría ingresos brutos de aproximadamente 15.000 millones de dólares anuales, de los cuales el Estado recibiría regalías (12% en Neuquén), impuestos corporativos e impuestos a las ganancias por empleos directos e indirectos. Esto sumaría entre 1.800 y 2.200 millones de dólares anuales en ingresos públicos. Empleo y cadena de valor: la construcción de plantas de GNL generaría entre 15.000 y 20.000 empleos directos durante 4-5 años. La operación de dos plantas demandaría 2.000 a 2.500 empleados permanentes en Neuquén y zonas de transporte. La cadena de proveedores (ingeniería, construcción, servicios) absorbaría empleos adicionales en Buenos Aires, Córdoba y otras provincias.
De cara a 2027-2030, el escenario depende de decisiones inmediatas. El gobierno nacional debe confirmar garantías de estabilidad fiscal a inversores globales. YPF, Shell y TotalEnergies requieren claridad sobre regímenes tributarios, dolarización de ingresos y protección de inversiones. Un acuerdo con el FMI que incluya cláusulas de estabilidad para sectores exportadores sería señal clave. El gobernador neuquino Rolando Figueroa ha expresado apoyo a proyectos de GNL como estrategia de diversificación provincial, pero exige compensación fiscal a Neuquén por el uso de recursos. La tensión entre demandas provinciales y capacidad de retorno de proyectos debe resolverse mediante pactos consensuados. En paralelo, el proyecto BDLA debe avanzar en fase de front-end engineering design (FEED) para reducir riesgos técnicos y económicos. La decisión final de inversión (FID) debe tomarse antes de finales de 2027 para que la planta esté operativa en 2029-2030. Si esto no ocurre, Argentina perderá posicionamiento en un mercado donde nuevas capacidades de Qatar, Estados Unidos y Mozambique saturarán la demanda de corto plazo. Alternativamente, un proyecto más modesto de 5-7 millones de toneladas anuales, con inversión de 12.000-15.000 millones de dólares y entrada en operaciones en 2028, es menos ambicioso pero más viable dado los tiempos de financiamiento disponibles.
Argentina posee ventajas competitivas reales: recursos abundantes, proximidad a mercados de demanda en América del Norte y Europa, marcos regulatorios establecidos, y experiencia operativa de empresas globales en Vaca Muerta. La pregunta que enfrenta el país es si convertirá esas ventajas en realidad productiva. El GNL de Neuquén puede ser tan relevante para Argentina en el siglo XXI como lo fue el petróleo de Comodoro Rivadavia en el XX. Pero solo si se toman las decisiones correctas ahora.