
Vaca Muerta: hacia la consolidación de Argentina como potencia gasífera global

Inversión récord y producción en expansión posicionan a la formación neuquina como eje estratégico de la economía argentina hasta 2030.
Energía04/11/2026RedacciónRedacción

La cuenca de Vaca Muerta representa hoy el epicentro de la estrategia energética argentina y una de las apuestas más relevantes para la diversificación económica del país. A noviembre de 2026, la formación neuquina acumula inversiones superiores a los 25.000 millones de dólares acumulados desde 2015, y proyecta duplicar su producción de gas natural no convencional en los próximos cuatro años. Para una Argentina que enfrenta restricciones fiscales crónicas y necesidad de generación de divisas, Vaca Muerta no es solo un yacimiento: es una palanca de política económica cuyo desempeño impacta directamente en la capacidad del país para equilibrar su balanza comercial y financiar inversiones en infraestructura crítica.

El desarrollo de la formación neuquina como actor relevante en el mercado global de gas no convencional comenzó de manera sistemática a partir de 2012, cuando Shell y YPF iniciaron operaciones piloto en el bloque del Sur de la cuenca. Durante la década de 2010, la producción creció modestamente: en 2015 alcanzaba apenas 100.000 barriles de petróleo equivalente por día (bepd), cifra que se mantuvo prácticamente estancada durante los gobiernos de Cristina Fernández (2007-2015) debido a la falta de financiamiento y a marcos regulatorios desfavorables para la inversión privada. El punto de inflexión llegó con el cambio de administración en 2015. Entre 2016 y 2019, bajo la gestión de Mauricio Macri, se implementaron políticas de desendeudamiento fiscal y estímulos tributarios específicos para hidrocarburos no convencionales. La producción en Vaca Muerta escaló de 100.000 bepd en 2015 a 360.000 bepd en 2019, un crecimiento interanual promedio de 37% anual. Sin embargo, la pandemia de 2020 y la posterior volatilidad macroeconómica frenaron el ritmo de expansión. A fines de 2023, la producción se ubicaba en torno a los 520.000 bepd, distribuida entre gas natural (aproximadamente 60% del volumen en términos energéticos) y petróleo crudo (40%). Durante 2024 y 2025, bajo la administración Milei, la aceleración fue notable: nuevas exenciones impositivas, blanqueo de divisas aplicado al sector y coordinación más efectiva con gobiernos provinciales generaron un ambiente más propicio. A octubre de 2026, la producción estimada en Vaca Muerta ronda los 680.000 bepd, representando aproximadamente el 75% de la producción total nacional de hidrocarburos.

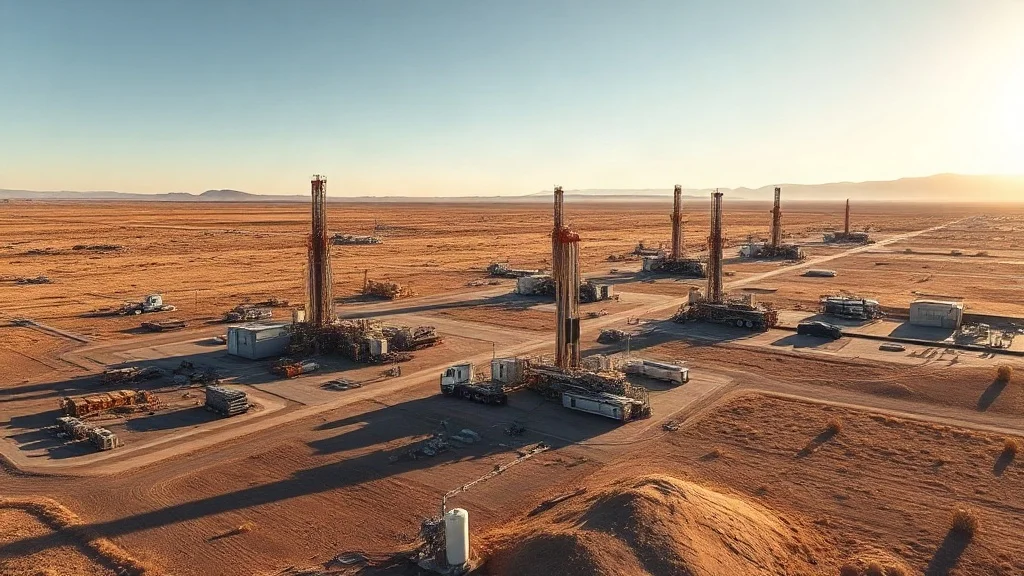
El estado actual del sector muestra a cuatro operadores como protagonistas principales. YPF, la empresa estatal, controla aproximadamente el 42% de los activos productivos con una producción de 285.000 bepd. Shell, a través de su participación accionaria en YPF y operaciones directas en bloques específicos, aporta unos 180.000 bepd. TotalEnergies, con presencia desde 2017, opera campos con producción cercana a los 120.000 bepd. Equinor (antes Statoil), con inversión más reciente, aporta alrededor de 45.000 bepd. Las inversiones capex en Vaca Muerta durante 2024-2026 alcanzaron un promedio anual de 4.200 millones de dólares, superior a los 2.800 millones anuales registrados entre 2019 y 2023. Estas inversiones se concentran en perforación de pozos horizontales (tecnología de punta con costos unitarios de 6-8 millones de dólares por pozo completado), infraestructura de compresión de gas, plantas de procesamiento y expansión de capacidades de transporte. La productividad por pozo en Vaca Muerta alcanza hoy 800-1.200 barriles de petróleo equivalente por día en promedio, cifra competitiva globalmente en relación a shale plays de la cuenca de Permian (EE.UU.) o Eagle Ford. En términos de exportación, la producción de gas licuado (GNL) desde la planta de Sabap (Bahía Blanca), operada por YPF con participación minoritaria de Petronas, alcanzó en 2025 un volumen de 9,4 millones de toneladas anuales, generando ingresos por exportación superiores a los 3.200 millones de dólares.

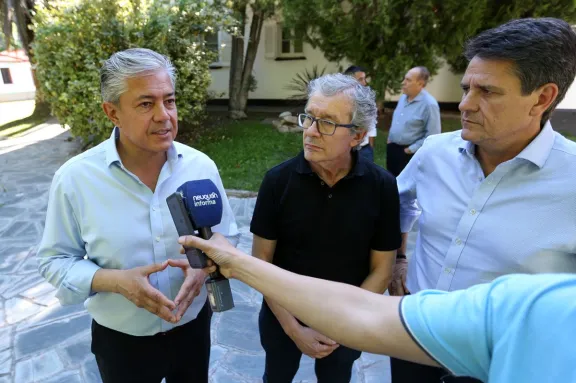
Los desafíos que enfrenta Vaca Muerta son estructurales y requieren atención inmediata. Primero, la volatilidad de precios internacionales del petróleo y gas natural limita la predecibilidad de ingresos fiscales. A octubre de 2026, el barril de petróleo Brent se cotiza alrededor de 76 dólares (muy por debajo de los 110-120 registrados en 2022), lo que reduce márgenes operativos y retornos sobre inversión para operadores privados. Segundo, la infraestructura de transporte constituye un cuello de botella. La capacidad actual de gasoductos hacia Chile y hacia centros de consumo interno no saturados permanece limitada. El gasoducto Vaca Muerta-Saliquiló, iniciado en 2020, opera a capacidad parcial. Tercero, la competencia global por financiamiento en el sector energético se intensifica: operadores multinacionales priorizan inversiones en transiciones energéticas y energías limpias, reduciéndose la disposición de capital de riesgo hacia proyectos fossil fuel intensivos. Cuarto, la necesidad de sincronización regulatoria entre Nación y provincia de Neuquén genera fricciones. El gobierno provincial, bajo la conducción de Rolando Figueroa desde 2023, ha presionado por mayores regalías y participación accionaria estatal, generando tensiones con operadores privados. Las regalías provinciales vigentes (12% sobre el precio) son inferiores a estándares internacionales (15-20%), pero aumentarlas desincentivaría nuevas inversiones. Sin embargo, existen oportunidades significativas. La demanda global de gas natural permanece robusta, especialmente en Europa y Asia-Pacífico, donde transiciones energéticas demandan gas como combustible puente. Las reservas de Vaca Muerta estimadas en 300 mil millones de metros cúbicos de gas y 1.600 millones de barriles de petróleo proveen horizonte de 30+ años de producción sostenida. La tecnología de captura de metano está madurando, lo que reduce emisiones fugitivas (actualmente 1,2% de la producción) y mejora la huella ambiental de la operación. Finalmente, la integración regional con Chile abre posibilidades de mercados cautivos para gas patagónico a largo plazo.

La perspectiva para Vaca Muerta hasta 2030 descansa en tres variables críticas: i) mantención de estabilidad regulatoria y tributaria con claridad de reglas de juego; ii) inversión incremental en infraestructura de transporte, especialmente nuevos gasoductos hacia puntos de exportación o consumo; iii) tecnología y productividad, con énfasis en automatización, reducción de costos unitarios y minimización de emisiones. Escenarios constructivos proyectan producción de 950.000-1.100.000 bepd hacia 2030, lo que implicaría exportaciones de GNL por 12-14 millones de toneladas anuales y generación de ingresos fiscales y royalties provinciales por 4.500-5.200 millones de dólares anuales. Escenarios adversos (aumento de presión tributaria, conflictividad laboral, caída de precios internacionales sostenida) podrían limitar la producción a 750.000 bepd. Para los operadores, la decisión clave está en el timing de nueva capacidad: invertir hoy con precios bajos asegura mejor valuación de activos y mejores tasas de retorno futuro, pero expone a mayor riesgo de cash flow en ciclos bajistas. Para Argentina, Vaca Muerta es hoy más que un campo petrolero: es un test de capacidad de gobernanza, coordinación público-privada y visión estratégica sobre el rol de los hidrocarburos en la transición energética global. Las decisiones que se tomen en los próximos 18-24 meses determinarán si la formación neuquina consolida su posición como actor de clase mundial en energía no convencional o si se estanca en un modelo dependiente de ciclos de precios y voluntad política.

Te puede interesar