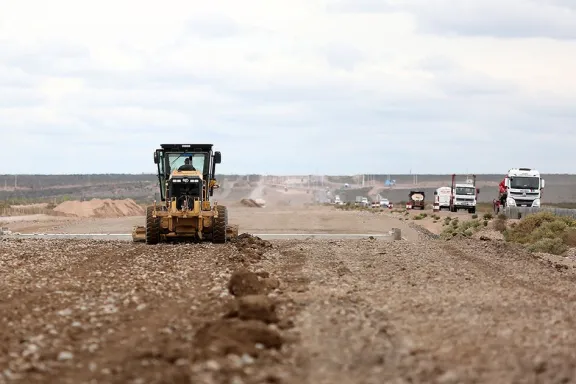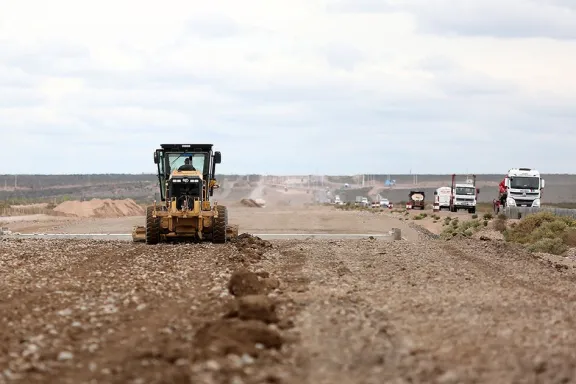
Ruta 67: la duplicación avanza al 43% con inversión en conectividad de Vaca Muerta
Redacción
Energía03/10/2026La provincia ejecuta 19 km de nueva calzada con $24.770 millones para descomprimir tránsito pesado hacia Vaca Muerta.

 Redacción
La cuenca neuquina ha adquirido una relevancia geopolítica innegable en el mapa energético sudamericano durante los últimos años. A octubre de 2026, la provincia se posiciona como el epicentro de la producción de hidrocarburos no convencionales en Argentina y como un polo de exportación de gas natural licuado que rival con otros productores globales. Este protagonismo no es accidental: responde a dotaciones geológicas únicas, inversiones acumuladas superiores a los 45.000 millones de dólares en la última década, y una arquitectura regulatoria que, pese a sus fluctuaciones, ha permitido que operadores internacionales como Shell, TotalEnergies y YPF mantengan compromisos de largo plazo en la región. Entender la posición competitiva de Neuquén es fundamental para evaluar la viabilidad de los planes de diversificación energética nacional y el papel que Argentina jugará en la seguridad energética regional durante los próximos quince años.
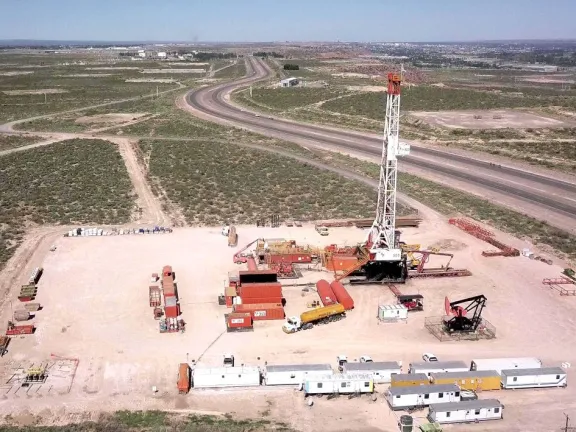
La cuenca neuquina, particularmente Vaca Muerta, es la segunda reserva mundial de gas shale y la cuarta de petróleo no convencional. Desde 2013, cuando se iniciaron operaciones piloto de fracturación, la región ha experimentado una transformación acelerada. Para 2019, la producción combinada de petróleo y gas alcanzaba 465.000 barriles de equivalente de petróleo por día (bepd). La pandemia de 2020 generó una contracción temporal, pero desde 2021 la recuperación ha sido sostenida: en 2024, la producción de Vaca Muerta superó los 500.000 bepd, representando casi el 60% de la producción nacional total de hidrocarburos. El número de pozos activos creció de 800 en 2018 a más de 2.100 en 2025, con densidades de desarrollo que ascienden a 8 a 10 pozos por kilómetro cuadrado en las áreas core—cifras equiparables a las de los principales shales estadounidenses. La inversión anual en la cuenca osciló entre 4.000 y 6.500 millones de dólares entre 2022 y 2025, consolidando a Neuquén como receptor de la inversión energética más importante de Sudamérica fuera de Brasil. En paralelo, la capacidad de exportación de GNL, canalizada principalmente a través de la planta de Quintero en Chile (donde Argentina es proveedor de gas), creció de 3,5 millones de toneladas métricas anuales en 2020 a proyecciones de 8 a 10 millones de toneladas para 2026-2027, lo que posiciona al gas neuquino como commodity relevante en los mercados de Asia y Europa.
El estado actual de la cuenca refleja una estructura productiva compleja donde confluyen múltiples actores con estrategias diferenciadas. YPF controla aproximadamente el 35% de la producción de Vaca Muerta, Shell opera en torno al 25%, TotalEnergies concentra alrededor del 18%, Wintershall (a través de asociaciones) participa con el 12%, y operadores medianos como Pan American Energy y Pampa Energía completan el cuadro con participaciones menores pero significativas. Esta diversificación de operadores, aunque genera competencia por acceso a infraestructura y servicios, también reduce el riesgo concentrado. Los activos core de las principales empresas—áreas de mayor productividad, menores costos de extracción y mejor rentabilidad—están localizados en el triángulo comprendido entre las localidades de Añelo, Bajada del Agrio y Cutral-Co, donde se registran costos de extracción del orden de 25 a 35 dólares por barril de equivalente, competitivos incluso en escenarios de precios bajos. En cuanto a infraestructura, la cuenca cuenta con dos gasoductos principales: el Gasoducto del Noreste (GNE), ampliado a 40 millones de metros cúbicos diarios (Mm³/d) en 2023, y líneas de transporte hacia refinerías internas y puertos de exportación. El gasoducto que conecta Neuquén con la planta de Quintero en Chile tiene una capacidad de 37 Mm³/d y opera cerca del 85% de su utilización. Así mismo, la provincia concentra infraestructura de almacenamiento temporal, plantas de tratamiento de gas y facilities de compresión que suman una inversión acumulada de más de 12.000 millones de dólares desde 2012.
Las ventajas estructurales de la cuenca neuquina derivan tanto de factores geológicos como de economía de aglomeración y capital humano. Geológicamente, Vaca Muerta presenta una ventana de madurez térmica óptima (1,0 a 1,3% VRo), espesores de formación que oscilan entre 600 y 1.200 metros, porosidad intrínseca del 5 al 8%, y permeabilidad natural que—aunque baja—es superior a la de competidores como el Eagle Ford texano o el Marcellus en Pensilvania. Esto se traduce en tasas de recuperación que, en pozos de alta calidad, rondan el 12 a 16% del volumen in-place, comparables con los mejores estándares mundiales. A nivel de costos operacionales, la proximidad geográfica de proveedores de servicios de fracturación, suministro de agua, logística y energía crea economías de escala: los costos de perforación por metro en Vaca Muerta se redujeron un 35% entre 2018 y 2024, bajando de 2.800 a 1.800 dólares por metro en promedio. La provincia cuenta con más de 35.000 personas empleadas directamente en el sector Oil & Gas, una población flotante adicional de trabajadores especializados, y una base de proveedores locales que ha crecido desde 200 empresas en 2015 a más de 800 en 2025. El acumulativo de know-how sobre operaciones en shale, manejo de bastin de agua producida, optimización de geometría de fractura y explotación multi-lateral, ha hecho que Neuquén concentre el mayor expertise en no convencionales de América Latina. Regulatoriamente, aunque ha habido cambios en regímenes fiscales, impuestos a la exportación y estímulos—con fluctuaciones bajo diferentes administraciones nacionales—, la estabilidad relativa de la ley de hidrocarburos provincial 2670 y acuerdos de previsibilidad fiscal han permitido que los operadores asignen capital a horizonte de 10-15 años.
Sin embargo, la cuenca enfrenta desafíos críticos que constriñen su potencial de crecimiento acelerado. El primero es de infraestructura de transporte: aunque existen gasoductos hacia centros de demanda interna y hacia Chile, la capacidad restante de exportación es limitada. La ampliación del GNE hacia el sur (proyecto Néstor Kirchner, interrumpido y retomado parcialmente) requeriría inversiones adicionales de 3.000 a 4.000 millones de dólares para alcanzar capacidades de 55 Mm³/d. Sin este incremento, la producción de gas adicional se vería constringida a partir de 2027-2028. El segundo es regulatorio-fiscal: la incertidumbre sobre cambios en retenciones a la exportación, impuestos específicos, y regímenes de estímulos afecta la tasa de retorno esperada de proyectos greenfield. Operadores han señalado que incrementos de retenciones del 2-3% anuales erodionan la rentabilidad de proyectos en desarrollo con TIR target de 15-18%. El tercero es ambiental: el escrutinio creciente sobre emisiones de metano, consumo de agua en la fracturación, e impacto acústico ha generado presiones regulatorias—en particular desde gobiernos locales y provinciales alineados con agendas climáticas—que exigen tecnologías de mitigación de mayor costo. El monitoreo de metano, obligatorio desde 2024, ha demostrado que las tasas de fuga oscilan entre 2 y 4,5% del gas producido en distintos operadores, requiriendo inversiones en captura y remediación del orden de 500 a 800 millones de dólares anuales en toda la cuenca. Finalmente, existe un desafío de dependencia de demanda externa: la mayor parte del gas de Neuquén se exporta. Cambios en política energética en mercados destino (ejemplo: transición de importadores europeos hacia renovables o GNL de Catar más barato) pueden impactar precios de realizabilidad y flujos de inversión con rapidez.
La perspectiva de la cuenca neuquina hacia 2030-2035 dependerá de decisiones concurrentes en cuatro ámbitos. Primero, expansión de infraestructura: si se completa la ampliación del GNE y se abre acceso a capacidades de exportación adicionales, la producción de gas podría crecer a 80-90 Mm³/d (versus 55-60 Mm³/d actuales). Segundo, estabilidad regulatoria: mantener regímenes fiscales que incentiven inversión sin comprometer ingresos fiscales requiere pactos de política energética que trasciendan ciclos electorales. Tercero, integración vertical: operadores como YPF pueden mejorar márgenes integrándose hacia GNL y productos petroquímicos de mayor valor agregado, reduciendo exposición a volatilidad de precios spot. Cuarto, transición energética: la cuenca debe adaptarse a demanda decreciente de combustibles fósiles en mediano plazo, explorando oportunidades en hidrógeno (electrólisis con energía renovable local), captura y almacenamiento de carbono, y reciclaje de infraestructura de transporte para gases de síntesis. En el contexto regional, Neuquén mantiene ventaja sobre competidores como Guyana (sin infraestructura de GNL), Bolivia (producción declinante) y Perú (limitaciones de escala). Pero enfrenta presión creciente de productores de LNG de bajo costo como Senegal y Mozambique. La ventana de oportunidad para consolidar Neuquén como hub energético regional es ahora: requiere inversión de 8.000-10.000 millones de dólares adicionales en los próximos 5 años, decisiones regulatorias proactivas, y una visión de largo plazo que balancee maximización de ingresos presentes con transición ordenada hacia energía baja en carbono.