
Gasoductos argentinos: la infraestructura crítica que sostiene Vaca Muerta y el futuro energético

Análisis de capacidad, inversiones y desafíos en transporte de gas: desde la Red Troncal a proyectos de expansión.
Energía10/10/2026RedacciónRedacción

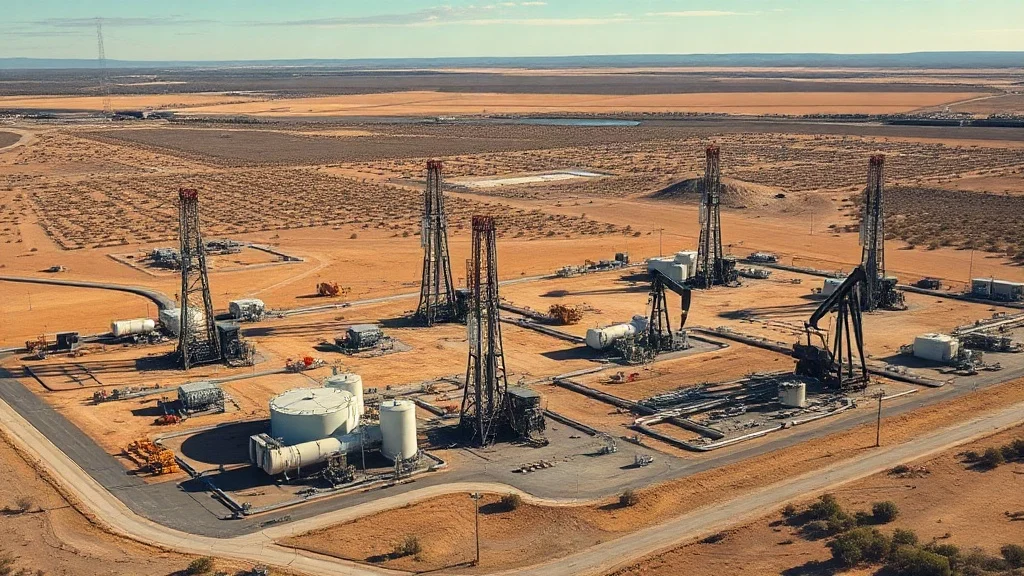
La infraestructura de transporte de gas natural en Argentina enfrenta en 2026 un punto de inflexión crítico. Mientras Vaca Muerta consolida su posición como segundo productor de shale gas a nivel mundial, con una producción que alcanza los 45-50 millones de metros cúbicos diarios, la capacidad real de los gasoductos que transportan esa producción se vuelve el cuello de botella más urgente del sector. Sin una red de transporte eficiente y con capacidad de expansión, la producción no puede monetizarse adecuadamente ni alcanzar los mercados internacionales que demandan gas licuado argentino. Esta realidad determina hoy las inversiones, los acuerdos comerciales y las decisiones de política energética del Estado nacional y la provincia de Neuquén.

El sistema de gasoductos argentino nació de manera fragmentada a lo largo de más de cinco décadas. La Red Troncal, administrada por EPEN (Empresa Provincial de Energía de Neuquén) en territorio neuquino, fue diseñada en los años 70 y 80 para transportar gas convencional desde los campos de la Cuenca Neuquina hacia los centros de consumo del país. Su capacidad nominal alcanza aproximadamente 180-190 millones de metros cúbicos diarios, aunque operativamente ha funcionado con tasas de utilización que oscilaban entre el 60% y 75% antes del boom de Vaca Muerta. La construcción del Gasoducto Presidente Perón (antiguo San Martín), inaugurado en 1989 y ampliado posteriormente, fue un hito que permitió conectar la producción patagónica con el Gran Buenos Aires y la región central. Ese gasoducto tiene capacidad de transporte de 40-45 millones de metros cúbicos diarios. A esto se suma el Gasoducto del Noreste Argentino, el Gasoducto Metropolitano y varios sistemas menores que conforman una red de más de 16.000 kilómetros de tuberías de acero de diferentes diámetros y antigüedades. Desde 2017 en adelante, cuando Vaca Muerta comenzó su escalada de producción comercial, la Red Troncal pasó a ser el actor central de la logística de gas: concentra el 60-70% del transporte total de gas que llega a los mercados de consumo interno y a las plantas de exportación.

A octubre de 2026, el sistema de transporte de gas opera bajo presiones sin precedentes. La producción diaria de Vaca Muerta alcanzó en septiembre los 49,8 millones de metros cúbicos, según datos de la Secretaría de Energía, lo que representa un crecimiento del 8% interanual respecto a 2025. YPF y Shell, los operadores principales, junto con TotalEnergies (a través de su participación en Vaca Muerta S.A.) y otros jugadores menores, bombean hacia la Red Troncal aproximadamente 35-38 millones de metros cúbicos diarios en condiciones normales, lo que genera una utilización de la capacidad del 70-75% en la Red Troncal neuquina. EPEN reporta que sus ingresos por transporte de gas alcanzaron 2.800 millones de pesos en 2025 (aproximadamente 310 millones de dólares al tipo de cambio oficial de mediados de 2026), reflejando el aumento en volúmenes, aunque el dilema regulatorio persiste: las tarifas de transporte no se actualizaron al ritmo de la inflación, lo que erosiona la capacidad de reinversión. Paralelamente, la planta de licuefacción de Tecnología en Bahía Blanca (TecPetrol) opera a capacidad cercana a los 15 millones de metros cúbicos diarios de procesamiento de gas, demandando un transporte continuo y de alta confiabilidad desde Neuquén hacia la costa atlántica. El Gasoducto Presidente Perón soporta hoy un 85% de su capacidad nominal en condiciones pico.

Los desafíos que enfrenta la infraestructura de transporte son múltiples y no son menores. En primer lugar, el envejecimiento: gran parte de la Red Troncal tiene más de 35-40 años, lo que implica requerimientos crecientes de mantenimiento correctivo. EPEN invirtió en 2025 aproximadamente 180 millones de dólares en operación y mantenimiento, pero los analistas del sector consideran que esa cifra es insuficiente para sostener inversión de expansión simultánea. En segundo término, los cuellos de botella geográficos: hay sectores de la Red Troncal donde el diámetro de las tuberías limita el flujo máximo; particularmente entre Neuquén y Junín de los Andes existe un tramo crítico de 32 pulgadas que es, en la práctica, el factor limitante de toda la red. Tercero, la regulación tarifaria: los cuadros tarifarios están congelados desde 2022, lo que desalienta la inversión privada en expansión y obliga a EPEN a financiar con fondos provinciales obras que deberían ser rentables. Cuarto, la competencia por espacio y permisos: la Red Troncal no es la única infraestructura de transporte; hay gasoductos alternativos como el Gasoducto del Centro (que transporta gas desde Mendoza y San Juan) y proyectos independientes, pero la falta de coordinación regulatoria genera ineficiencias. Finalmente, los costos de inversión: ampliar la Red Troncal en un 30-40% requeriría inversiones de 800 millones a 1.200 millones de dólares, cifra que no está garantizada bajo el régimen regulatorio actual.

Las oportunidades, sin embargo, son también sustanciales y definen el horizonte de la energía argentina hasta 2035. En primer lugar, los proyectos de expansión de capacidad ya en fase de análisis y diseño: EPEN y el Ministerio de Energía nacional trabajan en el proyecto de ampliación del tramo Neuquén-Junín de los Andes mediante la instalación de tuberías paralelas de 36 pulgadas, que aumentaría la capacidad en unos 15-18 millones de metros cúbicos diarios. Este proyecto está estimado en 650-750 millones de dólares y podría estar operativo en 2028-2029 si se asegura el financiamiento. En segundo lugar, la demanda internacional de gas licuado sigue siendo robusta: Europa, ante el cierre de suministros rusos, ha incrementado su demanda de GNL en un 35% desde 2022; Asia mantiene consumo creciente. Planta de LNG adicionales en Bahía Blanca o Punta Colorada podrían duplicar la capacidad de exportación actual (de 15 millones de metros cúbicos diarios de gas equivalente, a 30 millones), pero dependen completamente de una red de transporte confiable. En tercer lugar, la integración con Chile: proyectos de ductos binacionales para exportar gas argentino por puertos chilenos, particularmente Antofagasta, abren oportunidades de monetización sin requerir costosas plantas de licuefacción. En cuarto lugar, el financiamiento multilateral: el Banco Interamericano de Desarrollo y el Banco Mundial han expresado disposición a financiar proyectos de infraestructura energética argentina si hay claridad regulatoria. En quinto lugar, la atracción de inversión privada: operadores internacionales como Shell y TotalEnergies están dispuestos a cofinanciar expansiones de transporte si hay garantías contractuales de tarifa y acceso.

La perspectiva para 2027-2030 depende de decisiones que están siendo tomadas en estos meses. El gobierno nacional evalúa reformar el marco regulatorio de los gasoductos: de un régimen de utilidad pública de EPEN a un modelo más abierto de acceso de terceros y tarifas de equilibrio que permitan reinversión sin depender de subsidios fiscales. Neuquén, por su parte, presiona por mayores regalías sobre el transporte, pero también reconoce que sin expansión de capacidad no hay más gas a producir ni mayores ingresos tributarios a futuro. El sector privado aguarda señales: YPF estudia financiar directamente el ducto de ampliación si hay certeza sobre cómo serán recuperados esos costos. Shell negocia con EPEN contratos de transporte de largo plazo (15-20 años) a tarifas fijas, lo que permitiría planificar inversión en nuevos pozos en Vaca Muerta. TotalEnergies evalúa su participación en un eventual proyecto de gasoducto binacional hacia Chile.

En síntesis, los gasoductos argentinos son hoy la infraestructura crítica que determina si Argentina puede convertir sus recursos en divisas y energía exportada, o si quedará limitado a un modelo de producción cautiva al mercado interno. La Red Troncal, EPEN, y el Gasoducto Presidente Perón no son solo conductos de movimiento físico de gas; son el eslabón que conecta o desconecta a productores de shale gas con mercados globales de precio. Sin expansión, Argentina puede producir 50 millones de metros cúbicos diarios pero solo exportar la mitad en forma de gas licuado o gas natural comprimido. Con expansión, esa producción podría monetizarse completamente, generando 2.500-3.000 millones de dólares anuales adicionales en divisas. Las inversiones están listas, el capital está disponible, la regulación es la variable pendiente.

Te puede interesar