TotalEnergies invertirá USD 5.000M en petróleo no convencional de San Roque
Redacción
Energía01/10/2026La petrolera francesa avanza en evaluación técnica del proyecto. Falta definir comercialización y evacuación de producción para Vaca Muerta.

 Redacción
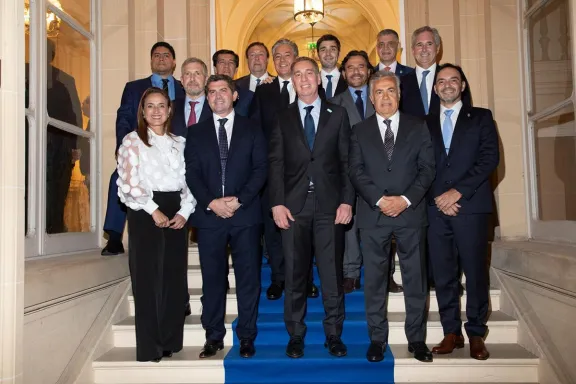
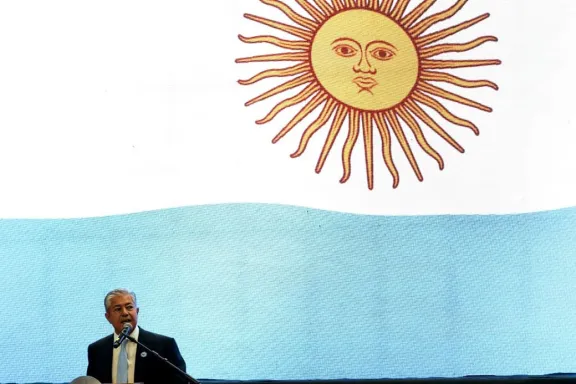
Durante la Argentina Week en París, el gobernador Rolando Figueroa expuso la estrategia de Neuquén para posicionar la provincia como proveedor confiable de gas natural licuado en mercados europeos, asiáticos y del Pacífico. En su intervención en el panel sobre «Gas argentino en el mercado mundial», Figueroa enfatizó que la seguridad jurídica, la estabilidad política y una visión de largo plazo conforman la columna vertebral de la hoja de ruta neuquina para aprovechar los recursos de Vaca Muerta en el contexto de la transición energética global.
La exposición del gobernador se produce en un momento crítico para Argentina y Neuquén en particular. Desde 2023, el país transitó de una situación de déficit energético crónico —con riesgo de desabastecimiento de gas durante inviernos— a una posición de potencia exportadora. Este giro estratégico es consecuencia directa del desarrollo acelerado de Vaca Muerta, la segunda cuenca de shale gas más grande del mundo, ubicada en territorio neuquino. La Argentina firmó en 2024 su primer contrato de largo plazo con Europa para suministro de GNL, un hito que refleja cómo la abundancia de hidrocarburos no convencionales neuquinos redefine la matriz energética nacional y abre oportunidades de divisas en un contexto macroeconómico desafiante.
El énfasis de Figueroa en la calidad de producción con metano cercano a cero revela una estrategia de diferenciación competitiva crucial. Actualmente, Vaca Muerta produce aproximadamente 1,3 millones de barriles de petróleo equivalente diarios (Mbep/d), de los cuales el gas representa cerca del 60%. Los operadores —Shell, TotalEnergies, YPF, Pan American Energy y otros— han invertido más de 40.000 millones de dólares acumulados desde 2017. El objetivo declarado es alcanzar 3,5 Mbep/d hacia 2030. Sin embargo, las emisiones de metano han sido motivo de crítica ambiental internacional. Los estándares europeos y asiáticos exigen cada vez más certificaciones de «gas verde» o de baja intensidad de carbono. Argentina LNG, el proyecto conjunto de YPF, Eni y XRG que prevé producir 10 millones de toneladas anuales de GNL en Bahía Blanca hacia 2029, debe cumplir rigurosos estándares de emisión para ser competitivo en Europa y Asia. Esto explica por qué Figueroa subraya el control metanológico como ventaja comercial, no solo como cumplimiento ambiental.
Para Neuquén, esta estrategia representa oportunidades y desafíos simultáneos. La provincia genera actualmente alrededor del 20% de sus ingresos fiscales mediante regalías petroleras y de gas. Con la expansión proyectada de Vaca Muerta y la mayor producción de GNL, esos ingresos podrían incrementarse significativamente. Figueroa subrayó el rol del Régimen de Incentivo para Grandes Inversiones (RIGI) como acelerador de capital privado, lo que potencialmente ampliaría la base tributaria provincial. Simultáneamente, menciona la cooperación con Río Negro en torno al puerto patagónico para exportación de GNL, reconociendo que la logística de salida al mundo no depende exclusivamente de Neuquén. El puerto en Punta Colorada (Río Negro) será crítico para que el gas y el petróleo neuquino lleguen a mercados mundiales competitivamente. La sinergia interprovincial responde a una realidad geográfica: Neuquén produce, pero necesita acceso marítimo que Río Negro facilita.
Las proyecciones para la década 2026-2036 indican que Argentina podría convertirse en un actor relevante en mercados de GNL global, con participaciones que rondarían entre el 2% y 3% de la oferta mundial según escenarios optimistas. Figueroa menciona explícitamente a Japón y Corea del Sur, mercados asiáticos donde la demanda de GNL seguirá siendo robusta pese a transiciones energéticas. Sin embargo, quedan pendientes decisiones regulatorias y de inversión. La nueva Ley de Hidrocarburos, que Figueroa destaca como un cambio de paradigma hacia la «abundancia» en lugar de la «escasez», requiere reglamentación operativa que aún se ajusta. La sustentabilidad de la expansión dependerá de mantener estándares ambientales rigurosos, garantizar rentabilidad para operadores privados en contextos de precios volátiles del petróleo y gas, y lograr que los beneficios se traduzcan en empleo local y desarrollo territorial en Neuquén. La última frase de Figueroa —«creo que es la última gran oportunidad que tienen mi provincia y la Argentina»— subraya la dimensión estratégica pero también la urgencia: la ventana de demanda global de gas es finita en una economía descarbonizante.
La provincia opera actualmente un sistema de monitoreo satelital y en tierra coordinado con operadores. Sin embargo, certificaciones internacionales de «gas de baja intensidad de carbono» requieren auditorías de terceros independientes. Argentina aún está desarrollando estándares nacionales de métrica de metano que sean compatibles con regímenes europeos (EU MRV) y asiáticos. La credibilidad comercial en París dependerá de que esas mediciones sean verificables y comparables globalmente.
¿Cuáles son los volúmenes y precios esperados de GNL neuquino hacia 2030, y cómo se posiciona competitivamente frente a Australia, Qatar y Estados Unidos?Argentina LNG proyecta 10 millones de toneladas anuales. A precios spot actuales de GNL (USD 15-20 por millón de BTU), ello representaría ingresos brutos de 5.000-6.000 millones de dólares anuales. En costo de producción, Vaca Muerta es competitivo (~USD 5-8/MMBtu) pero depende de estabilidad macroeconómica y tipo de cambio. Australia, Qatar y EE.UU. tienen ventajas de escala; Argentina debe competir por nicho de «gas sustentable», no por volumen.