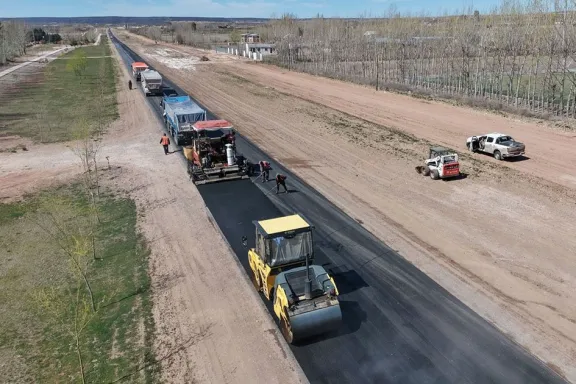
La obra de 53 km entre Rincón de los Sauces y Crucero Catriel culminaría fin de año. Inversión estratégica en conectividad para la producción hidrocarburífera.

 Redacción
La inversión extranjera en Vaca Muerta ha dejado de ser una promesa para convertirse en una realidad operativa que redibuja el mapa energético argentino. A fines de septiembre de 2026, las mayores operadoras petroleras del mundo tienen comprometidas inversiones superiores a los USD 18.000 millones en el yacimiento de shale gas y shale oil más grande del hemisferio occidental, transformando a Neuquén en una prioridad estratégica después de años de incertidumbre regulatoria y volatilidad macroeconómica. Este flujo de capital extranjero, que se intensificó desde 2023, responde a una convergencia de factores: estabilidad política relativa, demanda global de gas natural, presiones ambientales para descarbonización en Europa y oportunidades de valuación en dólares de activos de largo plazo.
Vaca Muerta emerge de una década de promesas incumplidas. El yacimiento fue identificado formalmente como reserva de 308 billones de pies cúbicos de gas (equivalente a 8.700 millones de metros cúbicos) a mediados de la década de 2010, pero la falta de marcos regulatorios claros, inversión insuficiente en infraestructura de transporte y los ciclos de devaluación de 2018 y 2019 paralizaron su desarrollo. Entre 2020 y 2022, bajo gobiernos que priorizaban la austeridad fiscal, apenas se perforaron 800 pozos acumulados en toda la Patagonia no convencional. La producción de gas no convencional en Argentina rondaba los 8 millones de metros cúbicos diarios (MMm³/d) en 2022, representando apenas el 5% de la producción nacional total. YPF, único operador doméstico significativo en el yacimiento, enfrentaba restricciones de inversión que limitaban su capacidad de crecimiento exponencial. Las operadoras multinacionales, que habían acumulado pozos descubiertos en Vaca Muerta desde 2011, escalaron sus inversiones de desarrollo con prudencia extrema, esperando señales de cambio político y macroeconómico.
A partir de 2023, la ecuación cambió radicalmente. Shell, que mantiene una participación del 27,5% en el área Vaca Muerta Sur (la más prolífica), anunció en octubre de 2023 una inversión inicial de USD 5.000 millones destinada a perforar 300 pozos anuales entre 2024 y 2028, con objetivos de producción de 250.000 barriles de petróleo equivalente diarios (bpd) en esa área para 2030. TotalEnergies, con el 16,8% de participación accionaria en el mismo yacimiento y operador de su propia área en Vaca Muerta Centro, comprometió USD 4.700 millones para alcanzar 100.000 bpd desde sus bloques. Chevron, operador mayoritario en Vaca Muerta Sur, ha invertido más de USD 3.200 millones desde 2023 en infraestructura de producción y espera alcanzar 40.000 bpd hacia 2027. YPF, por su lado, incrementó su presupuesto de inversión de USD 1.800 millones anuales en 2022 a USD 3.500 millones en 2025, con fondeo parcial a través de deuda emitida en los mercados internacionales. Petronas (Malasia), Equinor (Noruega) y Surgutneftegaz (Rusia, hasta las sanciones de 2022) han mantenido participaciones menores pero significativas. El resultado acumulado: desde 2023, se invirtieron más de USD 11.200 millones en Vaca Muerta, duplicando el ritmo histórico de gasto de capital. Para 2026, las perforaciones alcanzaron un récord de 1.240 pozos anuales en toda la cuenca neuquina, con Vaca Muerta representando aproximadamente el 65% de ese volumen.
Los desafíos que enfrenta esta ola de inversión extranjera son estructurales e inmediatos. Primero, la infraestructura de evacuación de crudo y gas permanece como cuello de botella crítico. La capacidad de gasoductos que transportan gas desde Neuquén hacia consumo doméstico y exportación es de aproximadamente 55 MMm³/d, pero las operadoras proyectan una oferta de 110 MMm³/d hacia 2030 desde Vaca Muerta y otras áreas no convencionales. Esto exige la construcción de 4.500 kilómetros de gasoductos secundarios y terciarios por USD 6.200 millones según estimaciones de la Secretaría de Energía argentina. El Gasoducto Presidente Néstor Kirchner, diseñado para exportar 40 MMm³/d hacia Brasil desde hace una década, aún no ha sido construido completamente; su segunda etapa sigue en fase de financiamiento. Segundo, los costos operativos se han incrementado 18-22% interanual en dólares, principalmente por inflación de salarios locales, importación de equipos especializados y volatilidad del precio del acero. Una perforación en Vaca Muerta que costaba USD 8,5 millones en 2022 alcanza USD 10,8 millones en 2026. Tercero, la volatilidad regulatoria persiste: cambios en porcentajes de regalías provinciales, impuestos a la exportación e interpretaciones sobre derechos de agua han generado incertidumbre. Cuarto, la disponibilidad de mano de obra especializada en la región es limitada; se estima una brecha de 3.500-4.000 ingenieros y técnicos anuales para sostener el ritmo de inversión proyectado.
A pesar de estos obstáculos, las operadoras extranjeras ven en Vaca Muerta oportunidades sin precedentes. El yacimiento ofrece un costo de extracción (cash cost) de USD 6,50-8,20 por barril de equivalente, 30-40% inferior al promedio mundial de shale. La tasa interna de retorno (TIR) proyectada para los nuevos proyectos, incluso con precios de gas naturalizados a USD 6 por MMBtu, supera el 18% nominal anual, muy superior a opciones alternativas en el Golfo de México, Permian o Mar del Norte. Neuquén concentra ahora 15.300 millones de barriles de reservas comprobadas de petróleo no convencional (43% más que en 2022) y 8.500 MMm³ de gas no convencional, posicionándola entre los tres reservorios más importantes globales de shale para las próximas dos décadas. Para Shell y TotalEnergies, Vaca Muerta representa una apuesta geográfica sobre América Latina, un hedging contra disrupciones en Medio Oriente y un portafolio de emisiones bajas para cumplir objetivos de reducción de carbono corporativa (al producir gas con huella de carbono 25-30% inferior al promedio de LNG global). YPF, como empresa estatal con mandato de seguridad energética nacional, ve en Vaca Muerta la garantía de autosuficiencia energética argentina hasta 2035 y una fuente de divisas por exportación de gas natural licuado (GNL) en el rango de USD 4.000-5.500 millones anuales a precios normalizados.
La perspectiva para los próximos cuatro años dependerá de decisiones de política económica y regulatoria en el corto plazo. La administración nacional debe definir claramente el régimen tributario post-2027 (después de la prórroga de estabilidad fiscal que vence) para evitar fuga de inversión. Neuquén debe ejecutar ampliaciones de infraestructura educativa y de vivienda para atraer mano de obra calificada de otras regiones. El gobierno debe acelerar la aprobación ambiental de gasoductos troncales, cuyo financiamiento parcial (USD 1.500 millones) depende de garantías públicas. Si estos elementos convergen, Vaca Muerta podría producir 150.000 bpd de crudo y 70 MMm³/d de gas hacia 2030, triplicando la actual capacidad no convencional nacional. Las operadoras extranjeras, en ese escenario, verían sus inversiones acumuladas (USD 18.000+ millones) recuperarse entre 8 y 12 años, un horizonte competitivo globalmente. Si persisten las restricciones macroeconómicas, inflación de costos locales no compensada y delays regulatorios, el flujo de capital extranjero comenzaría a decelerar hacia 2027, degradando la posición argentina en la cartera global de estas empresas y dejando sin explotar uno de los mayores activos energéticos del continente.