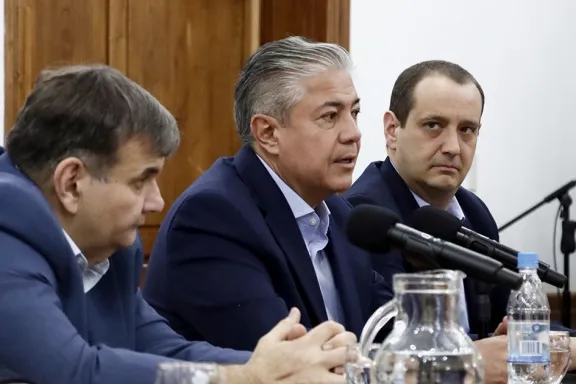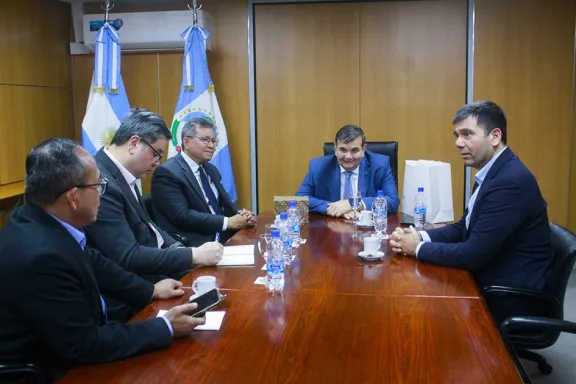
El embajador Sulaiman Syarif exploró cooperación en Vaca Muerta y energías alternativas. Empresas estatales indonesias evalúan inversión.

 Redacción
La infraestructura de gasoductos en Argentina atraviesa un momento de tensión crítica. Mientras la producción de gas no convencional en Vaca Muerta se acerca a los 100 millones de metros cúbicos diarios, la red de transporte —construida mayoritariamente entre los años 1970 y 1990— opera cerca de su capacidad máxima en varios tramos. Este desequilibrio entre expansión productiva e inversión en transporte define el panorama energético nacional y condiciona tanto las exportaciones como el abastecimiento doméstico de manera cada vez más crítica.
Argentina cuenta actualmente con aproximadamente 16.000 kilómetros de gasoductos troncales integrados en el Sistema de Transporte de Gas (STG) administrado por Transportistas de Gas del Sur (TGS) y Transportistas de Gas del Norte (TGN). Estos operadores manejan el 95% del gas que circula en el país. Históricamente, la inversión en esta red fue marginal durante la década de 2000 y 2010, con excepciones puntuales como el gasoducto Néstor Kirchner (inaugurado en 2018) que conecta Vaca Muerta con Buenos Aires y permite transportar hasta 40 millones de m³/día. Sin embargo, desde 2017 hasta hoy, cuando la producción en Vaca Muerta se multiplicó por más de ocho veces, las ampliaciones de capacidad han resultado insuficientes. En 2019, la producción de Vaca Muerta rondaba los 12 millones de m³/día; en septiembre de 2026 supera los 95 millones. Esta desproporción refleja una brecha de inversión que ha alcanzado los 3.500 millones de dólares en necesidades identificadas para la próxima década.
El estado actual de la infraestructura muestra cuellos de botella geográficamente distribuidos. Los gasoductos TGS Sur, que conectan Vaca Muerta con los principales mercados del centro del país, operan con márgenes de congestión entre 85% y 92% en horas pico. El gasoducto Néstor Kirchner, a pesar de su importancia, tiene limitantes en sus puntos de interconexión hacia Buenos Aires y el litoral. En el norte, TGN administra gasoductos con edades superiores a 40 años y menores diámetros, lo que restringe el transporte hacia mercados como Córdoba, Santa Fe y Buenos Aires. Proyectos como la expansión del gasoducto Néstor Kirchner (segunda y tercera etapas) y el Gasoducto del Litoral han avanzado en diseño, pero enfrentan dilemas de financiamiento. La inversión requerida para estas obras ronda los 2.800 millones de dólares en los próximos cinco años. YPF, Shell y TotalEnergies —productoras principales en Vaca Muerta— han invertido más de 2.500 millones de dólares anuales en desarrollo productivo, pero la inversión en transporte ha permanecido rezagada respecto a la dinámica de producción.
Los desafíos son tanto técnicos como financieros e institucionales. Desde una óptica técnica, ampliar gasoductos requiere acero de alta resistencia, compresores de gran cilindrada y permisos ambientales complejos, especialmente en zonas sensibles como la Patagonia. La inflación de precios de materiales ha encarecido proyectos en un 35-40% desde 2022. Desde lo financiero, las tarifas de transporte están reguladas y desfasadas de costos reales: TGS y TGN perciben ingresos por transportación que no cubren mantenimiento ni inversión en expansión. El marco regulatorio ha impedido ajustes tarifarios por décadas, generando un déficit acumulado superior a los 1.200 millones de dólares. Desde lo institucional, la fragmentación de operadores (TGS y TGN compiten en algunos segmentos) y la interferencia política en decisiones de inversión han ralentizado proyectos. Sin embargo, hay oportunidades concretas. El aumento de demanda de gas natural doméstica (especialmente para generación eléctrica) y la exportación creciente de GNL desde Quintero (Bahía Blanca) crean incentivos para invertir. Un posible ajuste tarifario regulatorio y la apertura a financiamiento del BID o banco de desarrollo podría desbloquear 1.500-2.000 millones de dólares en obras. Además, proyectos de integración regional con Chile (transporte de gas licuado hacia Los Lagos y Magallanes) abren mercados de escala.
La perspectiva para los próximos 24-36 meses es de tensión administrada hacia transformación. El gobierno nacional ha señalado en su Plan Energético Nacional (actualización 2026) la necesidad de invertir 2.200 millones de dólares adicionales en gasoductos. Las provincias productoras, encabezadas por Neuquén, presionan por mayor participación en regalías de transporte. YPF ha comenzado a evaluar financiamiento directo en expansión de capacidad en zonas críticas. El escenario más probable es un modelo híbrido: inversión pública parcial (fondos de regalías), inversión privada (productoras y transportistas) y financiamiento multilateral, que permitiría completar el Gasoducto del Litoral y la tercera etapa del Néstor Kirchner hacia 2029. Un escenario de riesgo sería la persistencia de congestión: si la infraestructura no acompaña, la producción de Vaca Muerta se vería frenada hacia 2027-2028, afectando ingresos por exportación (GNL y gas) en aproximadamente 800-1.200 millones de dólares anuales. Decisiones regulatorias sobre tarifas y asignación de inversión durante el próximo año definirán la trayectoria del sector.