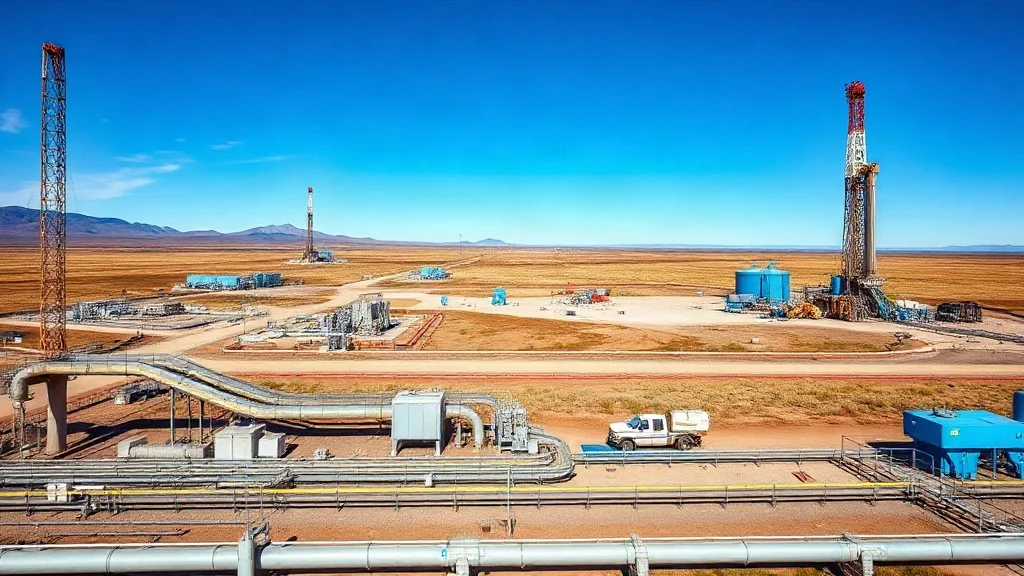
La petrolera estatal acelera proyectos en Vaca Muerta mientras enfrenta desafíos de financiamiento y regulación.

 Redacción
La posibilidad de que Argentina se consolide como exportador significativo de gas natural licuado (GNL) representa uno de los cambios más profundos en la estructura energética del país en las últimas dos décadas. En septiembre de 2026, con Vaca Muerta en plena expansión de producción y proyectos de licuefacción en diferentes etapas de desarrollo, el sector enfrenta una encrucijada que definirá su rol en los mercados energéticos globales durante la próxima década. Este potencial no es meramente académico: impacta directamente en las divisas que Argentina podrá captar, en la demanda de empleo en Neuquén y la Patagonia, y en la viabilidad financiera de inversiones de decenas de miles de millones de dólares.
El contexto reciente es determinante. Argentina produce actualmente alrededor de 40-45 millones de metros cúbicos diarios de gas natural, con Vaca Muerta contribuyendo aproximadamente 8-10 millones de m³/día (mcm/d) en 2026, cifra que ha crecido sostenidamente desde los 2 mcm/d de 2018. La cuenca neuquina representa, en recursos técnicamente recuperables, más de 300 TCF (billones de pies cúbicos), posicionando a Argentina en el segundo lugar mundial de reservas de gas de esquisto después de Estados Unidos. Sin embargo, la mayoría de esa producción actual se destina al mercado doméstico: Argentina exporta cantidades menores de GNL desde la planta de licuefacción de ENARSA en Bahía Blanca, con capacidad de solo 2-3 millones de toneladas anuales (mtpa). Comparativamente, Australia y Qatar exportan más de 70-80 mtpa combinadas, lo que evidencia la magnitud del rezago argentino. El precio promedio del GNL en mercados spot hacia mediados de 2026 ronda los 12-14 USD/mBTU, con volatilidad derivada de factores geopolíticos en Europa y presiones en Asia, lo que mantiene atractivo el potencial de rentabilidad para nuevos proyectos.
En el panorama actual, existen múltiples iniciativas en diferentes estadios. YPF, con participación de Shell y otros socios, desarrolla el proyecto Peregrino en Vaca Muerta, orientado a exportación; se estima inversión de hasta 5.000-6.000 millones de dólares en las fases iniciales. TotalEnergies mantiene su compromiso con operaciones en la cuenca y ha evaluado esquemas de exportación en asociación con terceros. Pampa Energía, a través de participaciones accionarias, también está posicionada en esta carrera. Respecto a infraestructura de licuefacción, los proyectos más avanzados contemplan la instalación de plantas flotantes (FSRU) o terminales fijas en la costa atlántica, aprovechando la experiencia regulatoria de Bahía Blanca. Los estudios de pre-factibilidad indican que una planta de 5-10 mtpa requeriría inversiones de 8.000-12.000 millones de dólares, dependiendo de tecnología y ubicación. En paralelo, el gasoducto Néstor Kirchner, completado en 2022, dispone de capacidad para transportar 40 mcm/d desde Vaca Muerta hacia el centro del país; su utilización optimizada es prerequisito para liberar volúmenes exportables hacia el sur. La cadena logística incluye también gasoductos de conexión interna (Pluma, Saliqueló) que están en operación o expansión.
Los desafíos son estructurales y multidimensionales. Primero, la viabilidad financiera está condicionada a precios del GNL que se mantengan por encima de 10-12 USD/mBTU; volatilidad por debajo de ese piso erosiona retorno de proyectos de gran capital. Segundo, la competencia global es feroz: proyectos de GNL en Mozambique, Tanzania, Papa Nueva Guinea y potencialmente Guyana ofrecen costos de producción inferiores, y productores establecidos (Qatar, Australia) tienen ventajas de escala y experiencia operacional. Argentina sufre desventaja por costos de capital más elevados en moneda local debido a la dolarización de inversiones extranjeras y volatilidad macroeconómica. Tercero, la demanda global de GNL enfrenta presión de largo plazo por transición energética: la UE reduce intensidad de gas tras energías renovables; China ralentiza demanda industrial. Cuarto, hay restricciones de infraestructura: el puerto de Bahía Blanca tiene calado limitado; proyectos nuevos requieren inversión en dragado y terminales especializadas. Quinto, el acceso a financiamiento internacional para proyectos de más de 10.000 millones de dólares se torna más restrictivo por criterios ESG de bancos multilaterales, que penalizan inversiones en gas natural fósil. Sexto, la gobernanza regulatoria es variable: cambios en regulaciones de hidrocarburos, regalías (que rondan 12% en Neuquén), retenciones a exportación y tributación pueden modificar rentabilidad esperada.
A pesar de estos obstáculos, las oportunidades permanecen significativas. La demanda de GNL en Asia seguirá siendo robusta al menos hasta 2035-2040, incluso bajo escenarios de descarbonización acelerada; Japón, Corea del Sur e India son compradores estructurales. Europa, pese a impulsar renovables, mantendrá demanda de gas como combustible de transición; los precios pueden ser más altos que en Asia, mejorando márgenes. El diferencial de precio entre Asia y Europa (actualmente 1-3 USD/mBTU) representa oportunidad de arbitraje. Argentina tiene ventaja de cercanía a mercados de América del Sur (Brasil, Chile) en caso de utilizarse esquemas de menor escala o consumo industrial regional. En términos estratégicos, diversificar portafolio exportador para incluir GNL reduce dependencia de venta de petróleo crudo (vulnerable a sustitución por autos eléctricos) y posiciona al país como proveedor energético confiable en mercados occidentales, con ventajas geopolíticas en el contexto actual. La generación de empleo es directo: una planta de licuefacción de 5 mtpa requiere 3.000-5.000 puestos en construcción y 200-400 en operación permanente; en Neuquén y la región, son números transformacionales. Inversión acumulada en exportación de GNL podría sumar 30.000-50.000 millones de dólares en diez años, posicionando al país como receptor de flujos de capital privado relevantes.
La perspectiva de corto y mediano plazo depende de decisiones que se tomarán en los próximos 12-24 meses. En primer lugar, es crítica la claridad regulatoria: el gobierno debe confirmar estabilidad en regímenes tributarios y de regalías para proyectos de largo plazo, y establecer certidumbre sobre acceso a divisas y repatriación de ganancias. Segundo, es necesario avanzar en pre-factibilidad y financiamiento de al menos un proyecto de escala 5-10 mtpa antes de 2027; retrasos adicionales implican pérdida de ventanas de inversión global. Tercero, la infraestructura portuaria requiere planificación integrada: dragado de Bahía Blanca, terminales de GNL, y acceso ferroviario y vial desde Vaca Muerta deben coordinarse con horizonte 2028-2030. Cuarto, Argentina debe explorar modelos innovadores de asociación público-privada o Joint Ventures con productores internacionales que de-risqueen proyectos y aceleren despliegue de capital. Quinto, políticas de empleo y capacitación en Neuquén son esenciales para construir base de talento local; la experiencia con Vaca Muerta muestra demanda creciente de técnicos especializados. Finalmente, la narrativa climática es ineludible: Argentina necesita comunicar con transparencia que gas natural, como combustible de transición, es compatible con objetivos de reducción de emisiones de aquí a 2050, y que exportación de GNL de alto estándar ambiental (incluyendo monitoreo de metano) es más preferible que producción en jurisdicciones con menor regulación.
En síntesis, Argentina posee recursos de clase mundial y una ventana temporal limitada para posicionarse como exportador de GNL. El éxito no es garantizado: requiere convergencia de inversión, regulación estable, gestión macroeconómica prudente e infraestructura moderna. Si estas condiciones se cumplen, la próxima década podría ver a Argentina exportando 15-25 mtpa de GNL hacia 2035, generando ingresos anuales por 15.000-25.000 millones de dólares y transformando el perfil energético del país. Esa oportunidad no espera; la industria global de GNL está en plena reconfiguración, y quienes no avanzan ahora, quedarán rezagados.