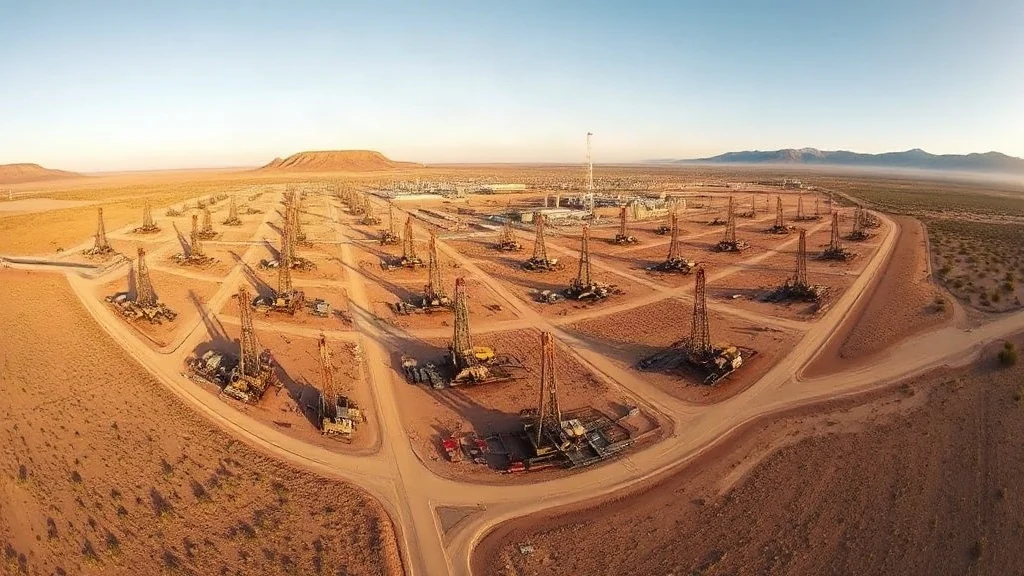
Producción récord y nuevas inversiones reposicionan a la formación neuquina como eje estratégico nacional.

 Redacción
La posición de YPF en el desarrollo del no convencional argentino se ha convertido en un eje central de la política energética nacional y en una variable clave para la viabilidad económica del país. A septiembre de 2026, la empresa estatal —que retomó el liderazgo operativo en Vaca Muerta tras la salida de Chevron en 2023— enfrenta una encrucijada que define tanto su futuro corporativo como el del sector hidrocarburífero patagónico. Los números son significativos: YPF controla aproximadamente el 35% de la producción de shale gas argentino y participa en proyectos de petróleo no convencional cuya rentabilidad depende de precios internacionales volátiles y de decisiones regulatorias que aún no están completamente definidas.
El contexto del no convencional en Argentina tiene raíces profundas. En 2011, cuando YPF comenzó a explorar sistémicamente la formación Vaca Muerta en Neuquén, la producción de petróleo crudo del país rondaba los 490 mil barriles diarios. Para 2018, la apuesta por shale gas y petróleo no convencional representaba ya la última esperanza de frenar el declive de la producción convencional, que caía a razón del 5% anual. El gobierno de Mauricio Macri otorgó incentivos tributarios; Cristina Kirchner nacionalizó YPF en 2012 para reposicionar a la empresa en la explotación. Luego, Chevron invirtió USD 17.000 millones entre 2013 y 2023, convirtiéndose en el operador dominante. Sin embargo, la salida de la multinacional estadounidense en 2023 —motivada por la depreciación del peso argentino y la volatilidad regulatoria— dejó a YPF como conductor principal de un portafolio de activos valiosos pero demandantes de capital.
Hoy, en septiembre de 2026, YPF produce aproximadamente 240 mil barriles de petróleo diarios a nivel nacional, de los cuales unos 85 mil barriles provienen de proyectos no convencionales (fundamentalmente Vaca Muerta). En gas, la producción de la formación Vaca Muerta rondaría los 37 millones de metros cúbicos diarios, un tercio del consumo nacional pero en ritmo de crecimiento. La empresa ha inyectado USD 4.200 millones en el período 2023-2026 en capacidad de perforación, compresión y tratamiento de fluidos para sostener y expandir estos números. El proyecto de segunda fase de GNL (licuefacción) en Quintero, Chile, que YPF opera conjuntamente con socios internacionales, requeriría inversiones adicionales del orden de USD 10.000 a 15.000 millones para cristalizar. Actualmente, la empresa negocia financiamiento con bancos multilaterales, el Banco de la Nación Argentina y el Banco de Desarrollo de América Latina (CAF), pero las condiciones macroeconómicas argentinas complican las tasas de interés y los plazos.
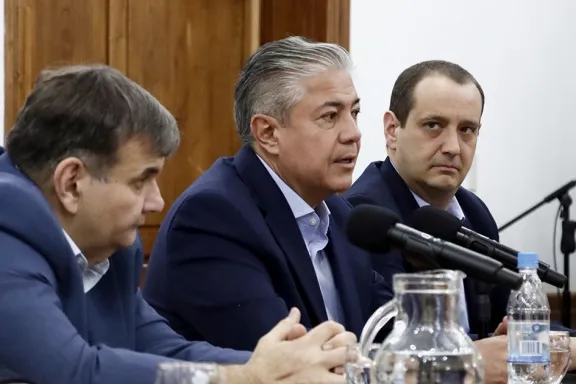
Los desafíos que enfrenta YPF en el no convencional son estructurales y coyunturales simultáneamente. En lo estructural, la economía de proyectos shale demanda un flujo constante de inversión (entre USD 500 millones y USD 1.500 millones anuales según la fase del desarrollo) para mantener la producción, ya que la declinación natural de pozos es rápida —entre 20% y 30% anual—. Esta ecuación económica se sostiene solo si el precio del crudo supera los USD 55-60 por barril y el gas natural alcanza valores competitivos en mercados de exportación. Durante 2024-2026, los precios de petróleo oscilaron entre USD 70 y USD 100, y los contratos spot de gas licuado fluctuaron entre USD 8 y USD 13 por millón de BTU, pero la volatilidad desanima inversiones de largo plazo. En lo coyuntural, YPF compite por financiamiento con gobiernos subnacionales (Neuquén, Mendoza) que disputan regalías y participaciones accionarias. El gobierno de Rolando Figueroa en Neuquén ha insistido en una mayor participación en las ganancias de los proyectos no convencionales, lo que ha generado tensión regulatoria.
Las oportunidades, no obstante, son substanciales. Vaca Muerta posee reservas probadas de aproximadamente 16.200 millones de barriles de petróleo equivalente, según datos de YPF. A tasas de producción actuales, eso representa más de 30 años de vida útil. El mercado internacional de GNL está en expansión acelerada, particularmente en Asia y Europa, donde la transición energética amplía la demanda de gas (considerado combustible de transición). La integración con Chile a través de Quintero abre la posibilidad de abastecer mercados del Pacífico sin depender completamente de gasoductos locales. Internamente, una mayor producción de gas no convencional podría despresurizador el mercado de gas local, reduciendo precios para usuarios industriales y residenciales, lo que tiene impacto político positivo. YPF también avanza en exploración de yacimientos no convencionales en otras cuencas (Golfo San Jorge, Cuenca Neuquina norte), diversificando riesgo geográfico.
La perspectiva para 2026-2030 depende de tres variables críticas. Primero, la estabilidad regulatoria: si el gobierno nacional mantiene previsibilidad fiscal y YPF logra un acuerdo de participación estatal con Neuquén, los proyectos avanzan. Segundo, el acceso a financiamiento: USD 8.000-12.000 millones en los próximos cuatro años permitirían alcanzar una producción de 150-180 mil barriles diarios de crudo no convencional y 50-60 millones de metros cúbicos diarios de gas. Tercero, los precios internacionales: un escenario de precios medios (petróleo USD 70-80, gas USD 10-12/MMBTU) permite margen positivo; precios inferiores comprimen rentabilidad y ralentizan inversión. YPF ha comunicado explícitamente que mantiene un portafolio de proyectos con breakeven competitivo, pero la ejecución requiere capital disponible y certeza de mercados de destino. El GNL de Quintero es central: si logra financiarse y construirse entre 2027 y 2032, Argentina accedería a mercados premium de USD 12-15 por MMBTU en contratos de largo plazo, transformando la economía de Vaca Muerta.