
Autoabastecimiento energético: Argentina en la encrucijada de la transición
Redacción

La política energética argentina se encuentra en un punto de inflexión crítico hacia septiembre de 2026. Después de más de una década marcada por crisis de abastecimiento, racionamientos y déficit recurrentes en los balances de energía, el país ha logrado transitar parcialmente hacia la autosuficiencia en gas y petróleo. Sin embargo, esta conquista convive incómodamente con la presión creciente por descarbonizar la matriz y con inversiones aún insuficientes en fuentes renovables. Para ejecutivos, inversores e funcionarios públicos, la pregunta fundamental es si Argentina puede sostener el autoabastecimiento mientras cumple con sus compromisos climáticos y mantiene competitividad industrial.
En el período 2012-2020, Argentina enfrentó una crisis energética severa que llegó a picos de importación de gas natural licuado (GNL) de más de 10.000 millones de dólares anuales. La producción de petróleo convencional había caído desde 800.000 barriles diarios en 1998 a poco más de 400.000 barriles diarios en 2018. La situación del gas natural era aún más crítica: la producción cayó de 60.000 millones de metros cúbicos anuales a menos de 36.000 millones de metros cúbicos. Este colapso no fue accidental. Combinó la falta de inversión sostenida, el congelamiento de tarifas de energía entre 2002 y 2015, la postergación sistemática de grandes proyectos de infraestructura y la ausencia de políticas que incentivaran la exploración en yacimientos no convencionales. Entre 2015 y 2019, hubo intentos de reactivación bajo el gobierno de Mauricio Macri, pero la crisis de 2018-2019 detuvo ese impulso. El contexto internacional de precios de petróleo deprimidos (15-45 dólares por barril en 2016-2020) desalentó aún más la inversión privada en exploración.
A partir de 2020, con la administración Fernández, comenzó un cambio de narrativa. Los éxitos de Vaca Muerta como yacimiento no convencional fueron crecientes. Hacia 2023, la producción de shale gas en la cuenca neuquina alcanzaba los 7.500 millones de metros cúbicos anuales. En 2024 y 2025, el Gobierno nacional bajo Javier Milei impulsó una agenda agresiva de atracción de inversión extranjera directa (IED) en hidrocarburos. Shell aumentó su presupuesto de capital en Vaca Muerta de 2.500 millones de dólares a 5.000 millones de dólares anuales. YPF, bajo presión fiscal y regulatoria, elevó su capacidad de inversión en exploración y desarrollo. TotalEnergies también retomó proyectos de expansión en la cuenca. Hacia septiembre de 2026, la producción conjunta de petróleo y gas en Argentina alcanza niveles no vistos en 15 años: más de 480.000 barriles diarios de petróleo crudo y 45.000 millones de metros cúbicos anuales de gas natural, incluyendo unos 8.500 millones de metros cúbicos de shale gas. Estas cifras son más que suficientes para cubrir la demanda doméstica (40.000 millones de metros cúbicos anuales de gas, 25.000 millones de metros cúbicos de demanda industrial) y permitir exportaciones netas de volumen, aunque con márgenes aún estrechos.

El estado actual presenta una arquitectura energética en transformación pero con riesgos estructurales. La demanda total de energía primaria en Argentina alcanza aproximadamente 85 millones de toneladas de petróleo equivalente anuales (Mtep/año). De ese total, los hidrocarburos (petróleo y gas) representan todavía más del 85 por ciento. Las energías renovables—principalmente parques eólicos en Patagonia y plantas solares en el noroeste—aportan apenas un 11 por ciento de la generación eléctrica y menos del 4 por ciento del balance energético total. La nuclear contribuye con 5 por ciento de la electricidad. La matriz sigue siendo profundamente vulnerable a la oferta de gas: cualquier disrupción en Vaca Muerta (por factores climáticos, conflictividad laboral, volatilidad del financiamiento) impacta directamente en la seguridad energética. Los actores clave son YPF (con aproximadamente el 35 por ciento de la producción de gas de Vaca Muerta), Shell (30 por ciento), TotalEnergies (15 por ciento), Wintershall-Dea (10 por ciento) y operadores menores. En petróleo, YPF mantiene un 50 por ciento de la producción nacional; el resto se distribuye entre privadas como Pan American Energy, Tecpetrol y Pampa Energía. Las inversiones confirmadas para 2026-2030 alcanzan aproximadamente 15.000 millones de dólares en exploración y desarrollo de hidrocarburos, con concentración en Vaca Muerta. En renovables, las inversiones son significativamente menores: alrededor de 2.500 millones de dólares comprometidos, distribuidos en nuevos parques eólicos offshore en el Mar Argentino (proyecto aún en evaluación ambiental) y plantas solares fotovoltaicas en provincias del norte.
Los desafíos que enfrenta Argentina en este escenario son múltiples e interdependientes. Primero, la dependencia tecnológica y financiera de operadores extranjeros en Vaca Muerta es casi total. YPF tiene capacidad operativa limitada en shale gas comparada con Shell o TotalEnergies. Esto significa que decisiones de inversión global de estas corporaciones—vinculadas a volatilidad de precios, cambios en sus portafolios, presión de accionistas por transición energética—pueden reconfigurar la disponibilidad de gas argentino sin que el Estado tenga herramientas de control efectivas. Segundo, la infraestructura de transporte de gas sigue siendo un cuello de botella. El Gasoducto Néstor Kirchner (ahora en operación desde 2023 con capacidad de 9.000 millones de metros cúbicos anuales) fue un alivio, pero la demanda pico en invierno sigue superando la capacidad instalada. Expansiones adicionales requieren 1.500 a 2.000 millones de dólares más. Tercero, Argentina se ha comprometido en la COP27 (Glasgow 2021) y COP28 (Dubái 2023) a reducir emisiones de gases de efecto invernadero en un 40 por ciento para 2030 y alcanzar neutralidad de carbono para 2050. Con una matriz donde el 85 por ciento de la energía sigue siendo fósil, esta meta es matemáticamente incompatible con el escenario de negocios actual. Las energías renovables crecen, pero no a la velocidad requerida. Cuarto, existe una tensión política-regulatoria creciente en Neuquén entre demandas de comunidades mapuche locales, actores ambientalistas y gobiernos municipales respecto a los impactos de la explotación intensiva en Vaca Muerta (consumo de agua, contaminación de acuíferos, cambios en ecosistemas áridos). Estos conflictos ralentizan permisos ambientales y pueden interrumpir operaciones. Quinto, el financiamiento de la transición energética es insuficiente. Bancos multilaterales (Banco Mundial, BID) ofrecen tasas de financiamiento para renovables entre 4 y 6 por ciento; para hidrocarburos, el sector privado accede a tasas similares o menores. La brecha es que no hay suficiente capital privado enfocado en renovables a escala industrial argentina.
Las oportunidades, sin embargo, también son sustanciales. Argentina posee el segundo recurso de shale gas del mundo (después de EE.UU.) y posee ventajas comparativas en viento y solar. El potencial eólico en la Patagonia es estimado en más de 300.000 megavatios; el potencial solar en el noroeste (Jujuy, Salta, Catamarca) en más de 150.000 megavatios. En la práctica, instalaciones activas de renovables llegan a poco más de 5.000 megavatios. El espacio de crecimiento es enorme. Además, Argentina puede posicionarse como exportador de energía verde a vecinos del Mercosur y Chile, lo cual genera ingresos de divisas y empleo. Un segundo punto: los precios internacionales de tecnología renovable (paneles solares, turbinas eólicas) han caído dramáticamente en los últimos años. Una inversión de 10.000 millones de dólares en renovables podría instalar 25.000 megavatios adicionales de capacidad. Un tercero: la producción de hidrógeno verde (mediante electrólisis con energía renovable) es un negocio emergente donde Argentina tiene potencial, especialmente para exportación a Europa y Asia. Proyectos piloto están en análisis en Río Negro y Neuquén.
Mirando hacia adelante (2026-2032), la política energética argentina se enfrenta a decisiones binarias que definirán una década. ¿Apuesta el país por consolidar una economía de hidrocarburos mejorada (con menores emisiones mediante captura y almacenamiento de carbono) o acelera la transición hacia energías renovables, asumiendo el costo fiscal de abandonar ingresos de exportaciones de petróleo y gas? ¿Negocia Argentina con operadores extranjeros marcos de largo plazo con garantías de inversión, o mantiene una regulación más flexible que atraiga capitalistas pero vulnera seguridad energética? ¿Invierte el Estado en infraestructura de distribución eléctrica y gasoductos (con costo fiscal elevado) o delega todo a privados (con riesgo de que prioricen rentabilidad sobre cobertura)? El Gobierno actual ha optado por un modelo de apertura a IED, reducción de regulación y énfasis en hidrocarburos como motor de exportaciones y divisas. Este modelo genera crecimiento de corto plazo en producción (hacia 2028-2029 se espera que Argentina pueda exportar gas licuado nuevamente si se materializan proyectos de regasificación anunciados) pero no resuelve la transición climática ni crea empleos verdes a escala. Gobiernos de provincia de Neuquén han comenzado a impulsar agendas propias de renovables (Gobernador Rolando Figueroa ha enfatizado proyectos eólicos) pero estos avanzan lentamente por falta de financiamiento y coordinación nacional. La pregunta política clave es si Argentina logrará simultanear ambas agendas—consolidar autoabastecimiento de hidrocarburos mientras expande renovables—o si terminará cayendo en una trampa de dependencia energética nueva, ahora ligada a volatilidad de precios de petróleo y gas en mercados internacionales.


Perforación no convencional en Neuquén: tecnología y eficiencia operativa en 2026

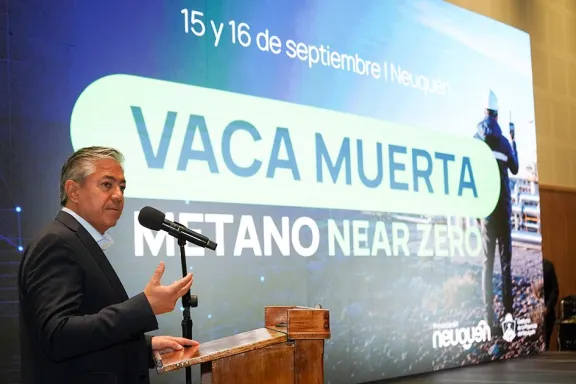
Neuquén apunta a diferenciar su producción con estándares near-zero de metano