GyP recibió 20 ofertas de 10 empresas para 8 áreas. Evaluación técnica integral definirá adjudicaciones en próximas semanas.

 Redacción
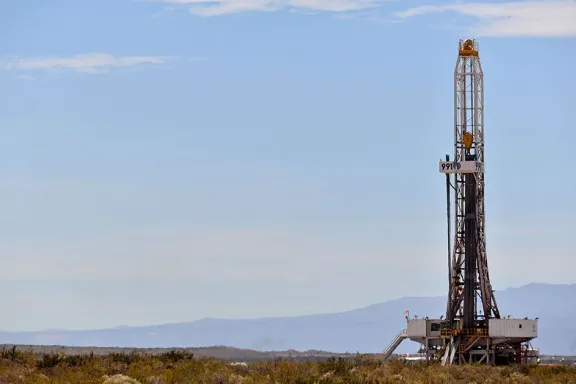
La perforación no convencional en la cuenca neuquina se ha consolidado como el eje estratégico de la producción de hidrocarburos argentina en los últimos cinco años. En septiembre de 2026, el sector enfrenta un punto de inflexión donde la tecnología de perforación, los costos operativos y la eficiencia productiva determinan no solo la rentabilidad de los proyectos, sino también la viabilidad de nuevas inversiones en un contexto de volatilidad de precios internacionales y presión por competitividad global. Neuquén concentra más del 70% de la producción nacional de gas y petróleo, con Vaca Muerta como formación dominante, lo que convierte cada mejora en eficiencia operativa en una palanca directa para la economía provincial y nacional.
Desde 2015, cuando YPF y sus socios comenzaron operaciones piloto en Vaca Muerta, la curva de aprendizaje en perforación no convencional ha sido acelerada. Los primeros pozos requería 60-70 días en promedio y costos superiores a 8-10 millones de dólares por pozo. En 2020, con la consolidación de técnicas de perforación de alta velocidad (ROP—Rate of Penetration—mejorado), automatización de taladros y optimización de tuberías, el tiempo promedio se redujo a 35-40 días con costos entre 5 y 7 millones de dólares. Para 2024-2025, operadores como YPF, Shell (en Vaca Muerta), TotalEnergies y productores independientes como Vista Oil & Gas reportaban pozos en 25-30 días con presupuestos de 4-6 millones de dólares. Este benchmark internacional coloca a la cuenca neuquina en línea con los estándares de perforación de la cuenca Permian en Texas, aunque con diferencias significativas en capas geológicas y profundidades.
En el primer semestre de 2026, según datos de la Secretaría de Energía nacional y reportes de operadores en la provincia, se han completado aproximadamente 185 pozos en Vaca Muerta y formaciones adyacentes (Mulichinco, Quintuco), registrando una velocidad promedio de 28 días en pozos horizontales con fracturas multietapa. Shell reportó en su reporte de operaciones para el trimestre de junio 2026 que sus pozos en el Área Este de Vaca Muerta han alcanzado una productividad inicial de 1.200-1.500 barriles equivalentes por día (bepd) en petróleo crudo, con costos operativos totales (completación + perforación + equipamiento de cabezal) cercanos a 5.2 millones de dólares. YPF, por su lado, mantiene un flujo de 120-140 pozos anuales en su concesión, con un costo unitario promedio de 4.8 millones de dólares tras implementar taladros de perforación más veloces y sistemas de adquisición de datos en tiempo real. Vista Oil & Gas, operador independiente importante en la cuenca, ha optimizado su portfolio hacia pozos de menor costo unitario (3.8-4.5 millones de dólares) mediante alianzas con servicios locales y perforación en clústeres que reducen los desplazamientos logísticos.
El principal desafío operativo actual reside en la sostenibilidad económica en un escenario de precios de petróleo WTI entre 65-75 dólares por barril y gas natural Henry Hub por debajo de 3 dólares por millón de BTU. Con una tasa interna de retorno (TIR) típica del 15-20% requerida por inversores institucionales, los proyectos de perforación masiva requieren productividades por pozo que superen los 1.000 bepd en equivalentes de petróleo. Vaca Muerta ha demostrado capacidad de entregar pozos con vida productiva de 30-40 años y declinación anual controlada (15-25% en los primeros cinco años), lo que mejora la proyección de flujo de caja versus shale formations en otras regiones. Sin embargo, la fragmentación de la propiedad mineral neuquina—con operadores de escala variable (desde majors hasta pequeños operadores independientes)—genera fricciones en la coordianción de infraestructura compartida (gasoductos locales, plantas de compresión, sistemas de deshidratación de gas) que incrementan costos de integración. La falta de oferta de servicios de perforación especializados de clase mundial en la región obliga a importar equipamiento y expertise, aumentando costos de capital y tiempos de ejecución.
Las oportunidades presente en el sector son sustanciales. La demanda global de gas natural, especialmente en Europa y Asia poscorte de suministros rusos, ha reposicionado a Argentina como proveedor potencial de GNL de largo plazo. Para que esto sea viable, Vaca Muerta debe aumentar su productividad bruta de los actuales 470.000 barriles de petróleo equivalente por día (bepd) a 700.000-800.000 bepd en la próxima década, requiriendo entre 300 y 400 pozos nuevos anualmente. Esto depende de inversión incremental de 8-12 mil millones de dólares en perforación, completación e infraestructura en los próximos 5 años. Tecnológicamente, la industria está adoptando inteligencia artificial para optimización de geometría de pozos, predicción de fallas en equipamiento y análisis predictivo de declinación de reservorio. Operadores en Neuquén ya han comenzado pilotos de automatización remota de taladros (remote operation centers con sedes en Neuquén capital y Buenos Aires), lo que amplía la capacidad de supervisión de múltiples equipos con personal especializado reducido. La eficiencia por dólar invertido mejora en 8-12% con estas herramientas. Además, la integración vertical de servicios locales—con contratistas neuquinos especializados en fracturamiento, limpieza de pozos y mantenimiento de instalaciones—reduce dependencia de importaciones y genera economía circular en la provincia.
La perspectiva de corto y mediano plazo (2026-2028) dependerá de tres variables críticas: (i) estabilidad macroeconómica Argentina y competitividad cambiaria que atraiga inversión extranjera; (ii) regulación clara respecto a regalías provinciales y fiscalidad nacional, que incentive ampliación de cartera de pozos; y (iii) acceso a financiamiento internacional para operadores medianos y pequeños, que actualmente tienen acceso limitado a capital de riesgo. El gobierno provincial, bajo administración Rolando Figueroa, ha avanzado en simplificación de trámites de concesión y permisos ambientales, reduciendo tiempos de aprobación de proyectos de 18 meses a 8-10 meses en casos expeditos. Esto mejora el flujo de proyectos en la cartera. A nivel nacional, el debate sobre exportación de GNL y rentabilidad de inversiones en infraestructura de puertos (Bahía Blanca, Punta Colorada) determina si la demanda por gas de Vaca Muerta seguirá creciendo o entrará en plateau. Escenarios de contracción de demanda doméstica por eficiencia energética o transición a energías renovables en industria pesada neuquina podrían comprimir precios locales de gas y reducir atractivo de inversión en perforación adicional. Inversamente, un acuerdo de largo plazo para suministro de GNL a mercados desarrollados garantizaría demanda firme y permitiría planning de inversión a 10-15 años, transformando la dinámica de perforación en la región hacia un modelo de producción masiva sostenida similar a Australia o Qatar.