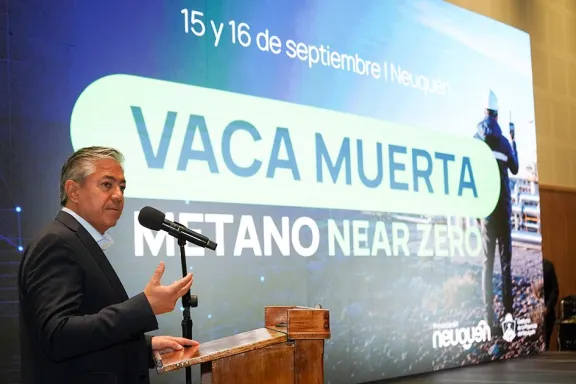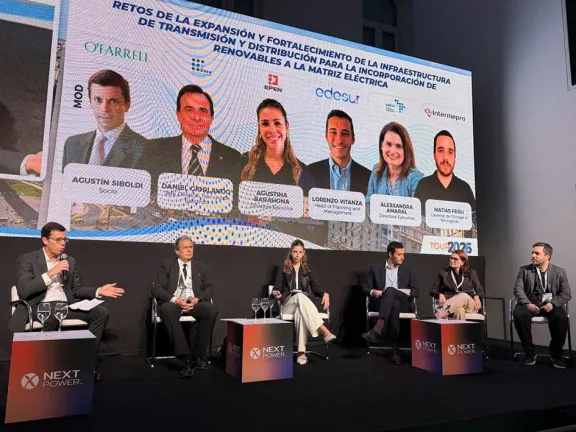
Neuquén participa en Energyear Argentina 2026 con propuestas sobre transmisión, distribución y almacenamiento energético.

 Redacción
La inversión extranjera directa en Vaca Muerta ha cobrado momentum en 2026 luego de dos años de cautela regulatoria y volatilidad cambiaria. Tras la aprobación del régimen de Incentivos a las Grandes Inversiones (RIGI) en 2024 y la consolidación de un tipo de cambio más predecible bajo la actual administración, operadoras internacionales de primer nivel han confirmado desembolsos por más de 8.500 millones de dólares para los próximos cinco años en el yacimiento no convencional más importante de Argentina. Este fenómeno marca un punto de inflexión crítico no solo para Neuquén—que genera el 35% de los ingresos fiscales provinciales por hidrocarburos—sino para la capacidad del país de financiar importaciones y servir deuda externa sin recurrir a nuevas restricciones.
Vaca Muerta entró en producción comercial en 2014 con YPF como operador principal, pero la inversión privada fue limitada durante la década anterior por incertidumbre tributaria, restricciones al acceso de divisas y precios de crudo deprimidos. Entre 2015 y 2022, la producción de shale argentino osciló entre 25.000 y 40.000 barriles de petróleo equivalente por día (bepd), representando apenas el 15-18% de la producción nacional total. El giro llegó en 2023-2024 cuando la administración anterior y la actual convergieron en señales regulatorias claras: reforma tributaria con alícuotas diferenciadas para no convencional (hasta 12% contra 30% para convencional), estabilidad tributaria de 25 años bajo RIGI, y garantía de acceso al mercado de divisas a tasa oficial. La producción de Vaca Muerta alcanzó 105.000 bepd en marzo de 2026, un crecimiento del 162% respecto a 2022.
En el escenario actual, tres bloques de operadoras definen la cartera de inversión. YPF mantiene operatoria del 60% del acreage total (aproximadamente 6 millones de hectáreas) e invertirá USD 4.200 millones hasta 2031 para duplicar su producción de shale a 150.000 bepd. Chevron, que adquirió activos de Dow Chemical en 2017 y posee 630.000 hectáreas en el área de Vaca Muerta Sur, confirmó en junio de 2026 una inversión de USD 1.800 millones tras cerrar un acuerdo de upstream con Genneia para integración de energía renovable. Shell, a través de su joint venture con YPF (Tecpetrol—48% Shell, 52% YPF), ejecuta un programa de USD 1.500 millones en el área central del yacimiento con foco en desarrollos de mediano plazo (2026-2029). Por su parte, ExxonMobil inició estudios de prefactibilidad en bloques de Neuquén sur en marzo de 2026 con inversión inicial de USD 150 millones, mientras que Equinor (noruega) reactivó exploraciones en el Golfo San Jorge con presupuesto anual de USD 80 millones. Operadoras menores como Pan American Energy, Wintershall Dea (alemana), y Suramericana de Recursos completaban un portafolio de casi USD 9.000 millones en compromisos firmados o en ejecución.
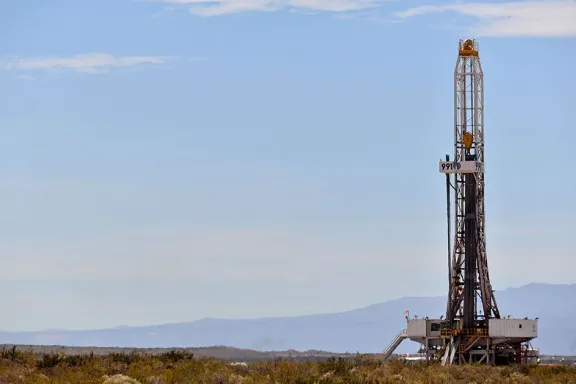
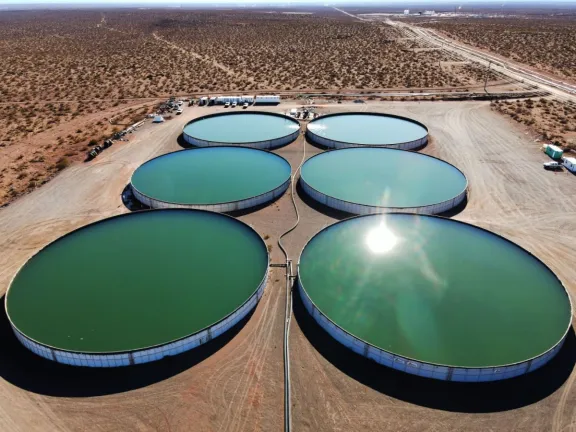
Dos desafíos estructurales definen el techo de estas inversiones. Primero, la infraestructura de explotación: la producción actual (105.000 bepd en marzo 2026) enfrenta cuello de botella en plantas de compresión de gas. Solo el 28% del gas producido en Vaca Muerta se liquida; el resto retorna a formación o se destina a mercado doméstico sin captura de valor. La capacidad de compresión instalada es de 85 millones de pies cúbicos diarios (MMscfd), insuficiente para la proyección de 250.000 bepd hacia 2030. YPF, Shell y Chevron financiarán el 65% de nuevas plantas; el Estado nacional debe completar con inversión pública o garantías en transporte y gasoductos hacia mercados de exportación. El segundo desafío es el acceso a agua dulce. Vaca Muerta requiere entre 4 y 6 barriles de agua por barril de petróleo producido (ratio de 4:1 a 6:1), cifra muy superior a convencionales. La provincia de Neuquén enfrenta estrés hídrico creciente y conflictividad con municipios y comunidades mapuche por derechos de agua. YPF ha invertido USD 180 millones en plantas de reciclaje y tratamiento de agua producida, pero el costo operativo del agua limita márgenes. Las operadoras estiman que agua industrial a USD 8-12 por metro cúbico es el umbral de rentabilidad.
La oportunidad geológica de Vaca Muerta es significativa pero acotada. El yacimiento alberga entre 16.000 y 27.000 millones de barriles de petróleo equivalente (boe) en recursos prospectivos, con factor de recuperación actual estimado en 8-12%. Proyecciones de la Secretaría de Energía de la Nación indican que, con inversión sostenida, Vaca Muerta alcanzará 300.000-350.000 bepd hacia 2032, generando divisas por USD 12.000-15.000 millones anuales a precios de crudo en rango USD 55-75 barril. Sin embargo, tres variables de riesgo acechan. Una: el compromiso de operadoras es sensible a precios. Chevron, Shell y ExxonMobil han indexado planes de gasto a precios Brent; si caen a USD 45/barril sostenidamente, recortarían presupuesto entre 20-30%. Dos: la incertidumbre tributaria no está totalmente resuelta; la Ley de RIGI vence en 2049 pero gobiernos futuros podrían modificarla con cambio de administración. Tres: la competencia con activos shale en EE.UU. (Permian, Bakken) es feroz; operadoras priorizan capitales donde retorno es >15% anual, y Vaca Muerta ronda 12-13% en escenarios de precio moderado.
Hacia finales de 2026 y 2027, las decisiones de inversión de Shell y ExxonMobil serán determinantes. Shell anunciará si avanza a fase de inversión completa en su bloque central (decisión esperada Q4 2026); si lo hace, inyectaría USD 2.500 millones adicionales. ExxonMobil completará prefactibilidad en Q2 2027; un resultado positivo abriría acceso a un operador global con capacidad de capex de USD 3.000-5.000 millones en Vaca Muerta durante 2028-2032. En paralelo, YPF buscará financiamiento internacional mediante bonos verdes (USD 800 millones en programa de eficiencia energética y energías renovables integradas a producción) y joint ventures con fondos de pensión europeos. La provincia de Neuquén necesita aprobar modificaciones al Código de Aguas para formalizarpatrones de consumo hídrico; una decisión legislativa demorada generaría fricción con operadoras sobre predictibilidad de costos. Por su parte, el Gobierno nacional debe acelerar obras de gasoductos Vaca Muerta-Centro y troncal para acceso a mercados de exportación; sin ello, la producción no encontrará salida de valor agregado post-2027. En síntesis, Vaca Muerta ha pasado de ser apuesta especulativa a proyecto industrial con tracción real de capitales internacionales, pero solo si mantiene competitividad tributaria, acceso a divisas y resolución de restricciones de infraestructura hídrica y de transporte.