Neuquén suma distinción de OLACDE por proyecto de electrificación rural. Ya beneficia a 2.100 usuarios con sistemas solares fotovoltaicos.

 Redacción
El precio del gas natural en boca de pozo se ha convertido en uno de los indicadores más críticos para entender la viabilidad económica de la producción argentina. A septiembre de 2026, esta variable define no solo la rentabilidad de los operadores en Vaca Muerta, sino también la capacidad del país para sostener el crecimiento de oferta necesario para reemplazar importaciones y cumplir con compromisos de exportación de GNL. Sin un marco de precios que equilibre la sostenibilidad fiscal con la competitividad de proyectos, Argentina corre el riesgo de ver desacelerada la inversión en exploración y desarrollo productivo en la cuenca neuquina.
Desde 2022, la política de precios de gas en Argentina ha oscilado entre dos extremos: restricciones de exportación para contener inflación doméstica y presiones por liberalización para atraer inversión. El gobierno anterior fijó un precio máximo de USD 3,50 por millón de BTU (MMBtu) para el mercado interno, una medida que buscaba proteger la demanda residencial e industrial pero que comprimió márgenes operativos. Con la entrada del nuevo gobierno en 2024, se avanzó hacia una mayor flexibilización: se establecieron bandas de precios diferenciadas por origen (importado versus doméstico) y se permitió, parcialmente, que operadores de Vaca Muerta negociaran directamente con compradores. Durante 2025-2026, el precio promedio en boca de pozo para gas de Vaca Muerta osciló entre USD 4,80 y USD 6,20 por MMBtu, reflejando negociaciones bilaterales y contratos de mediano plazo con generadores térmicos e industrias petroquímicas. Sin embargo, esta volatilidad ha generado incertidumbre en los planes de inversión de largo plazo de operadores como YPF, Shell y TotalEnergies, que requieren previsibilidad para comprometer capital en nuevos pozos.
El panorama actual muestra tres escenarios de precios simultáneos: el mercado spot, donde el gas se comercializa día a día con fluctuaciones entre USD 4,50 y USD 7,00 por MMBtu según oferta y demanda; contratos bilaterales de corto y mediano plazo (6 a 24 meses) con precios negociados entre USD 5,00 y USD 6,50; y compromisos de largo plazo vinculados a exportación de GNL por barcos (Henry Hub +USD 2,00 a USD 3,50, dependiendo del contrato). YPF, que representa aproximadamente el 35% de la producción de Vaca Muerta, ha anunciado inversiones por USD 800 millones en 2026-2027 para expandir producción de gas, pero ha condicionado estos planes a precios mínimos de USD 5,50 por MMBtu sostenidos. Shell y TotalEnergies, con menor exposición al mercado doméstico, están priorizando proyectos de exportación por gasoducto hacia Chile y Brasil, donde los márgenes son más predecibles. La producción total de gas no convencional en Vaca Muerta alcanzó en el segundo trimestre de 2026 aproximadamente 42 millones de metros cúbicos diarios (Mm³/d), un incremento de 8% interanual, pero aún por debajo de la capacidad instalada de 50 Mm³/d por razones de mercado y logística.
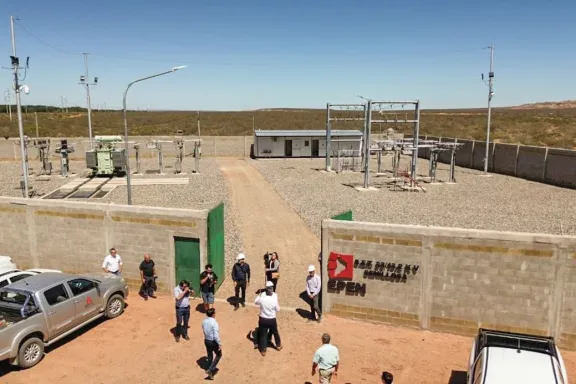
Los desafíos regulatorios y de mercado son múltiples. En primer lugar, existe tensión entre la necesidad de precios competitivos para atraer inversión extranjera directa y las presiones políticas por mantener precios bajos para subsidiar el consumo interno. La demanda doméstica de gas se sitúa actualmente en 130-135 Mm³/d (incluyendo generación térmica, industria, residencial y comercial), un nivel que requiere importaciones complementarias desde Bolivia y exóticos contratos de corto plazo. Una reciente estimación del Ministerio de Energía sugiere que alcanzar autosuficiencia plena exigiría expandir la producción de Vaca Muerta a 65 Mm³/d hacia 2028, lo que requeriría inversiones acumuladas de USD 2.500 a USD 3.000 millones en los próximos 24 meses. Sin embargo, con precios inferiores a USD 5,50 por MMBtu, los proyectos marginales de desarrollo de nuevas áreas en Vaca Muerta no cierran financieramente. En segundo lugar, existe un problema de infraestructura de transporte y compresión que limita cómo se distribuye el gas desde la cuenca hacia centros de consumo y plantas de licuefacción. EPEN, la empresa estatal neuquina, ha invertido USD 150 millones en ampliación de capacidad de gasoductos locales entre 2024 y 2026, pero la capacidad total de transporte sigue siendo cuello de botella. En tercer lugar, la volatilidad cambiaria afecta directamente los ingresos en dólares de operadores cuyos costos de producción están parcialmente dolarizados pero también tienen componentes de pesos. La devaluación del peso argentino durante 2025 (aproximadamente 35%) mejoró márgenes nominales en dólares pero también elevó costos de importación de equipos y servicios especializados.
Las perspectivas para 2027-2028 dependen de decisiones regulatorias inminentes. El gobierno está evaluando la implementación de un sistema de precios dinámicos, donde el precio mínimo en boca de pozo se indexe mensualmente a un promedio ponderado de precios internacionales (Henry Hub + diferencial regional), con pisos y techos para evitar volatilidad extrema. Esta propuesta, discutida desde mediados de 2026 con operadores y gobernadores provinciales, busca crear previsibilidad sin renunciar a participar en alzas de precios globales. Neuquén, como provincia productora, presiona por precios más altos que permitan mayores regalías (actualmente en torno a 12% de valor de producción). La inversión extranjera en el sector permanece alerta: Shell ha indicado que ampliará su portafolio en Vaca Muerta solo si se garantiza estabilidad regulatoria de cinco años; TotalEnergies ha mantenido su posición cautelosa, priorizando proyectos con mercados asegurados (exportación) sobre producción para mercado interno incierto. YPF, que tiene mandato político de asegurar oferta doméstica, sigue invirtiendo pero a ritmo moderado, con énfasis en eficiencia operativa más que en expansión agresiva. Los analistas estiman que un precio de equilibrio sostenible para atraer inversión significativa estaría en el rango de USD 6,00 a USD 6,50 por MMBtu, cifra que requeriría ajustes al modelo de subsidios internos pero que podría ser viabilizada mediante compensaciones focalizadas a sectores vulnerables. Sin embargo, político y electoralmente, esa decisión sigue siendo compleja en Argentina.