
Royalties petroleras: el motor fiscal de Neuquén en 2026

Las regalías de hidrocarburos representan 35-40% de ingresos provinciales. Análisis del impacto fiscal y desafíos futuros.
Economía y Mercados08/11/2026RedacciónRedacción

Los royalties petroleros constituyen el pilar financiero de Neuquén. En 2026, mientras el sector energético nacional enfrenta presiones regulatorias y competencia global, la provincia patagónica depende estructuralmente de este flujo de ingresos para sostener su aparato administrativo, infraestructura y servicios públicos. Entender cómo funcionan, cuánto aportan y qué riesgos enfrentan es central para cualquier actor del sector o tomador de decisión política. La volatilidad de precios internacionales, la transición energética global y las decisiones de inversión de operadores privados generan incertidumbre fiscal que Neuquén no puede ignorar.

Los royalties petroleros en Argentina surgieron como mecanismo de compensación estatal por la explotación de recursos naturales. En Neuquén, este régimen se formalizó progresivamente desde los años 80, pero fue a partir de 2003—con el aumento de precios internacionales del crudo—cuando las regalías pasaron de ser un ingreso secundario a convertirse en la columna vertebral presupuestaria provincial. Entre 2004 y 2014, la provincia acumuló ingresos extraordinarios: en los picos (2011-2012), los royalties representaban 45-50% del presupuesto provincial. Vaca Muerta, descubierta en 2010 pero con producción comercial a partir de 2014, amplió la base tributaria. Para 2015-2016, cuando cayeron los precios del petróleo a mínimos históricos (USD 26-40/barril), Neuquén sufrió una crisis fiscal aguda: los ingresos se contrajeron 40% en términos reales, generando atrasos salariales y recortes de inversión. Desde 2020, con la recuperación de precios y la renegociación de acuerdos con operadores (particularmente YPF y Shell en Vaca Muerta), los royalties volvieron a crecer, aunque sin recuperar los máximos históricos.

En 2026, el escenario es más complejo. Neuquén recauda royalties a través de dos mecanismos: el régimen de regalías convencionales (1-3% del valor bruto de producción, según zona) y acuerdos específicos con operadores de no convencionales. YPF aporta aproximadamente 35-40% del total recaudado; Shell (Vaca Muerta) contribuye 25-30%; Pampa Energía y otros operadores menores, el resto. En términos absolutos, los ingresos provinciales por hidrocarburos en 2025 alcanzaron USD 1.100-1.200 millones anuales (estimación, a USD 70-75/barril promedio). Esto representa 35-40% del presupuesto provincial de USD 3.000-3.200 millones. La producción neuquina en 2026 se mantiene en torno a 500.000 barriles de petróleo equivalente diarios (bpd), con Vaca Muerta aportando 180.000-200.000 bpd. Sin embargo, no todos los ingresos son regalías: el Estado neuquino también cobra impuestos inmobiliarios, ingresos brutos sobre operaciones, contribuciones patronales y retenciones a las exportaciones. Las regalías, en sentido estricto, representan 45-50% de los ingresos petroleros totales que percibe la provincia.

El principal desafío es la volatilidad. Un descenso del precio del petróleo a USD 50/barril reduciría los royalties en 30-35%, equivalente a USD 350-400 millones anuales perdidos. Esto tendría impacto inmediato en empleo público, inversión en infraestructura y servicios. Neuquén no posee fondos soberano de estabilización comparable al de provincias productoras de otras commodities. En segundo lugar, la transición energética global plantea un horizonte de reducción de demanda de hidrocarburos: agencias internacionales proyectan picos de demanda de petróleo entre 2026-2030, seguidos de caída gradual. Vaca Muerta, aunque de bajo costo de producción (USD 35-45/barril), requiere inversiones continuas (capex anual de USD 2.000-2.500 millones) para mantener producción plana. La rentabilidad para operadores privados en un escenario de precios bajos está en cuestión. En tercer término, existe tensión regulatoria: presiones para aumentar alícuotas de royalties, reducción de beneficios fiscales o mayor control ambiental pueden afectar decisiones de inversión. YPF mantiene negociaciones permanentes con el gobierno nacional respecto a derechos de exportación y retenciones; Shell opera bajo acuerdos con cláusulas de revisión. Una cuarta variable es la competencia fiscal interprovincial: Mendoza, Río Negro y la Patagonia sur buscan atraer inversión con regímenes tributarios competitivos, presionando a Neuquén a no endurecerse demasiado.

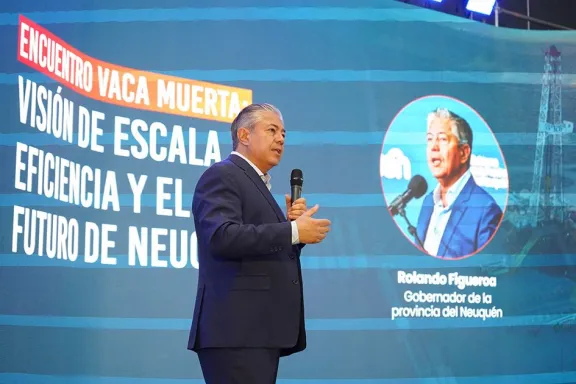
Las oportunidades no son menores. La estabilidad relativa de precios (USD 65-80/barril en ciclos normales desde 2020) permite planificación fiscal de mediano plazo. Neuquén podría evaluar mecanismos de estabilización—como fondos de contingencia financiados con ingresos extraordinarios en años de precios altos—para suavizar shocks. La diversificación intra-energía también es viable: gas natural licuado (GNL), con proyectos como el de Integración Lateral Surpatagónica, podría ampliar la base exportadora y fiscal. Otra oportunidad es mejorar la captura de valor agregado: Neuquén carece de refino integrado significativo; una inversión en upgrading de crudo o gas procesado podría retener más ingresos en provincia. Finalmente, la modernización del marco regulatorio—estableciendo alícuotas claras, predecibles y competitivas para el próximo ciclo de Vaca Muerta (2027-2032)—podría asegurar inversión privada sin sacrificar ingresos fiscales. El gobierno provincial, bajo Rolando Figueroa, ha priorizado la retención de operadores y generación de certidumbre, adoptando una postura cautelosa respecto a subidas de regalías.

Mirando 2027-2030, el escenario crítico es la sostenibilidad fiscal de Neuquén en un contexto de demanda global estancada de petróleo. Tres decisiones son clave: primero, invertir en fondos de estabilización ahora para amortiguador futuro; segundo, promover diversificación económica (turismo, minería, energías renovables) para reducir dependencia estructural de hidrocarburos; tercero, mantener diálogo estratégico con operadores para renovación de acuerdos post-2030 en escenarios de precios moderados. El Gobierno nacional también juega un rol: decisiones sobre derechos de exportación, regulación ambiental o política de retenciones impactan directamente la rentabilidad de operadores y, por tanto, su disposición a invertir en Neuquén. En síntesis, los royalties petroleros financian hoy la provincia, pero no garantizan su futuro. La ventana para construir resiliencia fiscal es 2026-2028.

Puntos clave

  • Los royalties petroleros representan 35-40% de los ingresos presupuestarios de Neuquén, con recaudación anual estimada en USD 1.100-1.200 millones (2025-2026).
  • YPF (35-40% del aporte) y Shell-Vaca Muerta (25-30%) son los actores dominantes; volatilidad de precios genera ciclos de crisis fiscal (como 2015-2016).
  • Vaca Muerta produce 180.000-200.000 bpd; la producción neuquina total ronda 500.000 bpd, requiriendo capex anual de USD 2.000-2.500 millones para mantener plano.
  • Desafíos: transición energética global, presiones regulatorias nacionales, competencia fiscal interprovincial y falta de fondos de estabilización limitan la capacidad de planificación a largo plazo.

Preguntas del sector

¿Cuál es la diferencia entre royalties, impuestos y retenciones en el régimen petrolero neuquino?

Los royalties son regalías sobre valor bruto de producción (1-3% según zona y acuerdo específico), pagados directamente al Estado provincial como compensación por explotación de recursos. Los impuestos (ingresos brutos, inmobiliarios, ganancias) gravan flujos operativos y ganancias, también provinciales. Las retenciones a exportaciones son nacionales (administradas por AFIP), aplicadas sobre valor FOB de ventas al exterior. Neuquén recibe royalties y parte de impuestos; retenciones van al Tesoro Nacional.

¿Qué sucedería con el presupuesto neuquino si el petróleo cayese a USD 50/barril?

Royalties se reducirían 30-35% en términos nominales (de USD 1.100-1.200M a aproximadamente USD 750-850M anuales). Considerando que representan 35-40% de ingresos provinciales, la contracción fiscal total sería 10-15%. Sin fondos de amortiguación, obligaría a recortes en inversión pública (infraestructura, educación) o endeudamiento. Neuquén carece de fondos soberano, a diferencia de provincias mineras en otras jurisdicciones.

¿Cuál es el horizonte de rentabilidad para operadores privados en Vaca Muerta bajo precios moderados?

Con costos de producción de USD 35-45/barril y capex anual de USD 2.000-2.500M para mantener 180.000-200.000 bpd, la rentabilidad operacional se sostiene por encima de USD 60-65/barril. Por debajo de USD 55, márgenes se comprimen y decisiones de inversión se posponen. Shell y YPF requieren retornos del 8-12% anual; volatilidad de precios y presión regulatoria hacen incierta la renovación de compromisos post-2030.

Te puede interesar