Figueroa proyecta que la reducción tributaria del régimen compensará con creces la menor recaudación fiscal provincial mediante aceleración de inversiones en hidrocarburos.

 Redacción
El gobernador Rolando Figueroa anunció este miércoles que a partir de 2028 eliminará el Impuesto a los Ingresos Brutos a las empresas que contraten nuevos trabajadores neuquinos registrados en el Registro Informático de Empleadores (RIdE). La medida forma parte de una estrategia fiscal más amplia para atraer inversiones en el sector energético y diversificar la base económica provincial, con énfasis en el Parque Industrial Capital (PIC), proyecto que ya cuenta con 606 empresas interesadas solicitando 1.362,5 hectáreas de terreno, superando ampliamente las 1.000 hectáreas inicialmente disponibles.
La provincia de Neuquén enfrenta un escenario de transformación económica sin precedentes. El crecimiento del Producto Bruto Geográfico neuquino está asegurado por el incremento de la producción de gas y petróleo —especialmente desde Vaca Muerta—, pero la preocupación del gobierno provincial se centra en cómo redistribuir esa riqueza y mejorar los indicadores socioeconómicos de la población. Desde 2020, Neuquén ha transitado una redefinición de su modelo fiscal: pasó de depender casi exclusivamente de regalías hidrocarburíferas a diversificar con estímulos tributarios y regímenes especiales. El contexto regional muestra competencia feroz: Chile, Perú y Brasil atraen capitales con tasas impositivas reducidas, mientras que Estados Unidos ofrece acceso a tecnología y financiamiento preferencial. Neuquén debe competir en esa arena global sin perder la capacidad de reinvertir en infraestructura provincial.
Los números revelan la magnitud del cambio. De acuerdo con Figueroa, cada barril de petróleo producido en la Cuenca Neuquina se distribuye así: el 60% va a costos operativos y rentabilidad de operadoras; del 40% restante, el 17% ingresa directamente al Estado nacional, el 10% se distribuye entre todas las provincias argentinas bajo una Ley de Coparticipación vigente desde 1988 que históricamente penaliza a provincias petroleras, y apenas el 13% queda en Neuquén. Este último porcentaje debe reinvertirse íntegramente en proyectos de sustentabilidad social y económica. La provincia espera recibir cerca de 2.500 millones de dólares de superávit acumulado hacia 2030 gracias al Régimen de Incentivo para Grandes Inversiones (RIGI), mientras resignará apenas 8 millones de dólares en concepto de Impuesto a las Ganancias en los próximos cuatro años. La producción proyectada es de un millón de barriles diarios en la Cuenca Neuquina, un objetivo ambicioso que requiere certidumbre fiscal y velocidad de ejecución.
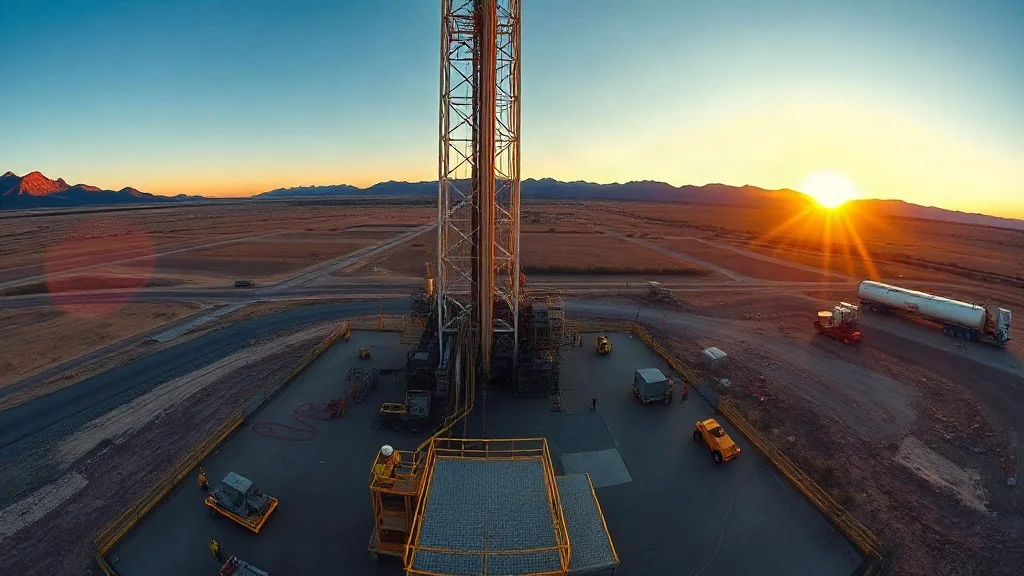
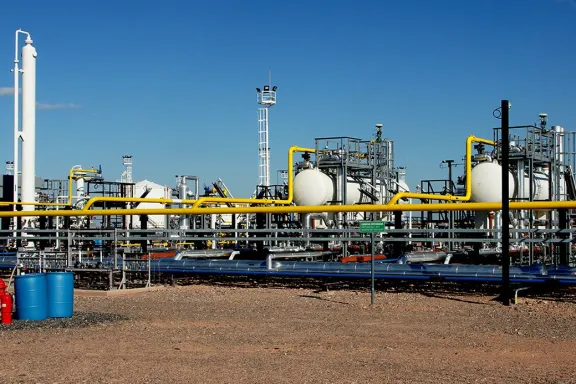
El impacto directo en Vaca Muerta es estratégico. La eliminación de Ingresos Brutos en 2028 coincide con la maduración de los mayores proyectos de explotación no convencional: YPF, Shell y TotalEnergies aceleran inversiones con horizonte 2025-2030. El RIGI, que inicialmente excluía al upstream, fue modificado a solicitud neuquina ante el ministro de Economía Luis Caputo e incluye ahora a la extracción de hidrocarburos. Figueroa destacó que esta inclusión permite abaratar al menos el 10% en impuesto de renta y potencia el valor actual neto de proyectos al permitir deducción total de IVA. Esta previsibilidad fiscal es decisiva para colocar GNL argentino en mercados internacionales competitivos; sin ella, no hay producción rentable. El Parque Industrial Capital, con 606 empresas neuquinas esperando instalarse, generará aproximadamente 25.000 puestos de trabajo según estimaciones municipales. Esos empleos amplificarán la demanda local de servicios, infraestructura y logística, retroalimentando el ciclo económico de la provincia fuera del sector energético.
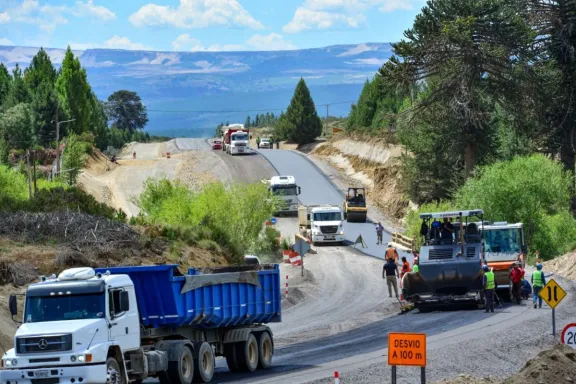
Las decisiones pendientes son críticas. Primero, la implementación técnica del RIdE debe garantizar que la exención de 2028 sea efectivamente retroactiva a nuevas contrataciones desde hoy; cualquier ambigüedad desalentará inversión. Segundo, Neuquén debe acelerar obras de infraestructura vial y eléctrica en Vaca Muerta: gasoductos, plantas de procesamiento y logística energética requieren capital público complementario. Tercero, el gobierno nacional debe mantener la estabilidad del RIGI más allá de 2026; cambios regulatorios retroactivos destruirían confianza. Cuarto, la provincia debe definir cómo financiará la reconversión de trabajadores que saldrán de Ingresos Brutos: habrá que expandir bases tributarias alternativas (impuestos inmobiliarios, tasas de servicios) sin ahuyentar inversión. Figueroa afirmó que Neuquén no paga ninguna tasa municipal en Argentina comparable a la suya, lo que refuerza el argumento competitivo, pero también plantea un desafío fiscal de mediano plazo si el crecimiento esperado se desacelera.
El Registro Informático de Empleadores debe vincularse a un sistema de certificación anticipada: empresas que contraten hoy con proyección a 2028 necesitan certeza de que esos puestos estarán cubiertos por la exención. Figueroa debe reglamentar si la exención aplica solo a nuevas contrataciones post-2028 o también a empleados registrados en RIdE a partir de ahora. Sin aclaración, inversores esperarán hasta 2028 para contratar, ralentizando empleo actual.
¿De qué manera Neuquén compensará la pérdida de ingresos tributarios por Ingresos Brutos sin comprometer la capacidad de reinversión en infraestructura de Vaca Muerta?El gobierno provincial debe expandir bases tributarias alternativas: impuestos inmobiliarios progresivos sobre terrenos en zonas de inversión, tasas de prestación de servicios municipales indexadas, o bonos de desarrollo energético para empresas. La proyección de 2.500 millones de dólares de superávit es optimista y depende del precio de commodity; si crudo o gas caen, Neuquén necesitará caja para mantener gasoductos, plantas de procesamiento y logística. La compensación debe ser estructural, no coyuntural.