
Minería estratégica en Neuquén: el pulso del litio y cobre en Patagonia

Neuquén diversifica su matriz productiva hacia minerales críticos. Inversiones, desafíos regulatorios y competencia global definen el sector.
Minería y Recursos Estratégicos30/10/2026RedacciónRedacción

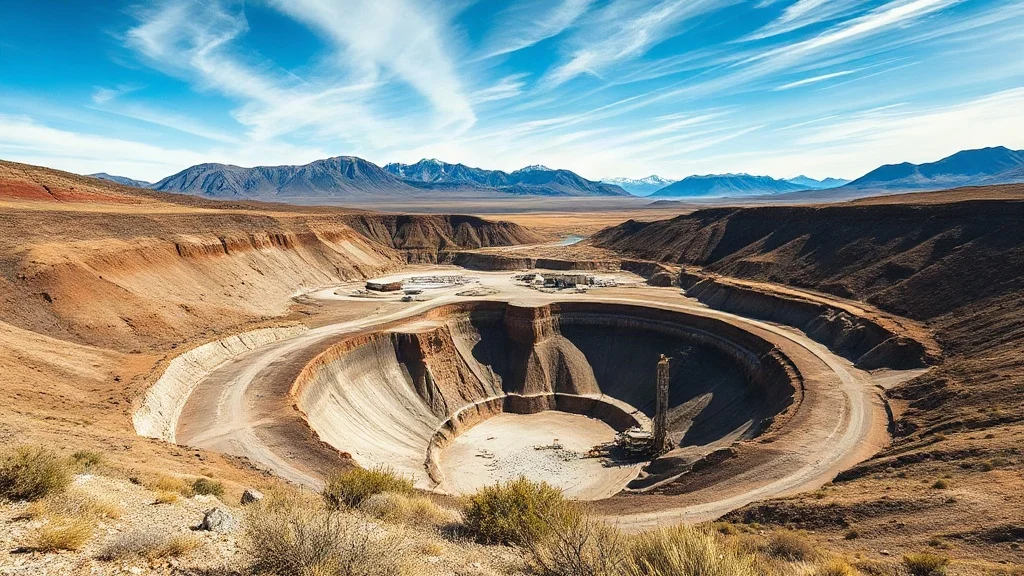
La minería estratégica en Neuquén ha dejado de ser una promesa futura para convertirse en una realidad económica que disputa protagonismo con los hidrocarburos tradicionales. En 2026, la provincia patagónica enfrenta una encrucijada: transformar sus depósitos de litio, cobre y otros minerales críticos en pilares de desarrollo productivo, o quedarse atrás en la carrera global por recursos esenciales para la transición energética. Este debate no es académico: está en juego inversión extranjera por más de 2.500 millones de dólares en proyectos en distintas fases, empleo directo e indirecto, y la reconfiguración territorial de una provincia que históricamente dependió del petróleo y el gas natural.

Neuquén posee uno de los depósitos de litio más ricos de Argentina, aunque su magnitud fue durante años opacada por la visibilidad de Jujuy y Catamarca en el triángulo del litio. Los estudios geológicos de los últimos quince años revelaron concentraciones significativas en el sector suroccidental de la provincia, particularmente en las cuencas sedimentarias del Neuquén con litio disperso en depósitos salinos y rocas volcánicas. En paralelo, la exploración de cobre ha identificado varios prospectos de envergadura en la cordillera neuquina, con características metalúrgicas similares a yacimientos de clase mundial. Entre 2015 y 2024, la provincia atrajo al menos 1.200 millones de dólares en exploración y estudios de factibilidad, principalmente de operadores canadienses, australianos e italianos. Sin embargo, la tasa de conversión de recursos en proyectos operativos ha sido lenta: apenas dos proyectos de litio alcanzaron estudios de viabilidad avanzados en ese período, mientras que el cobre aguarda aún el primer emprendimiento minero significativo en escala comercial en territorio neuquino, aunque existen proyectos fronterizos con Chile que involucran jurisdicción compartida.

A octubre de 2026, el estado de la cartera minera neuquina muestra una heterogeneidad notable. El proyecto de litio más avanzado, conducido por operadores con financiamiento mixto chileno-australiano, proyecta una producción de 30.000 toneladas anuales de carbonato de litio equivalente (LCE) a partir de 2028, requiriendo una inversión de aproximadamente 850 millones de dólares. Un segundo emprendimiento de menor escala, de capitales nacionales con participación provincial, contempla producción de 8.000 toneladas de LCE anuales con inversión de 180 millones de dólares y horizonte operativo similar. En cobre, tres prospectos están en etapa de estudios de prefactibilidad; el más adelantado proyecta entre 75.000 y 120.000 toneladas anuales de cobre fino, recurso que demandará inversión de 1.200 a 1.600 millones de dólares y un horizonte de construcción de 36 a 48 meses. La provincia también explora depósitos de molibdeno, oro subsidiario y potencialmente oro secundario, aunque con menor relevancia económica inmediata. En términos de empleo potencial, estos proyectos generarían entre 1.800 y 2.600 puestos de trabajo directo durante construcción, y entre 450 y 900 permanentes en operación plena. Esto representa un incremento de 15 a 22% respecto de la población empleada actualmente en sectores de recursos naturales en la provincia.

Los desafíos que enfrentan estos emprendimientos son múltiples y de distinta naturaleza. En el plano regulatorio, Neuquén cuenta desde 2019 con un código minero actualizado que ofrece estabilidad fiscal, pero su aplicación práctica aún genera fricciones. La tasa de regalías se fija entre 2 y 4% del valor del mineral extraído según el tipo de depósito, estructura competitiva a escala regional pero que genera debates frecuentes en torno a si captura adecuadamente la renta minera para la provincia. La evaluación ambiental estratégica (EAE) de la minería en Neuquén, completada en 2023, identificó conflictos potenciales con la ganadería ovina, la conservación de acuíferos en zonas áridas, y la compatibilidad con ecosistemas frágiles de la estepa patagónica. Esto ha originado que varias comunidades mapuche y poblaciones locales cuestionen el modelo de desarrollo minero, argumentando que la minería a cielo abierto, particularmente de litio con alto consumo de agua, es incompatible con territorios donde el estrés hídrico es estructural. En 2025 se sancionó una ley de consulta previa que obliga a operadores a procesos participativos con comunidades, ampliando plazos de aprobación de proyectos entre 18 y 36 meses. En lo técnico-operativo, la carencia de infraestructura de transporte es crítica: Neuquén carece de ferrocarril de carga competitivo hacia los puertos de embarque (Los Lagos en Chile, Bahía Blanca o puertos de la zona norte). Esto eleva costos logísticos entre 25 y 35% comparado con proyectos mineros en Chile o Perú, erosionando márgenes de rentabilidad. La competencia global por financiamiento también es feroz: China, con sus alianzas en Litio de Atacama y operadores locales, captura 58% de la inversión minera en litio de América del Sur; Australia, con Linamar, domina operaciones en la región. Finalmente, la volatilidad de precios es un factor existencial: en el período 2021-2026, el litio fluctuó entre 14.000 y 78.000 dólares la tonelada, y el cobre entre 4.000 y 9.800 dólares la tonelada. Estos ciclos crean incertidumbre para decisiones de inversión de largo plazo.

A pesar de los obstáculos, las oportunidades estructurales son significativas. La demanda global de litio proyecta un crecimiento de 18 a 22% anual hasta 2035 según la Agencia Internacional de la Energía, impulsada por fabricación de baterías de iones de litio y almacenamiento energético. El cobre enfrentará escasez crónica, estimándose déficit de 1,5 a 2 millones de toneladas anuales en la década 2030-2040 si no se abren minas de escala. Neuquén tiene el potencial de capturar entre 4 y 6% de la oferta global de litio hacia 2035 si todos sus proyectos alcanzan operación plena, lo que significaría ingresos anuales por regalías cercanos a 380-520 millones de dólares en precios actuales. El cobre neuquino podría contribuir entre 1,2 y 1,8% de la oferta mundial, agregando otros 180-280 millones de dólares anuales en regalías. Para el empleo, los cálculos de multiplicadores sugieren que cada puesto minero directo genera entre 1,8 y 2,3 puestos indirectos en comercio, transportes y servicios. Existe también oportunidad para desarrollar clústeres de tecnología minera, refinación de cobre y procesamiento de litio (conversión a hidróxido o carbonato), que agregaría valor y retendría empleo. En términos de diversificación económica, la minería estratégica es la mejor oportunidad que tiene Neuquén para desacoplarse de ciclos de petróleo y gas, cuya producción en Vaca Muerta ha mostrado meseta desde 2023 con tendencia a declinar en la próxima década. La integración regional con Chile también abre puertas: Chile es potencia mundial en litio y cobre, y una cadena de valor compartida en la Patagonia podría fortalecer competitividad de ambos países en mercados globales.

La perspectiva hacia 2030 dependerá de decisiones que se tomarán en los próximos 18 meses. En primer lugar, está pendiente la aprobación ambiental final de dos de los tres principales proyectos; los expedientes descansan en la Secretaría de Ambiente provincial con evaluaciones parcialmente completadas. El Gobierno de Neuquén ha expresado apoyo en principio, pero enfrenta presión de sectores ambientalistas y ganaderos que demandan garantías de protección hídrica más estrictas. En segundo lugar, el financiamiento internacional está supeditado a que se ratifique la Ley de Incentivos para Inversión Minera 2026, que otorga períodos de estabilidad fiscal de 15 años para nuevos proyectos; esta ley fue aprobada en senadores provinciales en septiembre pero aguarda sanción definitiva en diputados. En tercero, la disponibilidad de dólares para inversión depende de contexto macroeconómico argentino: con tipo de cambio en 950-1.050 pesos/dólar en septiembre de 2026 y restricciones crediticias, varios inversores han pausado compromisos de capital hasta recibir señales más claras de estabilidad fiscal nacional. En cuarto, las negociaciones con comunidades indígenas determinarán tiempos reales de puesta en marcha; si se logra consenso sin litigios, los primeros dos proyectos operarían entre 2028 y 2029. Si hay disputas legales, los retrasos sumarían 24 a 36 meses adicionales.

Neuquén está en una encrucijada histórica. La minería estratégica de litio y cobre ofrece una vía de desarrollo que diversificaría ingresos fiscales, generaría empleo de calidad, integraría la región con cadenas de valor globales y reduciría dependencia de hidrocarburos. Pero requiere resolver fricciones regulatorias, garantizar sostenibilidad ambiental, construir consenso social y mejorar infraestructura logística. Los próximos 24 meses serán determinantes: si los proyectos avanzan hacia operación, Neuquén entrará a la segunda década del siglo XXI con una economía más resiliente y diversificada. Si estancan, la provincia verá emigración de inversión hacia Chile, Perú y Bolivia, y se consolidará una dependencia de hidrocarburos que la expone a volatilidad de largo plazo. La decisión está en manos de operadores privados, pero el resultado dependerá en gran medida de capacidad estatal para facilitar inversión sin comprometer el ambiente y el tejido social que sostiene el territorio patagónico.

Te puede interesar