Análisis de la formación de precios del gas natural argentino, regulación estatal y presiones de mercado.

 Redacción
La perforación no convencional en la cuenca neuquina se ha consolidado como el motor productivo de Argentina en materia energética, pero enfrenta en 2026 un escenario de decisiones críticas sobre tecnología, rentabilidad y escala. Con Vaca Muerta produciendo cerca de 480.000 barriles equivalentes diarios (bepd) en gas y petróleo, las operadoras están presionadas a optimizar costos de perforación que siguen siendo superiores a los de otras cuencas maduras, mientras compiten por capital con proyectos de energías renovables y proyectos convencionales globales. La inversión en nuevas técnicas de completación y perforación horizontal representa el 35-40% del capex total de cualquier operador en la región, un porcentaje que no puede seguir creciendo sin impactar la viabilidad de proyectos.
La perforación no convencional en Neuquén arrancó con los primeros pozos horizontales de YPF hacia 2010-2012, pero la verdadera escalada comenzó luego de 2015, cuando Shell, Chevron y otras operadoras internacionales profundizaron su presencia. Entre 2015 y 2019 se perforaban aproximadamente 800-1.000 pozos por año en Vaca Muerta; hacia 2023 esa cifra había caído a 450-500 por año debido a restricciones de divisas y rentabilidad comprometida. Durante 2024-2025, el ritmo se estabilizó en torno a 550-600 pozos anuales, con un costo promedio por pozo que oscila entre USD 8 y USD 14 millones según profundidad, longitud lateral y complejidad geológica. Los pozos más profundos en el flanco occidental de Vaca Muerta (Minacho, Bandurria Sur) rondan los USD 12-14 millones, mientras que los del core central promedian USD 9-10 millones. Comparativamente, un pozo horizontal en el shale estadounidense (Permian o Bakken) cuesta entre USD 6 y USD 9 millones, lo que refleja el sobrecosto estructural de la Patagonia argentina: distancias desde base, costo de energía local, menor disponibilidad de contratistas especializados y depreciación de la moneda.
En octubre de 2026, la operación de perforación no convencional en Neuquén se distribuye entre cinco actores principales: YPF (titular del 42% de la producción de Vaca Muerta), Shell (24%), TotalEnergies (18%), Pampa Energía-Petroquímica Comodoro Rivadavia (8%) y operadores menores como Pluspetrol y Vista Oil (8% restante). El desempeño técnico ha mejorado de manera visible: el tiempo promedio de perforación de un pozo de 3.500-4.000 metros de profundidad y 2.000-2.500 metros de rama lateral ha caído de 35-40 días en 2018 a 22-26 días en 2026, gracias a adopción de sistemas de perforación automatizados, herramientas rotatorias de mejor rendimiento y optimización de fluidos de perforación. YPF reporta en su última presentación de resultados (junio 2026) que sus operaciones en Vaca Muerta mantienen un cost of supply (COS) de USD 28-32 por barril equivalente, dentro del cual la perforación representa USD 4,50-5,50 por bepd producido durante la vida útil del pozo (considerando un plateau de 18 meses a 2 años). Shell y TotalEnergies operan con márgenes similares, aunque TotalEnergies reporta mayores costos de infraestructura de superficie por su participación en proyectos de compresión de gas y gasoductos troncales.
Los desafíos tecnológicos y operativos persisten en tres dimensiones. Primero, la eficiencia de completación: un pozo con 20-30 etapas de fractura hidráulica (estándar en Vaca Muerta) requiere mayor precisión geométrica y control de presión que los pozos de 8-12 etapas comunes en shales estadounidenses, lo que incrementa el tiempo no productivo y el riesgo operativo. Segundo, la sostenibilidad de costos: la inflación de servicios locales (personal, equipamiento, combustible) presiona hacia arriba los costos de perforación un 6-8% anual, mientras que los precios de petróleo y gas no garantizan márgenes crecientes. Tercero, la escasez de talento especializado: la región carece de ingenieros y técnicos de perforación en número suficiente, lo que obliga a operadoras a traer personal desde Buenos Aires o del exterior, incrementando costos de movilidad y generando rotación laboral. La pandemia de COVID-19 agravó este problema; aunque ha recuperado desde 2023, sigue siendo un cuello de botella.
Desde la perspectiva de oportunidades, la industria avanza hacia tres ejes. El primero es la automatización y datos: operadoras como Shell y YPF integran sensores IoT en equipos de perforación, análisis de datos en tiempo real y machine learning para predecir riesgos geomecánicos. TotalEnergies ha invertido USD 15 millones en un centro de operaciones remoto en Neuquén (inaugurado en 2024) desde el cual monitorea pozos, optimiza parámetros de perforación y coordina actividades en superficie. Esto reduce tiempos no productivos y permea de datos decisiones de ingeniería. El segundo es la integración operativa vertical: en lugar de perforar pozos aislados, operadoras están agrupando perforaciones en padrones (multi-well pads) que comparten infraestructura, lo que reduce inversión de superficie en un 15-20% por pozo y acorta ciclos de perforación. YPF ha expandido su modelo de padrones en el area VMS (Vaca Muerta Sur) y planea pasar de 45 a 80 padrones activos hacia 2027. El tercero es la reducción de huella ambiental: regulaciones provinciales más exigentes y presión de inversores ESG impulsan a operadoras a adoptar pozos con menor consumo de agua, sistemas cerrados de manejo de residuos y monitoreo sísmico más estricto. Esto agrega costos, pero es requisito sine qua non para licencias sociales y acceso a financiamiento.
La proyección para 2026-2028 anticipa un mercado de perforación no convencional en Neuquén que crecerá a ritmo moderado, con 600-700 pozos perforados anualmente si se mantienen precios de petróleo en USD 70-85/barril y gas natural en USD 3-5 por MMBTU. El precio es la variable crítica: con petróleo por debajo de USD 60, solo operaciones de bajo costo (core central de Vaca Muerta, operadores con bajo apalancamiento) siguen viables. En paralelo, decisiones de capital están siendo redirigidas hacia proyectos de acondicionamiento (instalación de compresión, separación y tratamiento de fluidos) más que nuevas perforaciones, porque el stock de pozos perforados en años recientes está por debajo de producción esperada. Esto sugiere un cambio de paradigma: menos énfasis en crecer perforaciones y más en maximizar valor de activos existentes. Para 2027-2028, se espera que TotalEnergies finalice su proyecto de second train de liquefacción (fase 2 de expansión de capacidad de GNL), lo que requerirá ramping up de producción y probablemente una aceleración de perforación en sus áreas en Vaca Muerta (Pozo D, Aguada Pichana Este). YPF, por su parte, mantendrá ritmo de 400-450 pozos anuales en sus concesiones mientras explora oportunidades de venta de activos no core a operadores más pequeños con menor costo de capital.
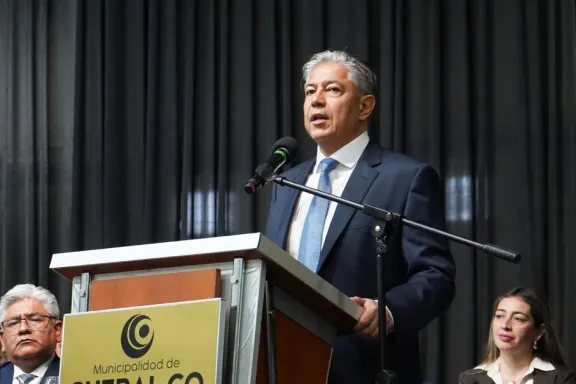
El desafío regulatorio es también determinante. La provincia de Neuquén, bajo la gobernanza de Rolando Figueroa, ha implementado en 2025-2026 nuevas normativas de monitoreo ambiental de emisiones de metano y control de presión de formación, que exigen certificación de pozo con nuevos estándares antes de completación. Esto agrega 2-4 días de tiempo no productivo y USD 100-200 mil de costo incremental por pozo, pero es alineado con compromisos de Argentina ante organismos internacionales. Desde la perspectiva de financiamiento, operadoras enfrentan presión de bancos multilaterales (BID, CAF) para justificar compatibilidad de proyectos con transición energética, lo que reduce acceso a crédito barato y obliga a evaluaciones de retorno más exigentes.
En síntesis, la perforación no convencional en la cuenca neuquina ha llegado a un punto de madurez operativa donde la tecnología está disponible, pero los márgenes económicos requieren disciplina capital, optimización relentless de costos y acceso a mercados de demanda previsible (GNL, petróleo para refinación local). El próximo ciclo será definido no por capacidad de perforar, sino por capacidad de rentabilizar cada pozo a través de completaciones más eficientes, operación remota de calidad y redefinición de modelos de negocio hacia servicios integrados en lugar de simple producción de barriles.