
YPF y la encrucijada del no convencional: estrategia de inversión ante presiones fiscales

La petrolera estatal enfrenta dilemas críticos en Vaca Muerta mientras negocia con el gobierno y privados
Energía22/10/2026RedacciónRedacción

En octubre de 2026, YPF se encuentra en un punto de inflexión respecto a su estrategia en hidrocarburos no convencionales. La compañía estatal, que representa más del 40% de la producción petrolera argentina y mantiene participaciones significativas en el desarrollo del shale gas de Neuquén, debe navegar simultáneamente las presiones fiscales del Estado, las demandas de rentabilidad del mercado internacional y la necesidad de competir con operadores privados en un entorno de volatilidad de precios. Este escenario define no solo el futuro de YPF sino también la viabilidad de que Argentina mantenga su posición como productor relevante en Sudamérica y asegure divisas en divisas duras para su economía.

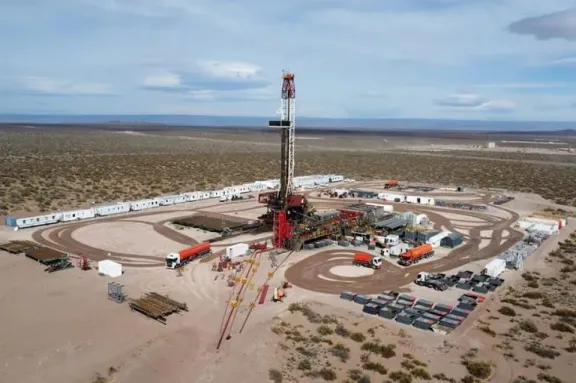
El desarrollo del no convencional en Argentina comenzó con los primeros pozos comerciales de Vaca Muerta en 2011, pero la escala industrial llegó recién con la llegada de operadores privados internacionales desde 2013. YPF, que había sido privatizada parcialmente en 1993 y re-estatizada en 2012 bajo la presidencia de Cristina Fernández, entró tardíamente en la carrera por los shales patagónicos. Para 2015, cuando Mauricio Macri asumió la presidencia, Vaca Muerta producía menos de 30.000 barriles de petróleo equivalente por día (bpde). La producción creció significativamente durante el gobierno anterior, alcanzando un pico de 430.000 bpde en 2022, aunque la cifra descendió en 2023-2024 por restricciones de divisas y caída de inversiones. A principios de 2026, la producción de no convencionales ronda los 350.000-370.000 bpde, distribuida entre múltiples operadores: Shell, TotalEnergies, Pampa Energía y YPF son los principales, aunque YPF es propietaria de concesiones que operan terceros y mantiene participaciones accionarias en consorcios. La inversión acumulada en Vaca Muerta entre 2016 y 2025 superó los 22.000 millones de dólares, aunque el ritmo de nuevos compromisos se desaceleró en 2024-2025.

Actualmente, YPF gestiona aproximadamente el 15-18% de la producción de no convencionales en Argentina, con operaciones en bloques de la cuenca neuquina mediante asociaciones con operadores internacionales y desarrollos propios. La empresa opera también en el Golfo San Jorge y mantiene refinerías cuya capacidad de procesamiento es crítica para la cadena de valor. Los ingresos de YPF en 2025 rondaron los 18.000 millones de dólares anuales, pero la rentabilidad se vio presionada por la caída del precio internacional del crudo (que promedió 75 dólares el barril en 2025) y por los costos operativos en Vaca Muerta, que rondan los 45-55 dólares por barril. El endeudamiento de YPF al cierre de 2025 era de aproximadamente 4.500 millones de dólares, cifra que condiciona su capacidad de inversión. La empresa ha anunciado inversiones por 2.800 millones de dólares para el período 2026-2028, distribuidas entre actividades convencionales y no convencionales, pero esta cifra es inferior a la requerida para mantener la tasa de producción y menos aún para crecer significativamente.

Los desafíos estructurales que enfrenta YPF en el no convencional son profundos. Primero, la economía de Vaca Muerta es frágil: con un crudo que se transa en torno a 70-80 dólares el barril, los márgenes operativos se estrechan considerablemente, especialmente cuando se incluyen costos de tratamiento de agua, logística interna y exportación. YPF, como empresa estatal, también sufre presiones políticas para generar divisas mediante derechos de exportación y regalías que los gobiernos utilizan para financiar otras prioridades fiscales. Segundo, la competencia con operadores privados es desigual: Shell y TotalEnergies tienen acceso a financiamiento internacional a tasas competitivas, mientras que YPF debe recurrir al mercado argentino de deuda a tasas muy superiores o a créditos estatales. Tercero, la falta de infraestructura de transporte es un cuello de botella creciente. El gasoducto Néstor Kirchner, que debía entrar en operación en 2023-2024, sufrió múltiples retrasos y actualmente su cronograma es incierto; sin él, el gas de Vaca Muerta no puede ser transportado eficientemente a los mercados de consumo del centro y norte del país ni a puertos para exportación. Cuarto, la volatilidad de precios internacionales hace que los planes de inversión sean especulativos: una caída abrupta del crudo por debajo de 60 dólares haría inviable económicamente gran parte de la producción actual. Las oportunidades, sin embargo, también existen. El gas natural de Vaca Muerta es crucial para la seguridad energética de Argentina: la demanda doméstica de gas crece y la oferta convencional declina. Una estrategia de YPF que priorice gas sobre petróleo podría tener mayor aceptación social y político. Además, los compromisos globales de reducción de emisiones están abriendo mercados para gas natural como combustible de transición respecto al carbón. YPF también tiene potencial para competir en litio, donde la Patagonia norte y las salinas del noroeste ofrecen oportunidades, aunque este es un sector diferente.

En perspectiva, los próximos 24-36 meses serán decisivos para YPF. El gobierno argentino debe resolver si profundiza su apuesta en los no convencionales mediante inversión pública o si acelera procesos de privatización parcial o alianzas de largo plazo con privados. Las negociaciones en torno al Néstor Kirchner y a eventuales ampliaciones de exportación de gas son centrales. YPF enfrenta presión para monetizar activos y mejorar su balance, pero también debe mantener producción. La empresa podría optar por vender participaciones en consorcios de Vaca Muerta a operadores privados, reduciendo así su exposición pero también sus ingresos futuros. Alternativamente, podría acelerar asociaciones con empresas internacionales que aporten capital. Lo que no parece viable es mantener el status quo: inversiones insuficientes, endeudamiento creciente y presiones fiscales simultáneas generarán inacción y deterioro operativo. La decisión estratégica de YPF en 2026-2027 sobre cómo financiar el no convencional determinará la capacidad de Argentina de mantener su base de divisas derivadas de hidrocarburos durante los próximos cinco años.

Te puede interesar