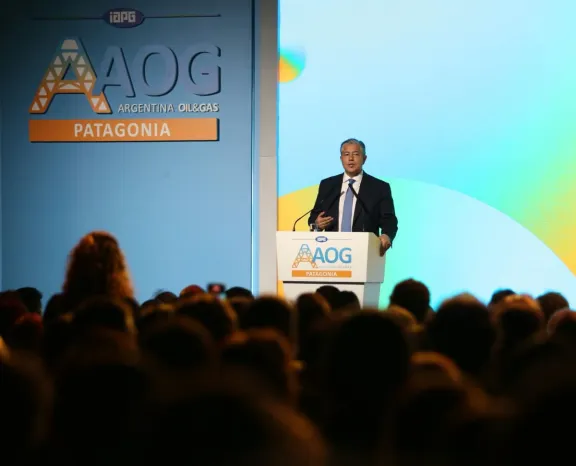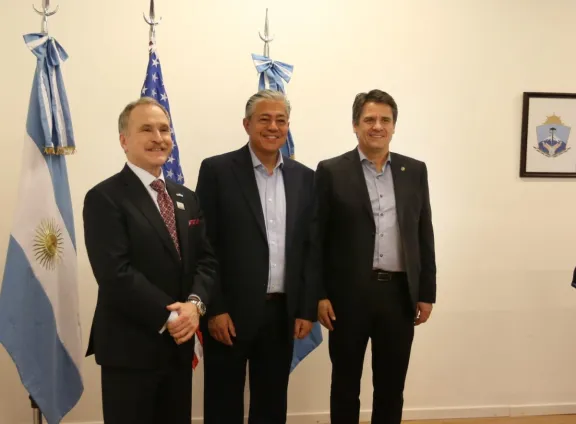
El gobernador se reunió con el embajador de EE.UU. en AOG Patagonia 2026 para posicionar a la provincia ante inversores globales.

 Redacción
La importancia de Vaca Muerta para Argentina trasciende los números de producción. En 2026, la cuenca neuquina representa el eje central de la estrategia energética nacional, tanto por su potencial para garantizar autosuficiencia en hidrocarburos como por su impacto fiscal, laboral y de divisas. Para Neuquén, la provincia ha consolidado su posición como motor económico: la producción no convencional genera empleo directo e indirecto en toda la cadena de valor, financia inversión pública provincial y atrae capital internacional en un contexto donde los precios internacionales del gas siguen siendo volátiles. La reversión de la crisis energética de 2022-2023, cuando Argentina importó gas a precios récord, depende en gran medida de la continuidad y aceleración de proyectos en Vaca Muerta. Hoy, la pregunta ya no es si la cuenca puede producir en escala comercial, sino a qué ritmo y con qué nivel de inversión extranjera se logrará maximizar su potencial.
Vaca Muerta comenzó su desarrollo comercial sistemático hace poco más de una década. En 2013, YPF y Chevron firmaron el acuerdo que marcó el punto de inflexión: los primeros pozos piloto mostraron que la técnica de fractura hidráulica podía aplicarse rentablemente en la roca madre de la cuenca. Entre 2014 y 2018, la producción creció desde cifras marginales hasta alcanzar 80.000 barriles equivalentes de petróleo por día (bep/d). La crisis macroeconómica de 2018-2019 frenó la inversión, pero 2020-2021 marcó una recuperación notable: YPF, Shell, TotalEnergies y Petronas incrementaron sus compromisos. En 2022, Vaca Muerta alcanzó 170.000 bep/d. Ese año, sin embargo, la guerra en Ucrania disparó los precios globales de gas, pero simultáneamente Argentina enfrentó una caída abrupta de producción convencional (pozos antiguos en declive) y una sequía que redujo la hidroelectricidad, obligando al país a importar gas licuado (GNL) a valores extremos. La factura de importaciones energéticas alcanzó 9.500 millones de dólares ese año, un shock que reposicionó a Vaca Muerta como activo estratégico ineludible.
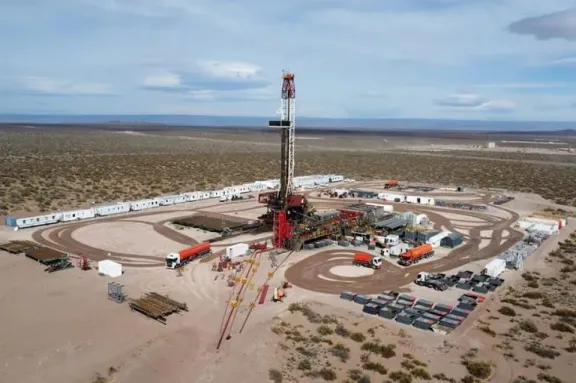
A octubre de 2026, la producción de Vaca Muerta se ubica en torno a 245.000 bep/d, según datos de la Secretaría de Energía de la Nación, con aproximadamente 170.000 bep/d atribuibles a gas (equivalentes a unos 20-22 millones de metros cúbicos diarios de gas natural) y 75.000 barriles de petróleo y condensados. YPF mantiene la mayor participación accionaria (35-40%), seguida por Shell (23%), TotalEnergies (16%), Petronas (13%) y operadores más pequeños. La inversión acumulada en la cuenca supera los 28.000 millones de dólares desde 2013. En 2025-2026, la inversión anual se ha mantenido en el rango de 3.500-4.000 millones de dólares anuales. Shell opera el área Aguada Federal; YPF desarrolla La Amarga Chica; TotalEnergies trabaja en Loma La Lata Norte; Petronas avanza en M-Z (Sierras Blancas). La infraestructura de exportación ha mejorado: el gasoducto Néstor Kirchner (antes Vaca Muerta-Puerto) entró en operación plena en 2022 con capacidad de 37.9 millones de metros cúbicos diarios (Mm³/d), trasladando gas desde Neuquén hasta Vaca (provincia de Buenos Aires) para ser licuado en la planta Quintero de Cambiá Energía. La planta de regasificación flotante (FSRU) en el puerto de Bahía Blanca también facilita exportaciones. Hacia fines de 2026, la capacidad de licuefacción operativa alcanza 12-13 millones de toneladas anuales (Mtpa), cuando la meta es llegar a 24-30 Mtpa con nuevas inversiones.
Los desafíos son múltiples y concretos. Primero, la sostenibilidad de la inversión extranjera depende de reglas claras de largo plazo: estabilidad tributaria, tipos de cambio predecibles y certidumbre regulatoria. La volatilidad fiscal de Argentina en los últimos quince años generó incertidumbre; los operadores internacionales exigen garantías explícitas de no aumento de royalties ni cambios retroactivos de imposición. Segundo, la cadena logística aún tiene cuellos de botella. El gasoducto Néstor Kirchner funciona a máxima capacidad; expandirlo requiere inversión adicional de 2.500-3.000 millones de dólares que no ha sido comprometida formalmente. Tercero, la viabilidad ambiental y social es cada vez más crítica: las operaciones de fracturación en Vaca Muerta generan impacto en acuíferos (aunque los horizontales están a 3.500 metros bajo las capas freáticas en uso), ruido, flaring de gas y emisiones de metano. Estudios internos y auditorías externas muestran que las operadoras han mejorado prácticamente sus estándares ambientales, pero persisten preocupaciones de ONGs y gobiernos municipales locales. Cuarto, la disponibilidad de agua (fracking consume 20-25 millones de litros por pozo) en una región semiárida es un constante debate, aunque los operadores reutilizan cada vez más el agua de formación. Quinto, la retención de talento: Neuquén requiere ingenieros, técnicos especializados y personal de operaciones; la competencia global y la emigración de profesionales califican plantean presión sobre los salarios. Las oportunidades, en contraste, son sustanciales. La proyección más optimista señala que Vaca Muerta podría alcanzar 400.000-500.000 bep/d hacia 2030 con inversiones totales adicionales de 15.000-18.000 millones de dólares. Eso permitiría a Argentina no solo autosuficiencia energética, sino exportación neta de gas natural, lo que generaría entre 3.000-4.000 millones de dólares anuales en ingresos de exportación y divisas. El gas de Vaca Muerta es competitivo en el mercado global spot: en 2026 se vende a 8-10 dólares por unidad térmica británica (BTU), por debajo de otros productores GNL. Además, la cadena de valor local puede crecer: empresas neuquinas de servicios (perforación, cementación, logística, alojamiento) ya participan con un 25-30% del gasto operativo. La generación de empleo directo es de aproximadamente 8.000-9.000 puestos en la cuenca; indirecto, se estima entre 25.000-30.000 empleos.
La perspectiva para los próximos cuatro años dependerá de decisiones político-regulatorias y de mercado. El gobierno nacional ha reafirmado su compromiso con Vaca Muerta como pilar energético, pero la ejecución operativa recae en las provincias (Neuquén), las operadoras y los financistas. Se espera que en 2027-2028 se tomen decisiones sobre expansión del gasoducto Néstor Kirchner y sobre nueva capacidad de licuefacción. TotalEnergies y YPF estudian un proyecto de 15-20 Mtpa adicionales en Bahía Blanca, con inversión estimada de 8.000-10.000 millones de dólares. Shell ha evaluado ampliar su capacidad de producción en Aguada Federal. Petronas sigue en fase de escalamiento. En paralelo, los precios internacionales del gas natural, históricamente volátiles, seguirán siendo un factor de riesgo: si el LNG global se normaliza hacia 4-5 dólares/BTU, los márgenes de los productores se comprimen, lo que desacelera inversión. Conversamente, geopolítica (tensiones en Medio Oriente, cambios en oferta de Qatar, Australia o EE.UU.) podría mantener precios en 8-12 dólares/BTU, incentivando expansión acelerada. La transición energética global y la presión por descarbonización también condiciona el largo plazo: la demanda de gas natural como combustible de transición es sólida hasta 2035-2040, pero después enfrenta competencia de renovables e hidrógeno verde. Vaca Muerta tendrá una ventana de 10-15 años de máxima rentabilidad; la pregunta estratégica es si Argentina aprovechará ese período para acumular divisas, fortalecer infraestructura estatal y financiar transición energética, o si perderá oportunidades por falta de coordinación política y regulatoria.