
Argentina entre la dependencia energética y la transición: la encrucijada de 2026

Autoabastecimiento de gas y petróleo enfrenta presiones de demanda mientras la matriz energética debe descarbonizarse.
Energía17/10/2026RedacciónRedacción

La política energética argentina atraviesa un punto de inflexión crítico en octubre de 2026. El país que fue autosuficiente en petróleo durante décadas y que hasta 2016 exportaba gas natural, ahora importa ambos combustibles en volúmenes significativos. Esta reversión del rol energético no es meramente una cuestión de balanza comercial: define la capacidad de crecimiento económico, el costo de vida de 47 millones de habitantes y la viabilidad de cumplir compromisos climáticos asumidos internacionalmente. Al mismo tiempo, el sector enfrenta exigencias crecientes de descarbonización que contrastan con la urgencia de estabilizar la provisión de energía convencional. Esta tensión —entre garantizar autosuficiencia inmediata y construir una matriz diversificada y baja en carbono— es el dilema central que enfrentan los tomadores de decisión en el Gobierno nacional, la provincia de Neuquén y los operadores privados.

Argentina fue durante el siglo XX una potencia energética regional. La cuenca del Golfo San Jorge —que abarca principalmente Neuquén, Chubut y Santa Cruz— suministraba más del 95% de la producción de petróleo nacional hacia fines de los años noventa. El descubrimiento de Vaca Muerta en 2010, el yacimiento no convencional más grande del hemisferio occidental con reservas probadas de 16.700 millones de barriles de petróleo equivalente, parecía restituir esa posición. Sin embargo, la producción de petróleo en Argentina cayó de 800.000 barriles por día (bpd) en 1998 a 425.000 bpd en 2023 y rondaba los 470.000 bpd en el primer trimestre de 2026. En gas natural, la caída fue aún más pronunciada: de exportaciones netas de 1.500 millones de metros cúbicos diarios (Mm³/d) en 2011, Argentina pasó a importar 10-12 Mm³/d en invierno durante 2023-2024. Aunque la producción de gas se recuperó levemente en 2025-2026 gracias a inversiones en Vaca Muerta, alcanzando 43 Mm³/d en el tercer trimestre de 2026, sigue siendo insuficiente para cubrir la demanda pico invernal, que supera los 50 Mm³/d en julio y agosto. Esta brecha estructural ha obligado a importaciones crecientes desde Bolivia, Perú y, ocasionalmente, acceso a mercado spot del Atlántico Sur a precios internacionales, lo que impacta directamente en la tarifa que pagan los usuarios domésticos e industriales.

En 2026, el mapa de actores en la política energética argentina se ha reconfigurado. YPF mantiene una participación estratégica del orden del 35-40% de la producción nacional, pero ya no es el operador dominante que fue históricamente. Shell Opera Vaca Muerta con participación accionaria y operativa; TotalEnergies y Equinor también tienen presencia significativa. La inversión extranjera acumulada en la cuenca neuquina desde 2015 supera los 15.000 millones de dólares, concentrada principalmente en los últimos cuatro años (2022-2026) bajo el contexto de precios internacionales recuperados y políticas de estabilidad regulatoria. La provincia de Neuquén, donde se localiza el 60% de Vaca Muerta y el grueso de la producción convencional restante, recibe regalías que representan entre el 35-40% de sus ingresos fiscales, tornando la actividad hidrocarburífera central para financiar servicios públicos. A nivel nacional, Transportistas de Gas del Sur (TGS) y Transportista de Gas del Norte (TGN) operan la red de gasoductos que lleva gas de Neuquén a los centros de demanda: Buenos Aires, Rosario, Córdoba y otras ciudades. El sector privado también participa en generación eléctrica, distribución de energía y, desde 2023, en proyectos de energía renovable con apoyo de incentivos fiscales.

Los desafíos que enfrenta la política energética argentina en 2026 son multidimensionales. Primero, la brecha de inversión: para mantener producción actual de petróleo se requieren inversiones anuales de 1.500-2.000 millones de dólares, pero la realidad internacional de volatilidad de precios y competencia por capital global hace que los operadores internacionales prioricen proyectos con retorno rápido. Vaca Muerta, aunque posee reservas vasta, requiere inversiones de perforación continua debido a la curva de declinación de pozos no convencionales (típicamente 5-6% anual). Segundo, el balance hídrico: la extracción de gas y petróleo no convencional consume agua en cantidades significativas (30-100 barriles de agua por barril de petróleo equivalente extraído en pozos de shale). La provincia de Neuquén enfrenta un estrés hídrico creciente, con sequías recurrentes que afectan la agricultura y generan tensiones sociales. Los gobiernos provincial y nacional han propuesto regulaciones ambientales más estrictas, pero estas chocan con incentivos economicistas de maximizar producción. Tercero, la transición energética:. Argentina se comprometió en la COP27 (Sharm El-Sheij, 2022) a reducir emisiones de gases de efecto invernadero 27% respecto de 2007 hacia 2030. Actualmente, los hidrocarburos representan el 87% de la matriz energética primaria; la energía renovable (solar y eólica) suma apenas un 11%. Aunque se han instalado 6.200 megavatios (MW) de capacidad renovable entre 2021 y 2026, la velocidad de transición es insuficiente para descarbonizar la matriz al ritmo requerido. Cuarto, la variable fiscal: los ingresos por exportación de gas y petróleo son críticos para equilibrar las cuentas fiscales nacionales. En 2025, las exportaciones de hidrocarburos alcanzaron 4.200 millones de dólares. Cualquier política que reduzca producción o exportación impacta directamente en dólares disponibles para inversión pública y servicio de deuda externa.

Las oportunidades abiertas para Argentina en este contexto son considerables pero requieren decisiones políticas coordinadas. Vaca Muerta como palanca de corto y mediano plazo: con inversiones adicionales de 3.000-4.000 millones de dólares en los próximos 36 meses, la cuenca podría alcanzar 600.000 bpd de producción de petróleo y 50-55 Mm³/d de gas en 2028-2029, suficiente para autoabastecimiento doméstico y exportación moderada de gas licuado a través de plantas de regasificación flotantes (FSRU) o plantas fijas. Los operadores internacionales han manifestado disposición a invertir si hay seguridad regulatoria y acceso a financiamiento internacional competitivo. Diversificación de la matriz hacia renovables: Argentina posee recursos de solar y eólica de clase mundial. La zona de Cuyo (San Juan, Mendoza, La Rioja) ofrece irradiación solar de 2.200-2.400 kWh/m²/año; la Patagonia tiene velocidades de viento promedio de 8-10 m/s. Proyectos como parques solares en el noroeste y parques eólicos en Neuquén, Chubut y Santa Cruz pueden expandirse a 15.000-20.000 MW de capacidad instalada hacia 2030 con incentivos fiscales y acceso a financiamiento multilateral. Integración regional: un potencial gasífero compartido con Chile, Paraguay y Bolivia, sumado a un mercado de energía renovable sudamericano emergente, ofrece oportunidades de comercio y especialización. Transición justa con empleo: programas de reconversión laboral en regiones dependientes de hidrocarburos (Neuquén, Chubut, Santa Cruz) hacia empleos en energía renovable, industrial verde y logística pueden mitigar resistencias sociales y políticas a la transición.

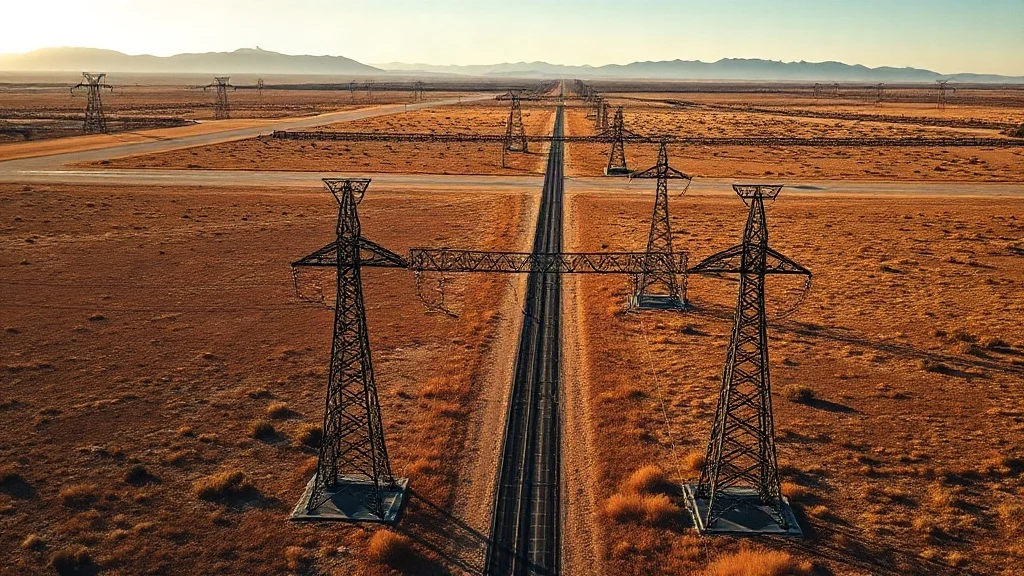
La proyección para Argentina en los próximos dos a cinco años depende de decisiones que están siendo tomadas hoy. Si el Gobierno nacional y la provincia de Neuquén alinean incentivos para atraer inversión a Vaca Muerta, mientras simultáneamente impulsan un régimen regulatorio claro para energía renovable y establecen metas vinculantes de descarbonización, el país podría lograr autoabastecimiento energético sostenido hacia 2028-2029 y comenzar una transición ordenada hacia una matriz baja en carbono hacia 2035-2040. Esto requiere: (i) estabilidad fiscal y regulatoria que reduzca riesgos político-regulatorios para inversores; (ii) acceso a financiamiento internacional —bancos multilaterales, fondos verdes, emisión de bonos— en volúmenes de 15.000-20.000 millones de dólares entre 2026 y 2030; (iii) coordinación interprovincial, especialmente entre Neuquén, Chubut y Santa Cruz, para evitar conflictos sobre distribución de regalías y externalidades ambientales; (iv) inversión pública en infraestructura de transporte, almacenamiento y distribución —gasoductos, líneas de alta tensión, puertos de carga— que amplíe la capacidad de evacuación de producción; y (v) políticas activas de reconversión laboral y desarrollo territorial en regiones extractivas, financiadas parcialmente con regalías extraordinarias. Si Argentina falla en coordinar estas dimensiones, enfrentará un escenario de estancamiento: producción declinante, importaciones crecientes, presión sobre tipo de cambio, déficit fiscal y mayor exposición a volatilidad internacional. Ese no es el destino inevitable, pero es el camino por defecto si no media una decisión política clara de priorizar autoabastecimiento energético con transición responsable.

Te puede interesar