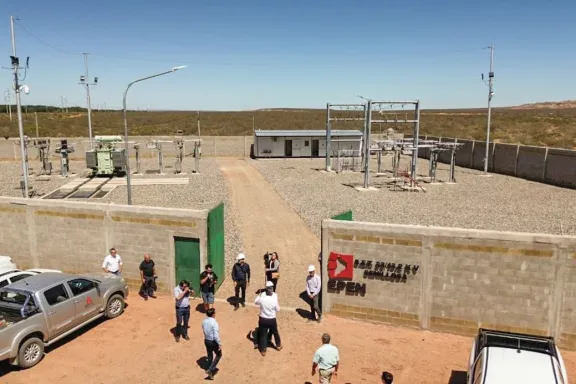
EPEN: 153 millones de dólares en obras para robustecer la matriz eléctrica neuquina
Redacción
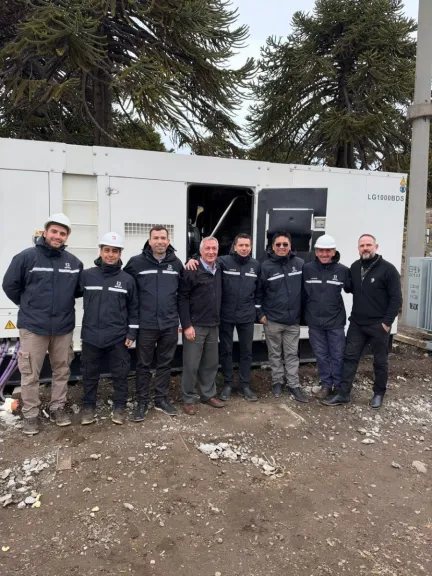
Energía13/10/2026Figueroa anuncia inversión en interconexión Alivilla y Cierre del Anillo Norte. Obras de distribución benefician 4.250 familias.

 Redacción
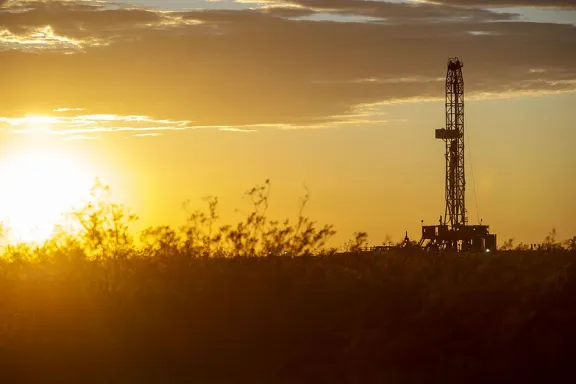
La perforación no convencional en la cuenca neuquina representa hoy el núcleo de la estrategia energética argentina y la principal apuesta de divisas del país. A octubre de 2026, la eficiencia operativa de estas actividades define tanto la viabilidad económica de proyectos como la capacidad de exportación de gas natural licuado (GNL) y petróleo crudo. La tecnología de fracturación hidráulica (fracking) y perforación horizontal han evolucionado significativamente en los últimos tres años, modificando la estructura de costos, los tiempos de ciclo y la productividad por pozo. Para ejecutivos, inversores y funcionarios, entender estos cambios no es académico: de ahí dependen decisiones sobre expansión de capital, financiamiento, regulación ambiental y posicionamiento competitivo de Argentina en mercados globales.
Vaca Muerta, ubicada en la provincia de Neuquén, es la segunda reserva de shale gas más grande del mundo (con estimaciones de 308 billones de pies cúbicos) y la cuarta en shale oil. Desde 2013, cuando YPF y Dow Chemical iniciaron la perforación piloto en Loma Campana, la producción ha crecido de forma acelerada pero irregular. En 2018, la cuenca producía aproximadamente 400.000 barriles de petróleo equivalente por día (BOE/d). Para 2024, ese número se aproximaba a 800.000 BOE/d, con gas natural representando más del 60% de la producción. La irrupción de YPF, Shell, TotalEnergies, Pampa Energía y más recientemente operadores independientes transformó la composición de actores. Entre 2020 y 2023, las inversiones acumuladas en Vaca Muerta alcanzaron aproximadamente 12.000 millones de dólares, concentradas en infraestructura de perforación, compresión de gas y sistemas de transporte. Estos números no son históricos: la crisis macroeconómica de 2023, seguida por la recuperación relativa de 2024-2025, modificó los ciclos de inversión y obligó a optimizar cada aspecto de la operación, incluyendo la perforación.
El estado actual de la perforación no convencional en Neuquén refleja una industria segmentada por niveles tecnológicos y de escala. YPF opera principalmente en Loma Campana y Bandurria Sur, con una flota de equipos de perforación que en 2026 incluye aproximadamente 35 rigs activos (torres de perforación). Shell gestiona operaciones en Gallo Negro con tecnología de punta que incluye perforación asistida por presión (MPD, managed pressure drilling), reduciendo tiempos de no-productividad. TotalEnergies ha concentrado inversión en Aguada Federal, donde implementó sistemas de monitoreo en tiempo real (real-time monitoring) y software de optimización de trayectoria de pozo. El costo promedio de un pozo exploratorio horizontal en Vaca Muerta en 2024 oscilaba entre 8 y 12 millones de dólares; en 2026, operadores están reportando reducciones entre 15% y 22% en ciertos segmentos, atribuidas a economías de escala, mejora en diseño de pozos y negociaciones con proveedores de servicios. El tiempo promedio de perforación (spud a total depth) para un pozo horizontal se redujo de 45-50 días en 2021 a 28-35 días en 2026, según datos de operadores consultados. La productividad inicial por pozo en formaciones de mayor potencial (particularmente en la «core» de Bandurria Sur) alcanza 1.200-1.500 barriles de petróleo por día (bbl/d) o equivalentes en gas, con declinación inicial del 60-70% en el primer año.
Los desafíos operativos persisten y condicionan la expansión futura. Primero, la variabilidad geológica dentro de la cuenca obliga a diseños de pozo específicos por área, limitando la replicabilidad de templates. La presencia de capas de lutita con diferentes propiedades mecánicas (rock strength, brittleness index) en Bandurria, Aguada Pichana y Aguada Federal genera costos diferenciados. Segundo, la dependencia de servicios especializados importados—explosivos, fluidos de perforación de baja densidad, herramientas de downhole—sigue siendo crítica; la escasez de divisas entre 2023 y 2024 restringió acceso a estos insumos, obligando a operadores a optimizar o sustituir componentes. Tercero, la integración de datos de diferentes operadores y el acceso a información geológica consolidada sigue fragmentado, a pesar de iniciativas de YPF y organismos provinciales. Cuarto, el factor regulatorio: cambios en regalías, derechos de exportación o normas ambientales impactan directamente en la tasa de retorno de proyectos con ciclos de 15-20 años. El monitoreo ambiental, incluyendo medición de emisiones de metano en operaciones de perforación, es creciente pero aún no sistematizado a escala industrial.
La perspectiva de 2026-2030 está marcada por tres tendencias convergentes. Primero, la recuperación de inversión dependerá de la estabilidad del tipo de cambio, acceso a financiamiento internacional (mulateralismo, bonos de proyecto) y precios del petróleo y gas. Proyecciones internas de operadores sugieren expansión a 1.200.000-1.400.000 BOE/d hacia 2028, con énfasis en proyectos de gas para exportación vía expansión de plantas de licuefacción en Bahía Blanca (Planta Quintero) o nuevas instalaciones. Segundo, la tecnología de perforación seguirá evolucionando hacia automatización parcial (remote operations centers), predicción de problemas mediante machine learning y reducción de tiempos no-productivos. Ya hay pilotos en operaciones de YPF con «smart wells» (pozos inteligentes) que permiten ajuste de producción en tiempo real. Tercero, la regulación ambiental internacional, particularmente demandas de reducción de carbono embodido en energía exportada, exigirá certificación de huella de carbono en operaciones de perforación y posterior. Esto abre oportunidad para diferenciar gas de Vaca Muerta como «bajo carbono» en mercados europeos, pero requiere inversión en monitoreo e infraestructura.
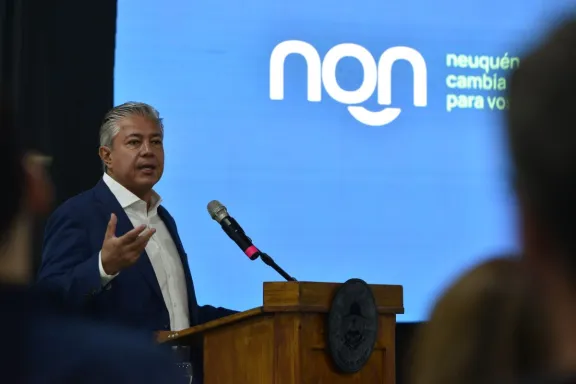
La decisión política y regulatoria más relevante en juego es el diseño de incentivos para reducir costos de perforación sin comprometer estándares ambientales. Neuquén, bajo gobernanza de Rolando Figueroa y línea pro-energía, ha mostrado disposición a simplificar permisos y reducir carga regulatoria provincial. Sin embargo, presiones internacionales y locales por transparencia ambiental requieren equilibrio. La eficiencia en perforación no es solo un dato técnico: es la palanca que determina si Argentina consolida posición como exportador de energía estable o retrocede. El costo por BOE producido, la tasa de retorno, el tiempo para amortizar inversión: todo depende de qué tan bien se optimice cada fase de la perforación en Vaca Muerta.