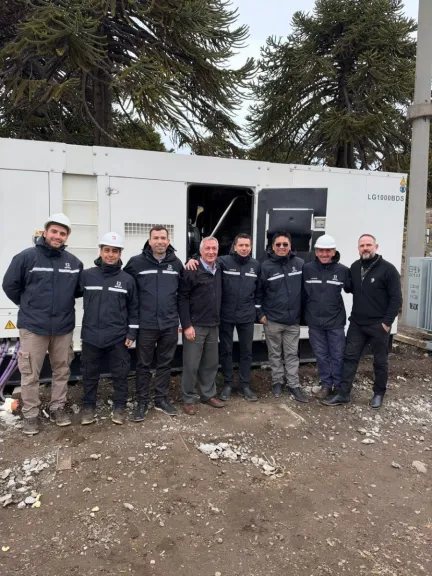
EPEN invierte un millón de dólares en reservas frías para fortalecer el abastecimiento eléctrico
Redacción
Energía12/10/2026Caviahue, Aluminé y Loncopué recibirán grupos generadores y equipamiento para garantizar suministro ante contingencias.

 Redacción
El precio del gas natural en boca de pozo en Argentina se ha convertido en uno de los ejes más críticos de la política energética nacional. A octubre de 2026, este segmento enfrenta presiones simultáneas: la necesidad de atraer inversión hacia proyectos de Vaca Muerta, la demanda estacional creciente, la competencia con importaciones de GNL, y la volatilidad de los mercados internacionales. Para ejecutivos del sector, inversores y analistas, entender esta dinámica es esencial para proyectar rentabilidad, planificar inversiones y evaluar sostenibilidad de operaciones en la Patagonia argentina.
Históricamente, el precio del gas en boca de pozo en Argentina ha sido regulado por el Estado a través de distintos mecanismos. Entre 2002 y 2007, durante la crisis económica y post-devaluación, los precios fueron congelados, lo que desincentivó exploración y producción en yacimientos convencionales. La entrada en producción de Vaca Muerta desde 2011, impulsada por operadores como YPF y Shell, modificó el escenario pero no resolvió el dilema regulatorio. Entre 2012 y 2018, bajo gobiernos que buscaban contener inflación, los precios en boca de pozo se mantuvieron artificialmente bajos, generando caída de inversión exploratoria y dependencia creciente de importaciones. El gobierno de Mauricio Macri (2015-2019) intentó liberalizar parcialmente el mercado, pero sin éxito duradero. Desde 2020, con gobiernos que priorizaban el control de precios al consumidor, la brecha entre el precio internacional y el doméstico se amplió significativamente. A 2026, esta tensión permanece irresuelta y condiciona el futuro del sector.
El estado actual del mercado de gas en boca de pozo refleja una arquitectura de precios fragmentada. En primer lugar, coexisten tres segmentos: producción regulada de gas convencional (operadores en yacimientos maduros del Noroeste y Cuyo), producción de no convencionales (fundamentalmente Vaca Muerta en Neuquén) y gas importado como GNL. A octubre de 2026, la producción total de gas natural en Argentina ronda los 38-40 millones de metros cúbicos diarios (Mm³/día), una cifra estancada respecto a 2024. De este volumen, aproximadamente 15-17 Mm³/día provienen de Vaca Muerta, con Shell operando los mayores volúmenes, seguida por YPF y TotalEnergies. El precio de referencia en boca de pozo para gas convencional regulado oscila entre USD 3,00 y USD 3,50 por millón de BTU (MMBtu) en otoño boreal, mientras que en Vaca Muerta los precios negociados históricamente han estado en el rango USD 4,00-5,50/MMBtu para contratos a mediano plazo. Sin embargo, el mercado spot internacional del gas en el hemisferio occidental fluctuó en 2026 entre USD 2,50 y USD 6,00/MMBtu dependiendo de estacionalidad y dinámicas geopolíticas. Las importaciones de GNL represan aproximadamente 8-10 Mm³/día equivalentes, con contratos que frecuentemente replican precios internacionales con sobreprecios logísticos. La inversión acumulada en Vaca Muerta desde su inicio hasta 2026 superó USD 15.000 millones, pero el ritmo de nuevas inversiones se ha ralentizado significativamente desde 2023.
Los desafíos que enfrenta el sector son multidimensionales. Primero, la tensión regulatoria: el Estado intenta balancear la necesidad de atraer inversión privada—que requiere precios que garanticen rentabilidad—con la demanda doméstica de energía a precios accesibles y la restricción fiscal para subsidios. A 2026, el gobierno mantiene precios regulados para segmentos de demanda residencial y pequeña industria, generando una brecha de hasta 40-50% entre precios regulados y costos de producción en algunos tramos. Segundo, la volatilidad internacional: el precio del GNL y los derivados de petróleo—con los cuales está indexado parte del gas doméstico—fluctúan según oferta global, ciclos de inversión en licuadoras, fenómenos climáticos (huracanes en el Golfo de México) y conflictos geopolíticos (Ucrania, Oriente Medio). Esto genera incertidumbre estructural para productores que deben planificar inversiones a 10-15 años. Tercero, la integración energética regional: Chile, Bolivia y Uruguay compiten o cooperan simultáneamente en mercados de gas y GNL, modificando dinámicas de precio y flujos. Cuarto, desafíos ambientales y regulatorios: la producción en Vaca Muerta enfrenta escrutinio creciente por emisiones de metano, consumo de agua en zona semiárida, y presión por estándares de monitoreo ambiental más estrictos, que incrementan costos operativos. Quinto, infraestructura logística: aunque la capacidad de gasoductos troncales no es limitante hoy (gasoducto Vaca Muerta-Centro tiene capacidad subutilizada), la expansión hacia puertos de GNL y mercados internacionales sigue siendo un cuello de botella de inversión pública.
Las oportunidades están presentes pero condicionadas. En primer lugar, demanda latinoamericana: Chile y Perú tienen déficit creciente de gas; ambos importan GNL a precios superiores a los que Argentina podría ofrecer via gasoducto, si hubiera acuerdos políticos y construcción de ductos. Una integración Argentina-Chile-Perú en gas podría representar mercados adicionales de 5-10 Mm³/día con ingresos en divisas. En segundo lugar, exportación de GNL: proyecto Integración Latinoamericana de Gas (ILAG) o iniciativas privadas de plantas flotantes pequeñas en Río Negro podrían monetizar excedentes no convencionales, aunque requieren inversión de USD 2.000-3.000 millones y estabilidad regulatoria de largo plazo. En tercer lugar, reforma regulatoria: una arquitectura de precios que permita flotantes para productor de no convencionales, con regulación solo en demanda residencial, podría reactivar inversión privada en exploración y desarrollo. Países como Brasil (pre-reforma de los 90s) han transitado hacia esquemas mixtos con éxito. En cuarto lugar, tecnología y eficiencia: reducción de emisiones de metano mediante monitoreo remoto y captura, así como optimización de recuperación en Vaca Muerta, pueden mejorar márgenes operativos y competitividad ambiental. Shell y TotalEnergies ya invierten en estos segmentos en Argentina.
La perspectiva para los próximos 24-36 meses es de consolidación con riesgos. Bajo escenarios base, la producción argentina de gas permanecerá en 38-42 Mm³/día, insuficiente para cubrir demanda doméstica de pico invernal sin importaciones de GNL. El precio en boca de pozo para gas convencional tenderá a mantenerse en USD 3,00-4,00/MMBtu si no hay cambios regulatorios; en Vaca Muerta, presiones por mayor rentabilidad empujarían hacia USD 5,00-6,00/MMBtu para nuevos proyectos, generando conflicto con objetivos de contención de precios al consumidor. Las decisiones en juego son críticas: ¿liberalizará más el Estado el mercado de gas no convencional? ¿Habrá acuerdos firmes de integración regional (Chile, Perú)? ¿Se construirán infraestructuras de exportación de GNL? ¿Qué regulación ambiental final adoptarán las provincias productoras, especialmente Neuquén? El gobierno de Rolando Figueroa en Neuquén, desde 2023, ha señalado apertura a nuevas inversiones pero bajo regulaciones ambiental y fiscal más exigentes. Esto acelera convergencia hacia estándares internacionales pero aumenta costos. Para 2027, si no hay avances en reforma regulatoria e inversión infraestructural, el riesgo es que Vaca Muerta entre en estancamiento relativo, con producción plana y caída de competitividad frente a shale gas de EE.UU. y no convencionales de Brasil, ambos con marcos más atractivos. Inversores internacionales monitorean estos indicadores para decisiones de expansión en Argentina versus otros países del cono sur.