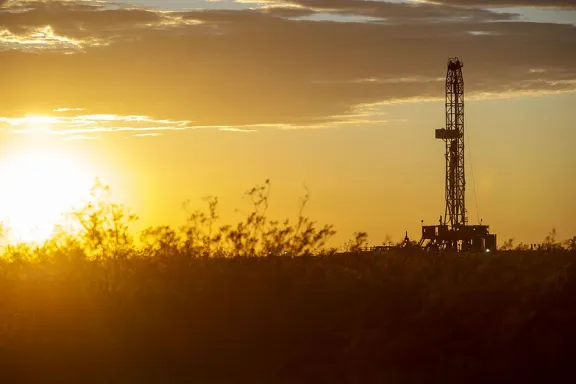
El proyecto Los Toldos II Este en el Hub Norte generará 70.000 barriles diarios y 7.900 empleos. Primera etapa de 2.000 millones hasta 2027.

 Redacción
La inversión extranjera directa en Vaca Muerta ha experimentado un giro significativo en los últimos dieciocho meses. Después de años de volatilidad macroeconómica y parálisis regulatoria, las grandes operadoras internacionales han reanudado compromisos de capital que superan los 15.000 millones de dólares para el período 2026-2030. Este cambio refleja tanto la estabilización del marco de política económica argentina como la creciente certeza sobre rentabilidad de proyectos en el segundo shale más grande del mundo, ubicado en Neuquén.
Vaca Muerta ha sido protagonista de inversión extranjera desde su descubrimiento comercial en 2010. Los primeros años vieron capitales de Chevron, Dow Chemical y operadores menores explorando el potencial del yacimiento, con producción marginal hasta 2018. El hito fue la entrada de Shell en 2016 con la adquisición de activos a BHP Billiton, comprometiendo inicialmente 3.200 millones de dólares. TotalEnergies ingresó en 2017 con una participación accionaria en Vaca Muerta S.A. (entonces Pan American Energy), aportando 2.400 millones de dólares. YPF, operador estatal mayoritario, ha invertido más de 8.000 millones desde 2018, pero con capacidad limitada para financiar la expansión de forma autónoma. Durante 2019-2023, la inversión se contrajo drásticamente: caídas del tipo de cambio, controles de divisas y presión inflacionaria redujeron compromisos anuales a niveles mínimos, con apenas 1.500 millones de dólares desembolsados anualmente en el promedio del período.
El panorama actual es radicalmente distinto. Shell opera el área Aguada Federal con una producción de 55.000 barriles de petróleo equivalente por día (bpd) a partir de 2025, tras completar su fase de escalado. TotalEnergies produce 35.000 bpd en Austral y analiza expansión de capacidad de perforación desde 200 a 300 pozos anuales. YPF, con participación en consorcios multioperador y control de la cuenca, produce 120.000 bpd de petróleo y 40 millones de metros cúbicos de gas por día, pero requiere capital externo para alcanzar metas de 250.000 bpd en horizonte 2030. Petronas (Malasia) reingresó con una participación minoritaria en proyectos de YPF en octubre de 2025 mediante un acuerdo de 2.100 millones de dólares. Wintershall Dea (Alemania) mantiene operación en Bandurria con producciones modestas de 8.000 bpd pero explora expansión mediante financiamiento de bonos verdes con tasa de 5.8% en dólares. Pluspetrol, operador nacional con inversión de accionistas de Perú y Brasil, produce 22.000 bpd y busca socios para duplicar producción hacia 2028. Además, fondos de infraestructura canadienses (Brookfield Energy y OCI Global) han iniciado diálogos con YPF para participar en proyectos de midstream (gasoductos internos de recolección) bajo esquemas de project finance con vencimiento a 12 años.
Los desafíos que enfrenta la inversión extranjera en Vaca Muerta son multidimensionales. Primero, la brecha de rentabilidad: un barril de petróleo no convencional en Vaca Muerta requiere precios superiores a 45 USD/barril para generar retorno superior al 12% anual en dólares, mientras que el crudo Brent ha promediado 75 USD en 2026 pero con volatilidad de ±20%. Segundo, la presión fiscal: las regalías provinciales rondan el 12%, aranceles a la exportación de petróleo se ubican en 2.23% dinámico (enero 2026), y la contribución extraordinaria al sector impuesta en 2023 aún no ha sido eliminada, lo que suma 4-6 puntos a la carga tributaria efectiva. Tercero, restricciones de divisas históricas: aunque el régimen de flotación ha mejorado acceso al mercado de cambios, las operadoras reportan aún un costo implícito de 8-10% en conversión de pesos a dólares para remisión de utilidades. Cuarto, capacidad de infraestructura de transporte: los gasoductos Vaca Muerta-Neuquén y Vaca Muerta-El Ancla tienen ocupación del 78-82%, dejando solo 18-22% de capacidad para expansión sin inversión en líneas nuevas; esto limita volúmenes de gas que pueden comercializarse. Quinto, dependencia de precios internacionales de gas: el GNL argentino (exportado vía plantas de Quintero en Chile) compite con oferta de Australia, EE.UU. y Qatar; márgenes de operación son sensibles a caídas en el índice Henry Hub por debajo de 3 USD/MMBtu.
Las oportunidades, sin embargo, son sustanciales. Argentina ha negociado en octubre de 2026 un acuerdo con el FMI que incluye condiciones de estabilidad macroeconómica hasta 2029, lo que reduce riesgo político de nuevos controles de cambios. La demanda global de petróleo no convencional seguirá sólida: la IEA proyecta consumo de 100 millones de barriles por día hacia 2030, con sustitución de crudo convencional en declive. El gas natural argentino tiene mercado cautivo en Chile (industria minera, generación térmica) y potencial de GNL en mercados asiáticos. YPF ha explicitado que capex para Vaca Muerta alcanzará 3.500 millones de dólares anuales entre 2027-2030, pero solo puede financiar 1.200-1.500 millones con flujo operativo; esto abre oportunidad para operadores que compartan riesgo y capital. Shell anunció en septiembre 2026 que mantiene Vaca Muerta como eje de inversión para América Latina, presupuestando 2.800 millones para 2027-2028. TotalEnergies ha comunicado a inversores que retorno sobre capital empleado (ROCE) en Vaca Muerta alcanza 18% en escenario de precio de Brent a 70 USD, y que la rentabilidad de proyectos no convencionales en Argentina supera ahora a alternativas en Canadá o Rusia. Nuevos instrumentos de financiamiento emergen: fondos de pensiones europeos interesados en energía de transición están evaluando participaciones minoritarias en gas natural no convencional como transición hacia renovables; tres estructuras de co-inversión han sido anunciadas en 2026 con capital de 1.800 millones de dólares agregado.
La perspectiva a mediano plazo depende de tres variables críticas. Primero, la trayectoria del precio del petróleo: si Brent se estabiliza entre 65-80 USD, las operadoras mantendrán planes de inversión; si cae por debajo de 55 USD sostenidamente, se ralentizarán expansiones. Segundo, decisiones sobre fiscalidad: si Argentina mantiene alícuota de regalías en 12% y elimina aranceles a exportaciones (como ha señalado el ministerio de Economía), flujos de caja mejorarán entre 15-20% y atraerán capital adicional; si implementa tributos adicionales, se desacelerará. Tercero, resolución de infraestructura de transporte: inversión en nuevos gasoductos y plantas de licuefacción es impostergable para monetizar producción incremental de gas; esto requerirá aportes estatales o asociaciones público-privadas que aún no están definidas. Las operadoras internacionales han puesto capital en Vaca Muerta basándose en rentabilidad relativa y perfil de riesgo mejorado, pero el ciclo de inversión es cíclico y dependiente de condiciones macroeconómicas y de mercado que están fuera del control de la provincia de Neuquén.